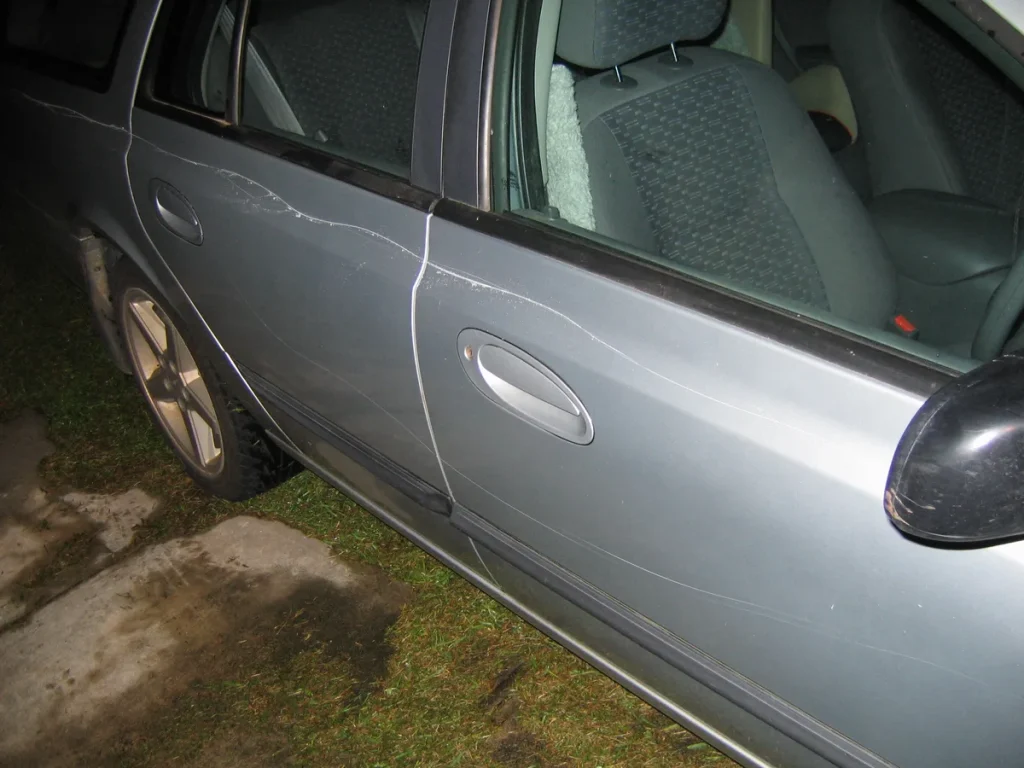
Je loopt terug naar je auto en ziet het meteen: een diepe kras over de hele zijkant, of erger, een ingeslagen ruit en vernielde buitenspiegel. Vandalisme aan auto’s komt in Nederland vaker voor dan veel mensen denken. Politiecijfers laten zien dat er in een recente meetperiode elk kwartier een auto opzettelijk werd beschadigd — ruim 32.000 vernielingen per jaar. En die schade betaal je niet zomaar uit eigen zak.
De vraag is dan ook: welke autoverzekering dekt vandalisme in 2026, hoeveel eigen risico tel je mee, en verlies je je opgebouwde schadevrije jaren als je een claim indient? Dit artikel geeft je concrete antwoorden, inclusief actuele premie-indicaties en een helder stappenplan na vandalisme.
Welke autoverzekering dekt vandalisme?
Niet elke polis dekt vandalisme — en dat is precies waar veel automobilisten de mist in gaan. Er zijn in Nederland drie basisvormen van autoverzekering, met elk een ander dekkingsniveau:
WA (aansprakelijkheid): De minimaal verplichte verzekering. Dekt alleen schade die jij toebrengt aan anderen. Schade aan je eigen auto door vandalisme? Niet gedekt. Als jouw lak bekrast wordt, draai jij zelf op voor de reparatiekosten.
WA Beperkt Casco (WA+): Breidt de WA-dekking uit met schade door brand, diefstal, storm, hagel, overstroming en ruitbreuk. Maar let op: lakschade door vandalisme valt bij de meeste verzekeraars buiten de WA+ dekking. Ruitschade die door vandalisme is veroorzaakt (een ingeslagen ruit) is wel gedekt, maar een kras over de carrosserie niet.
WA Allrisk (Volledig Casco): De meest uitgebreide vorm. Schade door vandalisme — of het nu gaat om bekraste lak, vernielde buitenspiegels, kapotgeslagen ruiten of beschadigde banden — is bij allrisk volledig gedekt. Dit is de enige polis die je echt beschermt tegen alle vormen van vandalisme.
Kortom: wil je gedekt zijn bij vandalisme, dan heb je minimaal een allrisk verzekering nodig. Bij een WA+ polis is alleen ruitschade door vandalisme gedekt.
Actuele premies in 2026: hoeveel kost allrisk?
De premies voor autoverzekeringen zijn de afgelopen jaren gestegen door toenemende schadeclaims, hogere reparatiekosten en inflatie. In april 2026 biedt de goedkoopste aanbieder (FBTO) een allrisk verzekering vanaf circa € 20,44 per maand — maar dat is voor een goedkopere auto met een gunstig risicoprofiel. In de praktijk betalen de meeste Nederlandse automobilisten voor een allrisk polis tussen de € 60 en € 130 per maand, afhankelijk van:
- De dagwaarde of aanschafwaarde van je auto
- Je leeftijd en rijervaring
- Je woonplaats (stedelijke gebieden hebben hogere risico’s)
- Je schadevrije jaren (bonus-malus)
- Het gekozen eigen risico (standaard of verhoogd)
- Het type auto en diefstalgevoeligheid van het model
Een beperkt casco (WA+) kost bij dezelfde aanbieder vanaf circa € 14,83 per maand als instapprijs. De premie voor WA-only begint bij € 12,64. Let bij het vergelijken altijd op zowel de premie als het eigen risico — een lage maandpremie met een hoog eigen risico werkt zelden voordelig uit bij een schadeclaim.
Vergelijk actuele premies eenvoudig via onafhankelijke sites zoals Consumentenbond.nl of via je verzekeraar direct.
Eigen risico bij vandalisme: wat betaal je zelf?
Zelfs met een allrisk verzekering betaal je bij een schadeclaim een eigen risico. Dit is het bedrag dat je zelf bijdraagt voordat de verzekeraar uitkeert. Bij autoverzekeringen geldt vaak een vrijwillig verhoogd eigen risico om de maandpremie te drukken — maar bij vandalisme kan dat flink tegenvallen.
Stel: je hebt een kras van € 650 en je eigen risico is € 500. De verzekeraar keert dan slechts € 150 uit. In dat geval loont een claim nauwelijks, zeker als je ook je schadevrije jaren verliest. Een lager eigen risico (€ 150 of € 250) kost je iets meer premie per maand, maar geeft je meer bescherming bij kleine vandalismedamage.
Een uitzondering is ruitschade: veel verzekeraars hanteren daarvoor een apart (vaak lager) eigen risico of geen eigen risico, ongeacht of het vandalisme of een steentje van de snelweg betreft.
Schadevrije jaren: verlies je die bij een vandalismeclaim?
Dit is een van de meest gestelde vragen — en het antwoord hangt af van de verzekeraar. Officieel geldt: als jij de claim indient voor schade aan je eigen auto (ook al was de oorzaak vandalisme van een ander), dan verlies je in de meeste gevallen schadevrije jaren. Je bonus-malus traptje zakt, wat de volgende jaren tot een hogere premie leidt.
Sommige verzekeraars bieden een “no-claim beschermer” of vergelijkbare module aan, waarmee je één schadeclaim per jaar kunt indienen zonder verlies van schadevrije jaren. Dit is vaak een kleine premieopslag waard als je in een wijk woont met hogere vandalismerisico’s.
Er is één gunstige uitzondering: als de dader bekend is en aansprakelijk kan worden gesteld, kan de verzekeraar de schade op die persoon verhalen. In dat geval verlies je je schadevrije jaren niet. Hieronder lees je waarom aangifte doen bij de politie zo belangrijk is.
Meer lezen over de werking van het bonus-malus systeem? Zie onze uitleg op de autoverzekeringen-pagina.
Stap voor stap: wat doe je na vandalisme aan je auto?
Ontdek je vandalisme aan je auto, doorloop dan deze stappen in de juiste volgorde:
1. Fotografeer de schade uitgebreid. Maak foto’s vanuit meerdere hoeken, in daglicht indien mogelijk. Noteer datum, tijdstip en locatie van de ontdekking. Dit bewijsmateriaal is essentieel voor de verzekeraar en eventuele politieaangifte.
2. Doe aangifte bij de politie. Dit is niet verplicht, maar sterk aan te raden. Aangifte dient twee doelen: het kan helpen bij het opsporen van de dader (wat je schadevrije jaren beschermt), en veel verzekeraars vragen bij een vandalismeclaim om een aangifte- of procesnummer. Aangifte doen kan via politie.nl.
3. Meld de schade bij je verzekeraar. Doe dit zo snel mogelijk — de meeste polissen stellen een meldingstermijn (vaak 3 tot 8 dagen na ontdekking). Via de app of website van je verzekeraar kun je de claim doorgaans direct indienen.
4. Overweeg de financiele afweging. Is de schade beperkt en je eigen risico hoog? Reken dan uit of een claim daadwerkelijk loont. Soms is het voordeliger de reparatie zelf te betalen en je schadevrije jaren te bewaren.
5. Laat reparatie uitvoeren via erkend schadebedrijf. Veel verzekeraars werken samen met vaste schadebedrijven (zoals Carglass voor ruiten, of erkende carrosseriebedrijen voor lakschade). Via die route wordt de factuur direct verrekend, zodat je zelf minder hoeft voor te schieten.
Wanneer is allrisk het beste voor jou?
Allrisk is niet voor iedereen de verstandigste keuze. De vuistregel die financieel adviseurs en de Consumentenbond hanteren: kies allrisk als de dagwaarde van je auto boven de € 10.000 tot € 15.000 ligt. Onder die grens loopt de verhouding tussen de extra premie en de te verwachten uitkering steeds scheever.
Maar naast de dagwaarde telt ook het risico in jouw woonomgeving mee. Parkeer je structureel op straat in een drukke stad of in een wijk waar vandalisme vaker voorkomt? Dan kan een allrisk polis ook voor een wat goedkopere auto al de moeite waard zijn. Woon je in een rustige woonwijk met een afgesloten garage? Dan is WA+ mogelijk voldoende.
Gebruik de vergelijkings- en dekkingstools op onze site om voor jouw situatie de beste afweging te maken.
Veelgestelde vragen
Dekt een beperkt casco verzekering vandalisme?
Gedeeltelijk. Een WA Beperkt Casco (WA+) dekt ruitschade die door vandalisme is veroorzaakt, omdat ruitbreuk standaard onder de WA+ dekking valt. Lakschade door bekrassing of vernielde buitenspiegels valt echter buiten de WA+ dekking bij de meeste verzekeraars. Daarvoor heb je een allrisk (volledig casco) verzekering nodig.
Verlies ik mijn schadevrije jaren als ik een vandalismeclaim indien?
In de meeste gevallen wel. Als jij zelf de claim indient, telt dat als een schadeclaim en zak je op de bonus-malus ladder, ook als de oorzaak vandalisme is van een ander. Uitzondering: als de dader aansprakelijk gesteld en aangifte is gedaan, kan de verzekeraar de schade op de dader verhalen — zonder dat jij je schadevrije jaren verliest. Sommige verzekeraars bieden ook een “no-claim beschermer” aan die dit risico afdekt.
Moet ik aangifte doen bij de politie na vandalisme?
Het is niet wettelijk verplicht, maar dringend aan te raden. Ten eerste vragen veel verzekeraars een aangifte- of procesnummer bij een vandalismeclaim. Ten tweede beschermt aangifte je schadevrije jaren als de dader wordt gevonden en aansprakelijk gesteld. Aangifte doen is eenvoudig via politie.nl of aan de balie van een politiebureau.
Hoe hoog is het eigen risico bij vandalisme?
Dat verschilt per verzekeraar en per polis. Het standaard eigen risico bij allrisk autoverzekeringen ligt in 2026 veelal tussen de € 150 en € 500. Voor ruitschade hanteren veel verzekeraars een apart (lager) eigen risico of zelfs geen eigen risico. Het is altijd slim om dit voor afsluiting te controleren in de polisvoorwaarden, zeker als je vandalisme als een reeel risico ziet.
Kan ik mijn autoverzekering tussentijds uitbreiden naar allrisk?
Ja, bij de meeste verzekeraars kun je de dekking tussentijds aanpassen. Je kunt je WA of WA+ polis ophogen naar allrisk, doorgaans per direct of met een korte verwerkingstermijn. Let op: schade die al is opgetreden voor de uitbreiding valt uiteraard buiten de nieuwe dekking. Vergelijk wel even of overstappen naar een andere aanbieder voordeliger is dan uitbreiden bij dezelfde verzekeraar.
Is vandalisme door een buurman of kennis ook gedekt?
Ja, vandalisme door een bekende wordt door de verzekeraar behandeld als elke andere vandalismeclaim, zolang de schade opzettelijk is veroorzaakt door een derde en jij niet zelf aansprakelijk bent. Als de dader bekend is, kun je hem of haar ook civielrechtelijk aansprakelijk stellen voor de schade — ongeacht of je een claim bij je verzekeraar indient.
Tekst geoptimaliseerd in mei 2026.









