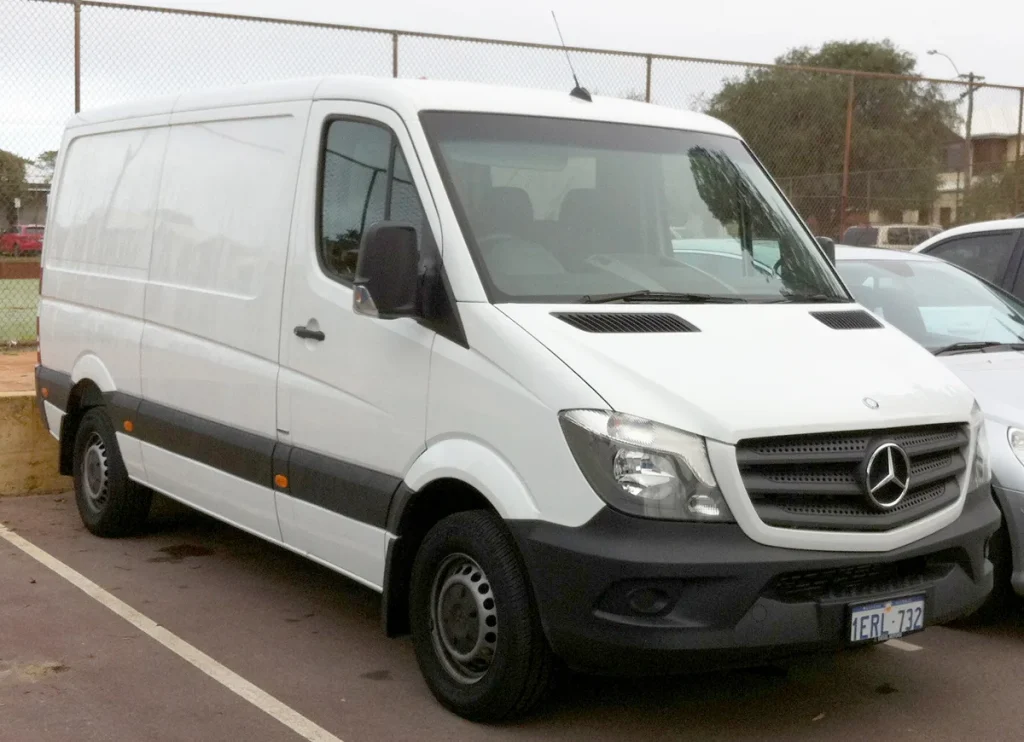
Een bestelauto verzekeren klinkt eenvoudig, maar de premieverschillen zijn groot. Tussen een kleine Volkswagen Caddy en een grote Mercedes Sprinter zit vaak het dubbele aan verzekeringspremie. En of je de auto zakelijk of privé gebruikt, maakt ook een groot verschil — zowel voor de dekking als voor wat je fiscaal kunt aftrekken. In 2026 zijn er bovendien nieuwe regels rond het grijs kenteken en bijtelling van kracht, die direct invloed hebben op je keuze.
In dit artikel vergelijken we realistische premies voor drie categorieën bestelauto’s, leggen we uit wat grijs kenteken in 2026 echt oplevert, en laten we zien hoe telematica je maandlasten flink kan drukken. Of je nu zzp’er bent met een Transporter of een kleine vloot runt van vijf Crafters — hier lees je wat je moet weten voordat je een offerte aanvraagt.
Drie categorieën, drie prijsniveaus
Verzekeraars hanteren voor bestelauto’s grotendeels dezelfde dekkingsvormen als bij personenauto’s: WA (wettelijk verplicht), WA Beperkt Casco en All Risk. De cataloguswaarde van de auto bepaalt mede welke dekking verstandig is. Een bestelauto jonger dan drie jaar verzeker je bijna altijd All Risk; een zeven jaar oude Caddy met een restwaarde van 8.000 euro verzeker je op WA.
Op basis van premiegegevens van vergelijkers zoals KiesZeker, Overstappen.nl en Autoverzekering.nl gelden in mei 2026 de volgende indicatieve maandpremies voor een zakelijke rijder met 5 schadevrije jaren en 30.000 km per jaar:
| Bestelautotype | Voorbeeld | WA (p/m) | WA BC (p/m) | All Risk (p/m) |
|---|---|---|---|---|
| Klein (tot 1.000 kg laadvermogen) | VW Caddy, Renault Kangoo | € 38–55 | € 55–80 | € 90–135 |
| Middel (1.000–1.500 kg) | Mercedes Vito, Ford Transit | € 52–75 | € 75–110 | € 120–175 |
| Groot (1.500+ kg, lange uitvoering) | VW Crafter, Mercedes Sprinter | € 65–95 | € 95–140 | € 150–230 |
Let op: dit zijn indicaties. De werkelijke premie hangt af van jouw postcode, het schadeverleden van de kentekenhouder, het gebruik (zakelijk of privé) en eventuele extra dekkingen zoals eigen lading of rechtsbijstand. Gebruik een vergelijker zoals Overstappen.nl of KiesZeker om jouw persoonlijke offerte op te vragen.
Zakelijk versus privé: niet alleen een kwestie van gebruik
Gebruik je de bestelauto uitsluitend voor privéritten — weekendklusjes, verhuizen, hobby — dan verzeker je hem als particulier voertuig. Dat is gewoon mogelijk, maar de keuze heeft gevolgen. Een particuliere bestelauto valt onder de normale BPM-regels en de MRB (motorrijtuigenbelasting) is hoger dan het zakelijke bestelautotarief.
Zakelijk gebruik opent de deur naar het zogenoemde bestelautotarief voor de MRB, dat aanzienlijk lager is dan het personenauto-tarief. Bovendien kun je als btw-ondernemer de btw op de premie en op brandstof verrekenen. Het voordeel bij 30.000 zakelijke kilometers per jaar kan al snel oplopen tot enkele honderden euro’s per jaar aan belastingbesparing — bovenop de lagere premie die veel verzekeraars bieden voor zakelijk geregistreerde voertuigen.
Univé heeft bijvoorbeeld een aparte zzp-bestelautoverzekering waarbij je direct online kunt afsluiten en de premie exclusief btw betaalt. Allianz biedt een instappremie vanaf circa 30 euro per maand voor kleine zakelijke bestelauto’s in WA-dekking. Vergelijk altijd meerdere aanbieders, want de premieverschillen tussen verzekeraars lopen bij grotere bestelauto’s makkelijk op tot 50 euro per maand.
Grijs kenteken in 2026: de regels na de BPM-wijziging
Grijs kenteken is al jaren een populair begrip onder ondernemers, maar de regels zijn in 2025 ingrijpend veranderd. Vanaf 1 januari 2025 is de BPM-vrijstelling voor nieuwe bestelauto’s met een grijs kenteken komen te vervallen. Voor voertuigen met een Datum Eerste Toelating (DET) vóór 2025 verandert er niets aan de bestaande situatie, maar wie in 2026 een nieuwe bestelauto aanschaft, betaalt gewoon BPM.
Dat neemt niet weg dat het grijs kenteken zelf nog steeds voordelen biedt voor zakelijk gebruik:
- Lager MRB-tarief: Het bestelautotarief voor de motorrijtuigenbelasting is substantieel lager dan het tarief voor personenauto’s van vergelijkbare omvang.
- Btw-aftrek: Als btw-ondernemer trek je de btw op aanschaf, onderhoud en brandstof af, mits je de auto voor meer dan 10% zakelijk gebruikt.
- Lagere cataloguswaarde voor verzekering: Verzekeraars berekenen de All Risk-premie op basis van de cataloguswaarde exclusief btw, wat de premie direct drukt.
Voor elektrische bestelauto geldt in 2026 géén MRB-korting meer. In 2025 gold nog een korting van 75% op de MRB voor uitstootvrije bestelbussen, maar die is per 1 januari 2026 volledig komen te vervallen. Ondernemers die in 2025 een elektrische bestelauto kochten, profiteren dus van de timing — nieuwe kopers in 2026 betalen het volle MRB-tarief. Meer informatie over de actuele btw- en belastingregels vind je op rijksoverheid.nl.
Telematica: tot 15% premiekorting voor veilig rijgedrag
Telematica — een kastje of app die rijgedrag registreert — wordt steeds vaker aangeboden bij bestelautoverzekeringen voor zakelijk gebruik. De gedachte is eenvoudig: wie aantoonbaar veilig rijdt, betaalt minder. Verzekeraars zoals Interpolis en diverse via Bovemij aangesloten maatschappijen bieden telematicakorting van gemiddeld 8 tot 15% op de jaarpremie.
Voor een kleine vloot van vijf Crafters met een All Risk-premie van 180 euro per maand per voertuig, betekent 12% telematicakorting een besparing van ruim 1.300 euro per jaar. Dat is geen verwaarloosbare post. Bovendien levert de rijgedragsdata inzicht op dat nuttig is voor je wagenparkbeheer: wie rijdt te hard, wie remt te abrupt, welke route is het zuinigst.
Telematica werkt ook goed voor zzp’ers met een enkele bestelauto. Sommige verzekeraars starten direct met een korting voor nieuwe klanten die akkoord gaan met monitoring, en stellen de definitieve premie pas na zes maanden vast op basis van het werkelijke rijgedrag. Dit is met name interessant voor beginnende bestuurders of voor ondernemers die weinig kilometers maken — minder dan 15.000 per jaar.
Vraag bij het vergelijken expliciet of telematica beschikbaar is, want niet alle tussenpersonen vermelden dit actief. Via de vergelijker op vergelijkings- en dekkingstools kun je filters instellen op aanvullende dekkingen en kortingsopties.
Schadevrije jaren en bonus-malus bij bestelauto
Net als bij een personenauto bepalen schadevrije jaren (SJV) een groot deel van je premie. Bij een bestelauto die op naam van een bedrijf staat, worden de schadevrije jaren gekoppeld aan het kenteken of aan de hoofdbestuurder — dit verschilt per verzekeraar. Wissel je van verzekeraar, dan neem je je opgebouwde korting mee via een schadevrij-jarenverklaring.
Univé biedt tot 80% premiekorting bij maximaal opgebouwde schadevrije jaren. In de praktijk betekent dit dat een All Risk-premie van 160 euro voor een onervaren bestuurder terugvalt naar circa 40 euro bij iemand met 12 schadevrije jaren en dezelfde auto. Dit maakt het lonend om schadevrije jaren consequent op te bouwen en niet te snel een kleine schade te claimen die je korting kost.
Een vuistregel: een schade onder de 1.000 euro eigen reparatiekosten claim je bij voorkeur niet als dit je meerdere schadevrije jaren kost. Reken het altijd eerst uit voordat je de schade meldt. De Consumentenbond heeft hiervoor een handige rekenmodule beschikbaar.
Aanvullende dekkingen die de moeite waard zijn
De standaard WA-dekking vergoedt alleen schade aan derden. Voor een bestelauto die zakelijk gebruikt wordt, is bijna altijd meer verstandig. Denk aan:
- Eigen lading (goederenverzekering): Gereedschap, apparatuur of producten in de laadruimte vallen standaard niet onder de autoverzekering. Een eigen ladingdekking of aparte transportverzekering is noodzakelijk als je spullen vervoert met een hoge waarde. Meer over transportdekking lees je bij de transport- en goederenverzekeringen.
- Rechtsbijstand: Bij aanrijdingsgeschillen of discussies over aansprakelijkheid is juridische bijstand essentieel. Dat geldt zeker voor zakelijk gebruik waarbij downtime direct omzetverlies betekent.
- Vervangend vervoer: Als je bestelauto naar de garage moet, sta je als zzp’er stil. Een vervangend voertuig vanuit de verzekering voorkomt dat.
- Glasverzekering: Zijruiten en achterruiten van bestelauto raken vaker beschadigd door laad- en losactiviteiten. Een aparte glasdekking is doorgaans goedkoper dan All Risk uitsluitend voor dit risico.
Bestelautoverzekeringen voor zakelijk gebruik vallen ook te combineren met een bedrijfsverzekeringspakket waarbij je korting krijgt op de totale premie als je meerdere polissen bij dezelfde maatschappij onderbrengt. Dit is met name interessant bij verzekeraars als Interpolis, Allianz en Bovemij, die specifieke zakelijke pakketten aanbieden.
Zo vergelijk je effectief in 2026
Vergelijken loont, maar doe het goed. Zorg dat je dezelfde parameters invult bij elke vergelijker: hetzelfde eigen risico, dezelfde dekking, hetzelfde jaarkilometrage. Een verschil in eigen risico van 500 euro kan de premie met 20 euro per maand beïnvloeden — als je dat niet meeneemt, vergelijk je appels met peren.
Stappenplan voor een effectieve vergelijking:
- Bepaal het gebruik: zakelijk (meer dan 10% van de kilometers) of privé.
- Kies het eigen risico dat je comfortabel draagt: 150, 300 of 500 euro.
- Vraag minimaal vier offertes aan via een onafhankelijke vergelijker.
- Vraag bij elke verzekeraar of telematicakorting beschikbaar is.
- Bereken of aanvullende dekkingen (lading, rechtsbijstand) apart of in pakket voordeliger zijn.
- Controleer of de schadevrije jaren correct worden overgenomen van je huidige polis.
Overstapkosten zijn er bij bestelauto verzekeringen nauwelijks. Je kunt per prolongatiedatum opzeggen, maar veel verzekeraars accepteren tussentijdse opzegging bij eigendomsoverdracht of bij aankoop van een andere auto. Gebruik die momenten om opnieuw te vergelijken — de markt beweegt en premies veranderen elk kwartaal.
De markt voor bestelautoverzekeringen is competitief in 2026. Met de juiste informatie — je rijgedragsdata, correcte schadevrije jaren en een helder beeld van zakelijk gebruik — kun je bij een gemiddelde middencategorie bestelauto al gauw 400 tot 600 euro per jaar besparen ten opzichte van een niet-vergeleken standaardpolis.
Veelgestelde vragen
Wat is het verschil tussen een zakelijke en particuliere bestelauto verzekering?
Bij een zakelijke bestelautoverzekering wordt de premie berekend exclusief btw, wat als btw-ondernemer direct voordeel oplevert. Bovendien gelden andere dekkingswensen: zakelijk gebruik brengt meer risico op schade tijdens laden en lossen, langere dagritten en hogere kilometerstand. Verzekeraars zoals Univé en Interpolis bieden aparte zakelijke producten met dekkingen die zijn afgestemd op bedrijfsmatig gebruik, waaronder vervangend vervoer en eigen lading. Privé verzekeren is mogelijk maar doorgaans duurder bij gelijkwaardig gebruik.
Wat veranderde er in 2026 aan het grijs kenteken?
Twee belangrijke wijzigingen: ten eerste is per 1 januari 2025 de BPM-vrijstelling voor nieuwe bestelauto gevallen. Wie in 2026 een nieuwe bestelbus aanschaft, betaalt gewoon BPM. Ten tweede is de MRB-korting van 75% voor elektrische bestelauto per 1 januari 2026 vervallen. Ondernemers die al een elektrische bestelauto bezitten, ondervinden hiervan geen directe invloed op hun lopende polis, maar de aanschafcalculatie voor nieuwe elektrische bestelbussen verandert wel fundamenteel. De zakelijke MRB-voordelen voor brandstof-bestelauto blijven in 2026 van kracht.
Hoeveel korting geeft telematica op mijn bestelautoverzekering?
Telematicakorting varieert per verzekeraar, maar ligt gemiddeld tussen de 8 en 15% op jaarbasis. Sommige verzekeraars geven direct 10% startkorting als je instemt met rijgedragsmonitoring, en passen de definitieve premie na zes maanden aan op basis van de gemeten data. Bij een All Risk-premie van 150 euro per maand betekent 12% korting een besparing van meer dan 200 euro per jaar. Telematica is gratis beschikbaar via een app of OBD-kastje en heeft geen invloed op je schadevrije jaren.
Kan ik mijn schadevrije jaren meenemen naar een nieuwe bestelauto verzekering?
Ja, schadevrije jaren zijn overdraagbaar. Je vraagt een schadevrij-jarenverklaring op bij je huidige verzekeraar — dit document geeft aan hoeveel schadevrije jaren je hebt opgebouwd en of er recente schades zijn uitbetaald. De nieuwe verzekeraar neemt dit over en past de premie dienovereenkomstig aan. Let op: schadevrije jaren zijn gebonden aan de hoofdbestuurder of het kenteken, afhankelijk van de verzekeraar. Controleer dit vooraf als de bestelauto op naam van je bedrijf staat.
Moet ik een aparte ladingverzekering afsluiten naast mijn bestelautoverzekering?
In de meeste gevallen wel. De standaard bestelautoverzekering dekt geen schade aan of diefstal van de lading in de laadruimte. Gereedschap van een aannemer, medische apparatuur van een thuiszorgmedewerker of bloemen van een bloemist zijn voorbeelden van lading met hoge waarde die je apart moet verzekeren. Een eigen ladingdekking of een goederentransportverzekering is relatief goedkoop en voorkomt dat je bij een inbraak of aanrijding je complete werkvoorraad zelf moet vergoeden. Informeer bij je verzekeraar of dit als module bij de bestelautoverzekering kan worden toegevoegd.
Tekst geoptimaliseerd in mei 2026.









