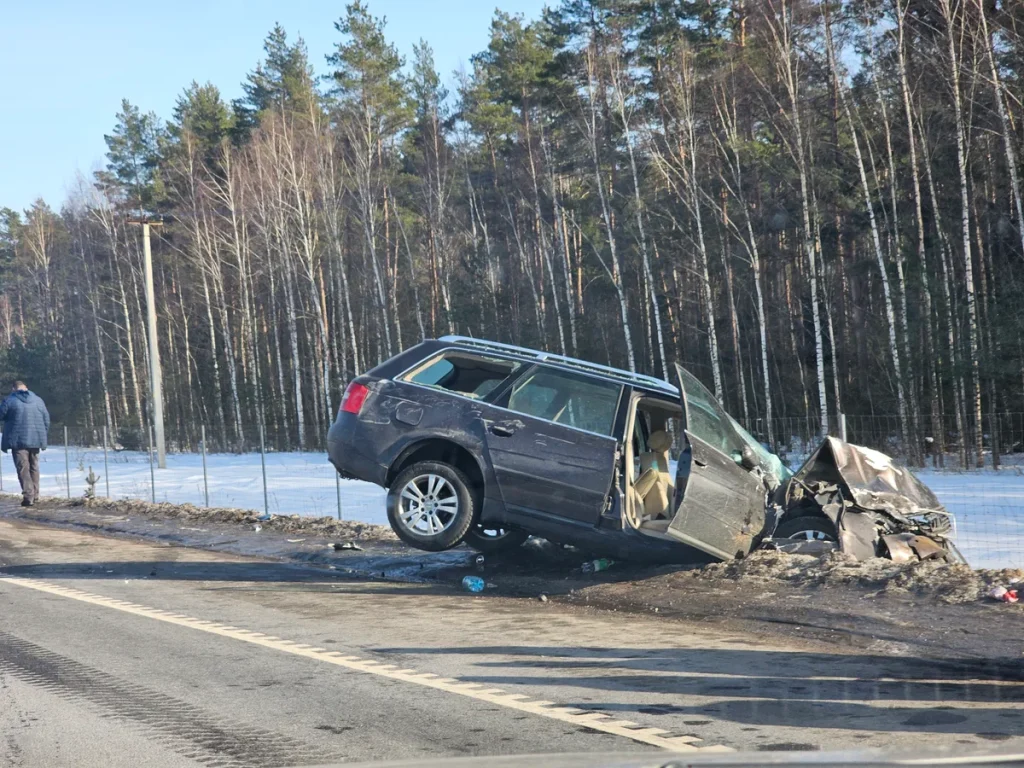
Je rijdt rustig door de stad en dan — een klap. Of je staat stil en iemand rijdt je achterop. Een botsing overkomt bijna iedere automobilist wel een keer in zijn leven. De eerste seconden zijn chaotisch, maar wat je daarna doet, bepaalt voor een groot deel hoe soepel de schadeafhandeling verloopt. Weet je wat er van je wordt verwacht, dan voorkom je dat je achteraf misgrijpt bij de verzekeraar.
In 2026 zijn de basisregels rondom schadeclaims niet ingrijpend gewijzigd, maar er is wel meer digitale ondersteuning beschikbaar dan voorheen. Zo bieden meerdere verzekeraars nu een app waarmee je het Europees aanrijdingsformulier direct digitaal kunt invullen en indienen. Toch is het papieren formulier nog altijd de officiële standaard waarop je kunt terugvallen — en het verstandigst om altijd een exemplaar in het dashboardkastje te bewaren.
Stap 1: direct na de botsing — wat moet je doen?
Zet je auto veilig aan de kant en zet de alarmlichten aan. Check of er gewonden zijn; bij letsel bel je onmiddellijk 112. Is er uitsluitend blikschade en zijn alle partijen ter plaatse, dan is politie-inzet niet verplicht in Nederland — maar nuttig als de tegenpartij niet wil meewerken of de toedracht betwist.
Maak altijd foto’s, nog voordat de auto’s worden verzet. Leg het schadetafereel vast vanuit meerdere hoeken: de schade aan beide voertuigen, de positie van de auto’s ten opzichte van elkaar, verkeersborden, rijstrepen en eventuele remsporen. Foto’s zijn bij een schadedispuut soms het enige bewijs dat telt. Noteer ook de naam en het telefoonnummer van getuigen; een verklaring van een onafhankelijke voorbijganger weegt zwaar als de schuldvraag later wordt betwist.
Het Europees aanrijdingsformulier correct invullen
Het Europees aanrijdingsformulier — in Nederland ook wel het schadeformulier of constateringsformulier genoemd — is in alle EU-lidstaten identiek qua opbouw. Dat maakt het ook bruikbaar bij ongelukken in het buitenland. Het formulier bestaat uit twee delen: een voorkant die je ter plaatse samen met de tegenpartij invult, en een achterkant die je thuis afrondt.
Op de voorkant vul je in: persoonsgegevens van beide bestuurders, kentekens, verzekeringsmaatschappij en polisnummer van beide partijen, de aard van de aanrijding (vakje 12 aanvinken), en een eenvoudige schets van de situatie (vakje 13). Noteer de rijrichting van beide voertuigen en de straatnaam. Schrijf altijd in hoofdletters met een balpen — het formulier maakt een doordruk voor de andere partij. Doorhalingen zijn uit den boze; als je een fout maakt, moet je beiden een nieuw formulier invullen.
Je hebt wettelijk 8 dagen de tijd om het ingevulde formulier bij je verzekeraar in te dienen. De meeste verzekeraars hanteren tegenwoordig een online schadedossier, waarbij je het formulier kunt uploaden of de gegevens digitaal kunt invoeren. Doe dit zo snel mogelijk: hoe sneller de schademelding binnen is, hoe sneller je dossier in behandeling wordt genomen. Raadpleeg bij twijfel de uitgebreide uitleg van de Consumentenbond over het Europees schadeformulier.
WA, WA+ of allrisk: welke dekking vergoedt wat?
Of je eigen schade wordt vergoed na een botsing, hangt volledig af van je dekkingsniveau. Er zijn drie gangbare varianten:
- WA (Wettelijke Aansprakelijkheid) — De wettelijk verplichte minimale dekking. Dekt uitsluitend schade die jij bij een ander veroorzaakt. Rijd je zelf ergens tegenaan of heb je de botsing veroorzaakt? Dan draai je zelf op voor de reparatiekosten aan je eigen auto. WA is zinvol voor auto’s met een lage dagwaarde.
- WA+ / Beperkt casco — Breidt WA uit met een beperkt pakket voor eigen schade: brand, storm, hagel, diefstal, ruitschade en aanrijding met dieren. Schade door een botsing waarbij jij schuldig bent, valt hier niet onder. Val je niet in de schuld, dan vergoedt de aansprakelijkheidsverzekering van de tegenpartij jouw schade.
- Allrisk / Volledig casco — De meest uitgebreide dekking. Vergoedt ook eigen schuld-schade aan je eigen auto na een botsing, vandalisme en enkelvoudige schade zoals krasschade. Wel geldt een eigen risico: dit varieert in 2026 per verzekeraar en per polis van circa 100 tot 500 euro. Hoe hoger het eigen risico dat je kiest, hoe lager de maandpremie.
Welke dekking het verstandigst is, hangt af van de dagwaarde van je auto. De ANWB hanteert als vuistregel: is je auto meer dan 8.000 tot 10.000 euro waard, dan weegt de extra premie voor allrisk doorgaans op tegen het financiële risico bij eigen schuld-schade. Bij een oudere auto met een waarde onder de 4.000 euro is WA of WA+ in de meeste gevallen de goedkoopste keuze. Meer vergelijkingsinformatie vind je bij de ANWB-dekkingsgids.
Interne verdieping: bekijk ook het overzicht van premies en fiscale aftrek en de categorie autoverzekering voor meer vergelijkende artikelen.
Schuldvraag en bonus-malus: wat zijn de gevolgen voor je premie?
Na een schademelding kijkt je verzekeraar naar de schuldvraag. Was de tegenpartij aantoonbaar schuldig en wordt de schade via diens aansprakelijkheidsverzekering afgewikkeld, dan telt dit doorgaans niet mee voor je eigen bonus-malus-ladder. Je schadejaren blijven ongewijzigd en je premie stijgt niet.
Ben je zelf schuldig en dien je een claim in onder je allrisk-polis, dan zak je wél in de bonus-malus-ladder. Hoeveel treden je terugvalt, verschilt per verzekeraar, maar reken in 2026 op een premie-stijging van gemiddeld 10 tot 30 procent het jaar erna. Bij meerdere schademeldingen in korte tijd kan de premie fors oplopen of kan de verzekeraar besluiten de polis niet te verlengen. Sommige polissen bieden een zogeheten schadevrije jaren-bescherming: je mag dan eenmalig schadeloos melden zonder terugval op de ladder. Lees de polisvoorwaarden goed door of raadpleeg Nibud voor onafhankelijk advies over verzekeringskeuzes.
Total loss: wanneer is je auto afgeschreven?
Na een ernstige botsing kan de verzekeraar besluiten dat je auto total loss is. Er zijn twee varianten:
- Technisch total loss: de auto kan niet meer veilig worden gerepareerd. Dit is zeldzaam bij gewone botsingen, maar komt voor bij frontale aanrijdingen met hoge snelheid.
- Economisch total loss: reparatie is technisch mogelijk, maar de kosten overtreffen de dagwaarde minus de restwaarde. Verzekeraars hanteren in de praktijk een drempel van 70 tot 80 procent van de dagwaarde. Kosten de reparaties meer dan dat bedrag, dan wordt de auto economisch total loss verklaard.
De verzekeraar schakelt een onafhankelijk expertisebureau in om de dagwaarde en de reparatiekosten vast te stellen. Alle experts die voor verzekeraars werken, zijn ingeschreven in het NIVRE-register. Ben je het niet eens met de taxatie? Je hebt het recht een contra-expertise aan te vragen op eigen kosten; bij een groot verschil in taxatie verdeelt de rechtsbijstandsverzekering soms de kosten. De Consumentenbond legt het stappenplan helder uit op de pagina over total loss auto.
Bij total loss ontvang je de dagwaarde uitbetaald, niet de nieuwwaarde of de aankoopprijs die je zelf betaalde. De resterende auto (het wrak) gaat naar de verzekeraar, tenzij je schriftelijk aangeeft hem te willen houden — dan wordt de restwaarde in mindering gebracht op de uitkering. Let op: als er nog een lening op de auto staat, is het verschil tussen de dagwaarde en het openstaande leenbedrag voor eigen rekening, tenzij je een zogeheten GAP-verzekering hebt afgesloten.
Vervangend vervoer: heb je er recht op?
Of je een vervangende auto krijgt terwijl jouw voertuig in de garage staat, hangt af van je polis en de omstandigheden van de botsing. Bij een allrisk-verzekering bieden de meeste verzekeraars hetzij een huurauto, hetzij een dagvergoeding van circa 30 tot 60 euro per dag voor alternatief vervoer — voor een beperkte periode van doorgaans 10 tot 30 dagen. Sommige premiumpolissen verlengen deze periode als de reparatieduur langer duurt.
Bij een WA- of WA+-polis heb je in principe geen recht op vervangend vervoer via je eigen verzekeraar. Was de tegenpartij schuldig, dan kun je de kosten voor een huurauto bij diens verzekeraar claimen als onderdeel van je gevolgschade. Dit verloopt soms via de directe schadevergoeding-regeling of via een letselschade-advocaat als de verzekeraar tegenwerkend is. Raadpleeg voor je rechten bij volgenschade de rijksoverheid.nl of de Autoriteit Financiële Markten (AFM).
Rijd je bij een botsing in het buitenland total loss en kan de auto niet binnen enkele dagen worden gerepareerd, dan springt de wegenhulpverzekering bij — ongeacht je cascodekking. Die vergoeding omvat doorgaans repatriëring, tijdelijk onderdak en vervangend vervoer voor de terugreis. Check altijd de precieze grenzen in je polisblad voor vertrek.
Checklist: wat neem je altijd mee in de auto?
- Europees aanrijdingsformulier (papier + eventueel app op je telefoon)
- Kopie van je kentekenbewijs en groene kaart (verzekeringsbewijs)
- Contactgegevens van je verzekeraar en het schadetermijnnummer
- Opgeladen telefoon met camera voor fotodocumentatie
- Noodtriangel en veiligheidsvest (wettelijk verplicht in veel EU-landen)
Een botsing is altijd vervelend, maar met de juiste voorbereiding en snelle actie kom je een heel eind. Vul het aanrijdingsformulier nauwkeurig in, documenteer alles fotografisch, en dien je schademelding binnen de gestelde termijn in. Kent je polis allrisk, dan loopt de financiële afwikkeling van eigen-schuld-schade via je verzekeraar; bij WA of WA+ is claimen bij de tegenpartij de aangewezen weg. Twijfel je aan je huidige dekking of wil je weten of allrisk voor jou loont? Vergelijk polissen op basis van jouw auto-waarde en rijgedrag — soms scheelt overstappen honderden euro per jaar.
Vergelijk autoverzekeringen via onze dekkingstool en ontdek welke polis het beste bij jouw situatie past.
Veelgestelde vragen
Moet ik altijd de politie bellen na een botsing?
In Nederland is dat niet verplicht bij uitsluitend blikschade, zolang beide partijen ter plaatse zijn en medewerking verlenen aan het invullen van het aanrijdingsformulier. Schakel de politie wél in als er gewonden zijn, als de tegenpartij doorrijdt (hit-and-run), als er alcoholverdenking is, of als de tegenpartij weigert zijn gegevens te verstrekken. In het buitenland gelden soms andere regels — raadpleeg je reisverzekering of de lokale verkeersregels.
Wat als de tegenpartij het aanrijdingsformulier weigert te ondertekenen?
Ondertekening is niet juridisch afdwingbaar ter plaatse. Noteer dan zelf alle gegevens die je kunt waarnemen: kenteken, merk en kleur van de auto, tijdstip en locatie. Maak foto’s van het kenteken. Vraag getuigen om hun contactgegevens en meld de weigering direct aan je verzekeraar. Zonder handtekening van de tegenpartij wordt het claimen lastiger, maar de combinatie van foto-bewijs en getuigenverklaringen biedt doorgaans voldoende grond voor de schadebehandeling.
Hoe lang duurt een schadeclaim na een botsing gemiddeld?
Eenvoudige claims bij duidelijke schuldvraag worden in 2026 gemiddeld binnen 5 tot 10 werkdagen afgehandeld als het dossier compleet is. Bij complexere schades, betwiste schuld of totaal-lossituaties loopt dit op tot 4 tot 8 weken. Schakel je een contra-expert in of stap je naar de Geschillencommissie Financiële Dienstverlening (Kifid), dan kan de procedure meerdere maanden duren. Houd contact met je verzekeraar en vraag regelmatig een statusupdate op.
Verlies ik mijn schadevrije jaren als de ander schuldig is?
Nee, als de tegenpartij aantoonbaar schuldig is en de schade via diens WA-verzekering wordt vergoed, tellen deze schadejaren niet mee voor jouw bonus-malus-ladder. Dit geldt ook als je eigen verzekeraar voorschiet en de kosten later verhaalt op de aansprakelijke partij. Ben je zelf (deels) schuldig en dien je een claim in onder je allrisk-dekking, dan val je wél terug op de bonus-malus-ladder.
Wat dekt WA+ bij een botsing met een dier op de weg?
WA+ (beperkt casco) dekt aanrijdingen met dieren expliciet — ook als het dier de rijbaan oversteekt en jij er niet onderuit kunt. Dit geldt voor zowel grote dieren (hert, koe) als kleine. De schade aan je eigen auto wordt vergoed tot de dagwaarde minus het eigen risico. Botsing met een gevallen boom of hagelschade zijn eveneens standaard gedekt onder WA+. Een opzettelijke botsing of schade door overbelading valt daar uiteraard niet onder.
Heb ik recht op vervangend vervoer als mijn auto total loss is verklaard?
Dat hangt af van je polis. Bij allrisk bieden de meeste verzekeraars een huurauto of dagvergoeding tot de uitkering is afgehandeld — gemiddeld 10 tot 30 dagen. Bij WA of WA+ is er geen automatisch recht op vervangend vervoer via je eigen verzekeraar. Was de tegenpartij schuldig, dan kun je de huurkosten claimen als gevolgschade bij diens aansprakelijkheidsverzekeraar. Vraag hierbij altijd alle bonnetjes en onderbouwing van de huurkosten op.
Tekst geoptimaliseerd in mei 2026.









