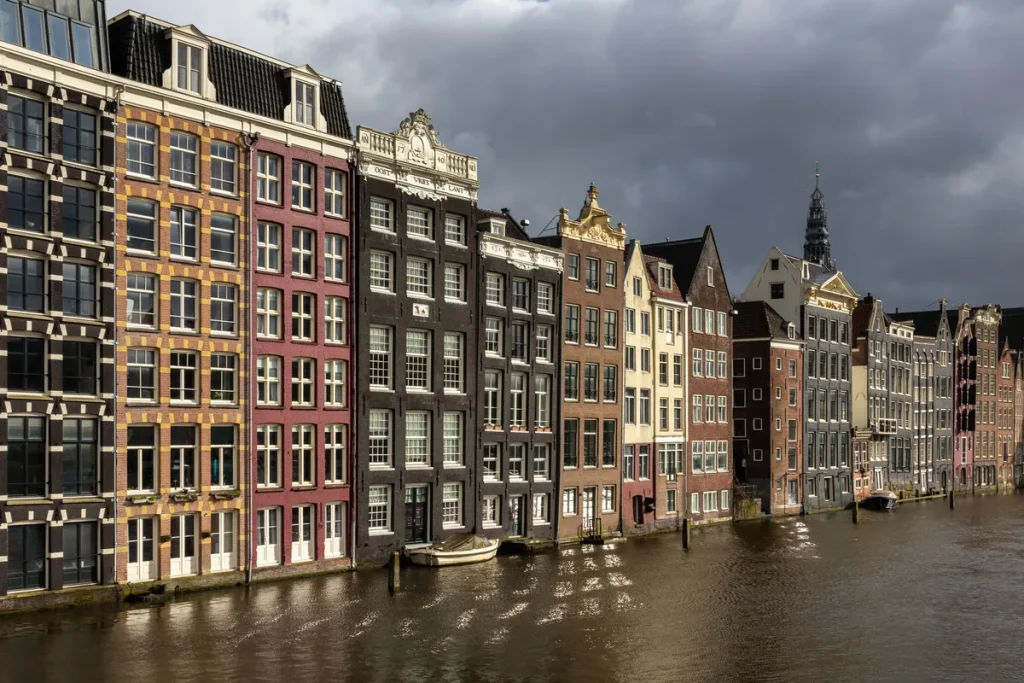
Wonen of ondernemen in Amsterdam heeft veel voordelen, maar de verzekeringsrekening is er doorgaans een stuk hoger dan in de rest van Nederland. Hogere inbraakrisico’s, dichte bebouwing, grachtenpanden die niet zomaar te vervangen zijn en een fiets die gemiddeld vaker gestolen wordt dan waar ook in het land — het zijn allemaal factoren die terugkomen in de premieberekening van elke verzekeraar. In 2026 zijn die verschillen alleen maar duidelijker geworden.
Dit artikel legt uit waarom verzekeren in Amsterdam meer kost, welke verzekeringen bijzondere aandacht verdienen en waar je als Amsterdammer juist kunt besparen. Van de collectieve zorgverzekering van de gemeente tot de speciale dekking voor een rijksmonument aan de Herengracht — we behandelen alles concreet en actueel.
Autopremie in Amsterdam: tot 30% hoger in de binnenstad
De postcode waarmee je bij een verzekeraar aanklopt, bepaalt voor een groot deel wat je betaalt voor je autoverzekering. In Amsterdam is dat effect bijzonder sterk. Uit onderzoek van Pricewise blijkt dat automobilisten in de Amsterdamse binnenstad (postcodegebied 1000–1099) tot 30% meer betalen dan de nationale gemiddelden voor vergelijkbare auto’s en dekkingen. Het verschil tussen de goedkoopste en duurste aanbieder voor eenzelfde auto in Amsterdam kan oplopen tot ruim 850 euro per jaar.
De gemiddelde maandpremie voor een autoverzekering in Amsterdam lag in begin 2026 rond de 77 euro — voor een doorsnee personenwagen met allriskverzekering. In een gemeente als Staphorst betaalt dezelfde bestuurder met dezelfde auto aanzienlijk minder. Verzekeraars baseren hun premie op lokale schadecijfers: het aantal inbraken, aanrijdingen, vandalisme en betalingsachterstanden per postcodegebied. In de Amsterdamse binnenstad scoren die factoren structureel hoger.
Op de Amsteldijk — een willekeurig voorbeeld binnen postcodegebied 1074 — liepen de WA-premies voor één en hetzelfde voertuig uiteen van 34 euro tot 83 euro per maand, een verschil van bijna 588 euro per jaar. Dat maakt vergelijken in Amsterdam geen luxe maar pure noodzaak. Gebruik daarvoor tools zoals de vergelijkingstool van de Consumentenbond of bekijk ons overzicht bij autoverzekeringen.
Fietsverzekering: Amsterdam is de duurste gemeente van Nederland
Amsterdam staat bekend als fietsstad, maar dat imago heeft een keerzijde: nergens in Nederland worden zoveel fietsen gestolen. Uit CBS-cijfers over 2023 blijkt dat Amsterdam 13,47 fietsdiefstallen per 1.000 inwoners kende — ruim 60% meer dan het landelijke gemiddelde. Die statistiek vertaalt zich rechtstreeks naar de premiehoogte.
Voor een elektrische fiets van 3.000 euro betaal je in Amsterdam al snel 200 tot 400 euro per jaar aan verzekeringspremie, afhankelijk van het merk, de verzekeraar en het type slot dat je gebruikt. Een vergelijkbare e-bike in Staphorst is voor minder dan 100 euro per jaar te verzekeren. Voor elektrische bakfietsen — populair onder Amsterdamse gezinnen — kunnen de jaarlijkse kosten in de stad oplopen tot boven de 800 euro, vergeleken met iets meer dan 100 euro op het platteland: een verschil van meer dan 700%.
Fietsverzekeringspremies stijgen in 2026 verder door twee trends: het groeiende aandeel duurdere e-bikes in het wagenpark en een toename van schades boven de 800 euro (in 2021 lag de gemiddelde schade nog op 690 euro). Een goed ART-goedgekeurd slot verlaagt de premie bij veel aanbieders. Lees meer bij onze categorie Fiets- en e-bikeverzekering.
Woonhuisverzekering voor grachtenpanden en monumenten
Amsterdam telt meer dan 9.000 rijksmonumenten, waarvan een groot deel bestaat uit grachtenpanden in de binnenstad. Voor eigenaren van zulke panden geldt dat een standaard opstalverzekering doorgaans onvoldoende is. Een grachtenpand verzekeren vraagt om een taxatierapport van een gecertificeerde taxateur, omdat de herbouwwaarde — de kosten om het pand bij totaalschade identiek te herbouwen — bij monumenten vele malen hoger kan liggen dan de marktwaarde.
Gespecialiseerde aanbieders zoals Donatus en VGA Verzekeringen (het gemeentelijke verzekeringsadviesbureau van Amsterdam) bieden maatwerkverzekeringen voor monumentale panden. De premie houdt rekening met specifieke risico’s: paalfundering die bij bodemdaling kan verzakken, houten geveldelen die stormschade oplopen, en herstelkosten waarbij ambachtslieden met historische kennis nodig zijn. Dat maakt restauratie gemiddeld 30 tot 50% duurder dan nieuwbouw.
Voor de financiering van onderhoud aan rijksmonumenten bestaat de woonhuissubsidie van de Rijksdienst voor het Cultureel Erfgoed. Voor verduurzaming van monumenten is ook de ISDE-subsidie (Investeringssubsidie Duurzame Energie en Energiebesparing) sinds 2024 toegankelijker geworden. Een combinatie van juiste verzekering en beschikbare subsidies is voor monumenteigenaren in Amsterdam dan ook de slimste route. Bekijk ook onze pagina over Woonhuis- en inboedelverzekering voor meer achtergrond.
Gemeente Amsterdam collectief: Zilveren Kruis en de overstap naar CZ
Amsterdammers met een laag inkomen kunnen gebruik maken van de collectieve zorgverzekering die de gemeente aanbiedt. Tot en met 2025 was Zilveren Kruis de aanbieder van dit pakket. In 2026 maakt Amsterdam de overstap naar CZ als nieuwe collectieve zorgverzekeraar — een ingrijpende wijziging voor de tienduizenden Amsterdammers die van deze regeling gebruik maken.
Zilveren Kruis bood in 2026 (voor wie nog onder het oude contract viel) de basisverzekering Basis Zeker aan voor 159,25 euro per maand, aangevuld met een van drie verplichte aanvullende pakketten (AV Amsterdam 1, 2 of 3). De gemeente hanteert een inkomenstoets: wie recht heeft op de collectieve verzekering, kan het eigen risico gespreid betalen in termijnen van 32,08 euro per maand, waarbij niet-gebruikte bedragen aan het einde van het jaar worden terugbetaald.
Wil je weten of je in aanmerking komt voor de collectieve zorgverzekering? De gemeente Amsterdam heeft hier een aparte regeling voor via amsterdam.nl. De overstap naar CZ betekent dat je actief moet controleren of je bestaande aanvullende dekking behouden blijft of opnieuw moet worden afgesloten.
Expat-pakketten en AON: internationaal Amsterdam
Amsterdam is niet alleen een Nederlandse stad — het is ook het Europese hoofdkwartier van tientallen multinationals. AON, een van de grootste verzekeringsbemiddelaars ter wereld, heeft zijn Europese HQ in Amsterdam en is daarmee een van de grotere werkgevers in de financiële dienstverlening in de stad. Voor de duizenden expats die via internationale bedrijven in Amsterdam werken, bestaan speciale expat-verzekeringspakketten.
Expat-pakketten combineren doorgaans internationale zorgverzekering (vaak via Cigna, Allianz Care of Aetna), aansprakelijkheidsdekking die ook buiten Nederland geldt, en soms een inboedelverzekering die rekening houdt met tijdelijke huurcontracten. De premie voor een volledig expat-pakket voor een gezin in Amsterdam ligt in 2026 tussen de 350 en 600 euro per maand, afhankelijk van de gewenste werelddekking en het eigen risico.
Wie als zelfstandige expat in Amsterdam werkt, doet er goed aan ook een arbeidsongeschiktheidsverzekering (AOV) te overwegen. De premie daarvoor is in Amsterdam vergelijkbaar met die in andere grote steden, maar de administratieve drempels voor zzp’ers die recent naar Nederland zijn gekomen, zijn soms hoger. Meer hierover lees je bij het AFM of via de Consumentenbond.
Hoe bespaar je als Amsterdammer op je verzekeringspremie?
Ondanks de hogere risicoprofielen zijn er concrete manieren om de verzekeringskosten in Amsterdam te drukken. De belangrijkste: vergelijk elk jaar opnieuw. Door de grote prijsverschillen tussen aanbieders binnen dezelfde postcode — soms meer dan 50% — is overstappen in Amsterdam gemiddeld lucratiever dan in kleinere gemeenten.
Praktische tips die verzekeraars zelf aangeven voor Amsterdammers:
- Autoverzekering: kies een hogere eigen bijdrage als je weinig rijdt (Amsterdammers rijden gemiddeld minder km per jaar dan mensen buiten de stad), vraag om kilometerkorting.
- Fietsverzekering: investeer in een ART-gecertificeerd slot (klasse 4 of 5) — dit levert bij meerdere aanbieders 10 tot 20% premiekorting op.
- Woonhuisverzekering: laat bij een monumentaal pand een professionele taxatie uitvoeren — onderverzekering is bij grachtenpanden een reëel risico dat bij schade tot grote persoonlijke kosten leidt.
- Zorgverzekering: check elk jaar of je in aanmerking komt voor de gemeentelijke collectieve verzekering — de inkomensgrenzen worden jaarlijks geïndexeerd.
Verzekeren in Amsterdam vraagt meer aandacht dan elders, maar wie vergelijkt, slimme keuzes maakt rondom beveiliging en gebruik maakt van gemeentelijke regelingen, betaalt niet méér dan nodig. De stad is duur, maar een onverzekerde schade is altijd duurder.
Veelgestelde vragen
Waarom is mijn autoverzekering in Amsterdam zoveel duurder?
Verzekeraars hanteren postcodegebieden als basis voor hun risicobeoordeling. In Amsterdam — zeker in de binnenstad (postcodes 1000–1099) — zijn de schadecijfers voor inbraak, aanrijdingen en vandalisme structureel hoger dan het landelijk gemiddelde. Dat vertaalt zich in een hogere premie, die bij de goedkoopste aanbieders al snel 25 tot 30% boven het nationaal gemiddelde ligt. Vergelijken loont: het verschil tussen de goedkoopste en duurste aanbieder in Amsterdam kan meer dan 850 euro per jaar zijn.
Kan ik mijn fiets in Amsterdam überhaupt nog betaalbaar verzekeren?
Ja, maar de premie is hoger dan elders. Voor een gewone fiets van 500 euro is een fietsverzekering in Amsterdam doorgaans niet zinvol — de jaarpremie weegt niet op tegen de waarde. Voor e-bikes vanaf 1.500 euro is verzekeren wel degelijk aan te raden. Een ART-goedgekeurd slot (klasse 3 of hoger) is niet alleen verplicht bij sommige verzekeraars, maar levert ook premiekorting op. Vergelijk aanbieders op specificaties als dakdekking en sloteis.
Hoe werkt de collectieve zorgverzekering van de gemeente Amsterdam?
De gemeente Amsterdam biedt mensen met een laag inkomen een collectieve zorgverzekering met uitgebreidere dekking dan de standaard basisverzekering. Tot 2025 was Zilveren Kruis de aanbieder; in 2026 stapt Amsterdam over naar CZ. De gemeente voert een inkomenstoets uit. Wie recht heeft op de regeling, betaalt het eigen risico gespreid in maandtermijnen, en niet-gebruikte bedragen worden terugbetaald. Aanvragen loopt via amsterdam.nl.
Hoe verzeker ik mijn grachtenpand of rijksmonument in Amsterdam?
Een standaard opstalverzekering dekt een rijksmonument zelden adequaat. De herbouwwaarde van een grachtenpand — inclusief historische gevelelementen, houten constructies en ambachtelijk herstelwerk — ligt doorgaans aanzienlijk hoger dan de marktwaarde. Laat eerst een taxatierapport opstellen door een gecertificeerde taxateur. Zoek vervolgens een verzekeraar die ervaring heeft met monumenten, zoals Donatus of VGA Verzekeringen in Amsterdam. Combineer dit met de woonhuissubsidie van de RCE voor onderhoudskosten.
Zijn er speciale verzekeringen voor expats in Amsterdam?
Ja. Expats die via een internationale werkgever in Amsterdam werken, vallen vaak onder een collectief bedrijfspakket dat internationale zorgverzekering, aansprakelijkheid en inboedel combineert. Wie als zelfstandige expat in Amsterdam werkt, moet zelf een zorgverzekering afsluiten (verplicht na 4 maanden inschrijving in de BRP) en wordt aangeraden ook een AOV en aansprakelijkheidsverzekering te regelen. Aanbieders als Cigna, Allianz Care en lokale brokers gespecialiseerd in expats bieden hiervoor specifieke pakketten aan.
Tekst geoptimaliseerd in mei 2026.









