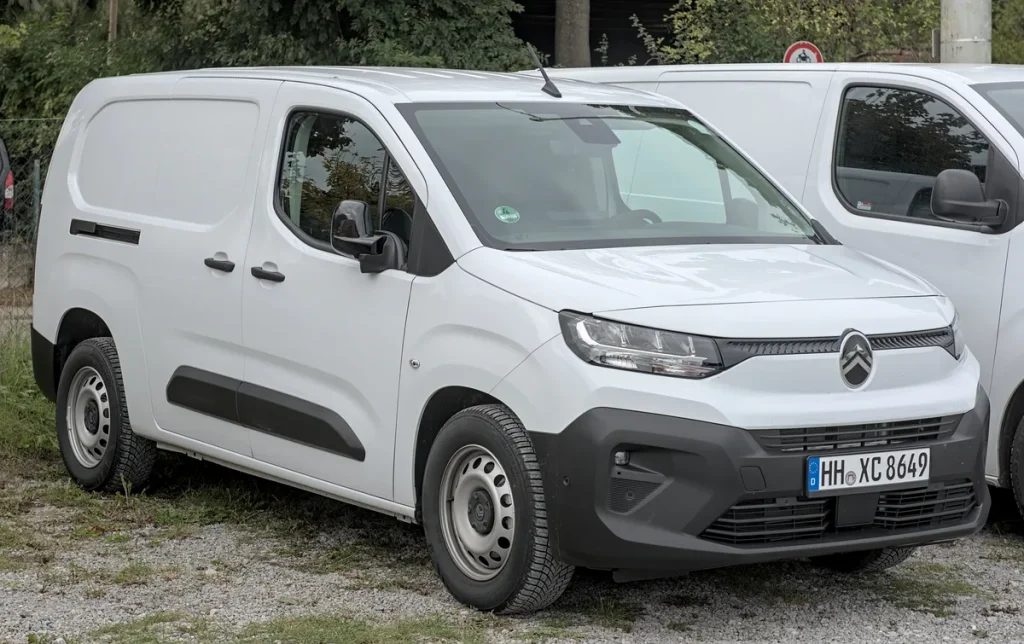
De Citroën Berlingo is misschien wel de meest veelzijdige auto van Nederland. Je ziet hem als compacte gezinsauto op de oprit, als wit bestelbusje bij de loodgieter en steeds vaker als stille elektrische ë-Berlingo op de snelweg. Die veelzijdigheid is geweldig — maar het maakt verzekeren ook net iets ingewikkelder dan bij een gewone personenauto. Dezelfde carrosserie kan namelijk een geel of een grijs kenteken hebben, en dat verschil bepaalt hoeveel premie je betaalt en bij welke verzekeraar je terechtkan.
In 2026 zijn de verzekeringspremies in Nederland gemiddeld 8 tot 12 procent gestegen ten opzichte van 2024, onder meer door hogere reparatiekosten en de toegenomen schadeclaims na extreme weersomstandigheden. Voor de Berlingo — particulier én zakelijk — is het dus de moeite waard om je polis goed te vergelijken. In dit artikel zetten we alles op een rij: dekkingen, premie-indicaties, het grijs kenteken, speciale ombouwen én wat er komt kijken bij de ë-Berlingo.
Berlingo als personenauto: de MPV-variant
De Citroën Berlingo Multispace — of in de huidige generatie simpelweg de Berlingo personenauto — is een ruime MPV met vijf of zeven zitplaatsen. In de verzekeringswereld valt dit model gewoon onder de categorie personenvoertuigen met een geel kenteken. Je kunt hem verzekeren via elke reguliere autoverzekeraar.
De catalogusprijzen van de huidige Berlingo MPV liggen in 2026 ruwweg tussen de €27.000 en €38.000, afhankelijk van uitvoering en opties. Voor een nieuwe Berlingo personenauto is een all-risk (WA volledig casco) verzekering verstandig. Zodra de auto ouder is dan vijf à zes jaar en de dagwaarde gezakt is naar pakweg €10.000 à €12.000, is overstappen naar WA beperkt casco een logische stap. Voor Berlingo’s ouder dan tien jaar volstaat doorgaans een WA-verzekering.
Een premie-indicatie voor een veertigjarige bestuurder met vijftien schadevrije jaren en een nieuwe Berlingo personenauto in 2026: WA beperkt casco kost gemiddeld €55 tot €80 per maand; all-risk loopt op tot €90 tot €130 per maand, afhankelijk van de verzekeraar en het eigen risico dat je kiest. Met een extra vrijwillig eigen risico van €500 bovenop het verplichte eigen risico kun je de premie vaak 15 tot 20 procent drukken.
Berlingo Van en het grijs kenteken: dit verandert aan je verzekering
De Citroën Berlingo Van is uiterlijk vrijwel identiek aan de personenvariant, maar heeft een grijs kenteken omdat het officieel een bedrijfsauto is. Dat heeft grote gevolgen voor hoe je de auto verzekert. Een grijs kenteken betekent dat je de auto alleen voor zakelijk vervoer mag gebruiken — privégebruik is formeel niet toegestaan en kan bij schade leiden tot problemen met de uitkering.
Bij een bestelautoverzekering voor de Berlingo Van gelden andere polisvoorwaarden dan bij een particuliere autoverzekering. Zo wordt de cataloguswaarde door de verzekeraar veelal berekend exclusief btw, omdat zakelijke rijders de btw kunnen terugvorderen. Dat drukt de grondslag voor de all-risk premie. Tegelijk kunnen specifieke zakelijke risico’s — zoals schade aan lading of gereedschap in de laadruimte — niet standaard meeverzekerd zijn. Daarvoor heb je een aparte goederenverzekering of een uitbreiding op de bedrijfsverzekering nodig.
Premie-indicatie 2026 voor een Berlingo Van (grijs kenteken) voor een zzp’er of mkb-bedrijf: WA loopt van circa €35 tot €60 per maand; WA beperkt casco van €55 tot €85; all-risk van €80 tot €120 per maand. Vergelijkers zoals Consumentenbond en gespecialiseerde bestelautoverzekeraars laten flinke prijsverschillen zien — vergelijken loont dus. Bekijk ook onze bedrijfsverzekeringen voor aanvullende zakelijke dekkingen.
Heb je personeel dat in de Berlingo Van rijdt? Dan ben je als werkgever verplicht een deugdelijke WA-verzekering te hebben. Werkgeversaansprakelijkheid voor verkeersschade is al jaren een aandachtspunt bij de Rijksoverheid: als een werknemer tijdens werktijd schade veroorzaakt, kan de werkgever aansprakelijk worden gesteld voor wat de autoverzekering niet dekt.
Laadruimte-inboedel en gereedschapsdekking
Een van de meest gemaakte fouten bij het verzekeren van een Berlingo Van is ervan uitgaan dat het gereedschap of de goederen in de laadruimte automatisch meeverzekerd zijn. Dat is niet zo. Een standaard bestelautoverzekering dekt de auto zelf — carrosserie, motor, ruit — maar niet wat erin ligt.
Voor zzp’ers en kleine bedrijven die dagelijks met gereedschap, materialen of producten rijden, is een aparte inboedel- of inventarisverzekering voor onderweg essentieel. Sommige verzekeraars bieden dit als uitbreiding op de bestelautoverzekering aan, anderen alleen als losse polis. Vraag bij het afsluiten altijd expliciet na of gereedschap en lading gedekt zijn bij diefstal uit de gesloten bestelbus — en let op de sublimieten, want die zijn soms slechts €1.500 per voorval.
Ook de vaste inrichting van een Berlingo Van — denk aan een laadbodem, scheidingswand of vaste opbergsystemen — valt niet automatisch onder de cascoverzekering van de auto. Laat dit apart vastleggen in de polis of zorg voor een aparte inventarisdekking. Meer over zakelijke dekkingen vind je in onze bedrijfspand & inventarisverzekering-sectie.
De ë-Berlingo elektrisch verzekeren: accu, laadpaal en hogere premie
De ë-Berlingo — zowel de MPV-variant als de ë-Berlingo Van — is de volledig elektrische versie met een 50 kWh-accu en een actieradius van circa 280 kilometer (WLTP). In 2026 is de ë-Berlingo steeds populairder geworden, mede dankzij de zakelijke bijtellingsregels en de lagere brandstofkosten ten opzichte van diesel.
Verzekeren van een elektrische auto kost in 2026 gemiddeld 25 tot 40 procent meer dan een vergelijkbare verbrandingsmotor-auto. Dat heeft alles te maken met de accu: die is het duurste onderdeel en bij een ernstig ongeluk soms volledig afgeschreven. Reparatiekosten bij elektrische voertuigen zijn over het algemeen hoger dan bij benzine- of dieselauto’s, en niet elke carrosserie-werkplaats heeft gecertificeerde EV-technici in dienst.
Bij de meeste all-risk autoverzekeringen is de accu van de ë-Berlingo meeverzekerd als deze onderdeel is van de cataloguswaarde — wat bij Citroën het geval is (de accu is eigendom van de koper, niet gehuurd). Verzekeraars als Nationale Nederlanden bieden een specifieke Accu Zekerheid-dekking die ook capaciteitsverlies van de batterij vergoedt als die onder een bepaalde drempel zakt — interessant voor wie een tweedehands ë-Berlingo overweegt.
Naast de autoverzekering zelf is het slim om na te gaan of je laadpaal thuis meeverzekerd is. De meeste inboedelverzekeringen dekken een vaste laadpaal als onderdeel van de opstal of inboedel, maar check dit altijd expliciet. Voor de ë-Berlingo Van geldt hetzelfde als voor andere elektrische bestelbussen: de zakelijke laadpaal op het bedrijfspand valt doorgaans onder de bedrijfsinventarisverzekering.
Ombouw tot camper of rolstoelauto
De Berlingo is dankzij zijn hoge dakrand en ruime laadruimte een populaire basis voor ombouwen. Twee veelvoorkomende varianten zijn de micro-camper (voor weekendtrips en kamperen) en de rolstoelauto met vloerverlaging en een oprijhelling of lift.
Bij een camperombouw verandert de officiële bestemming van de auto. Je moet de ombouw laten keuren door de RDW en de voertuigcategorie laten aanpassen. Een als camper ingeschreven Berlingo valt onder de camperverzekering, niet meer onder de gewone autoverzekering. Camperpremies zijn doorgaans vergelijkbaar met of iets lager dan all-risk autopremies, maar de polisvoorwaarden verschillen wezenlijk — denk aan inventarisdekking voor de vaste inrichting.
Bij een rolstoelauto-ombouw blijft de kentekenregistratie vaak ongewijzigd, maar de aanpassingen — vloerverlaging, aanbouwdelen, speciaal onderstel — vertegenwoordigen een aanzienlijke extra waarde. Meld iedere aanpassing aan je verzekeraar. Aanpassingen die niet gemeld zijn, worden bij schade mogelijk niet vergoed. Gespecialiseerde aanbieders als Welzorg en Tripod Mobility adviseren bij aanschaf vaak ook over de juiste verzekeringsvorm voor aangepaste voertuigen.
Premies vergelijken: zo pak je het aan in 2026
Of je nu een gewone Berlingo personenauto, een Berlingo Van met grijs kenteken of een ë-Berlingo wilt verzekeren — de aanpak is steeds dezelfde. Begin met een online vergelijker om een eerste indicatie te krijgen, en vraag daarna bij twee of drie gespecialiseerde verzekeraars een maatwerkcalculatie op.
| Variant | WA | WA Beperkt Casco | All Risk |
|---|---|---|---|
| Berlingo MPV (geel kenteken, nieuw) | €25–€40 | €55–€80 | €90–€130 |
| Berlingo Van (grijs kenteken, zakelijk) | €35–€60 | €55–€85 | €80–€120 |
| ë-Berlingo MPV elektrisch (nieuw) | €35–€55 | €75–€110 | €115–€165 |
| ë-Berlingo Van elektrisch (grijs kenteken) | €40–€65 | €80–€115 | €120–€170 |
Indicatieve maandpremies voor een bestuurder van 40 jaar met 15 schadevrije jaren, woonplaats middelgrote stad, geen extra vrijwillig eigen risico. Werkelijke premies kunnen flink afwijken. Raadpleeg een vergelijker of adviseur voor een persoonlijke berekening.
Let bij het vergelijken ook op de volgende punten: het verplicht eigen risico (standaard €150 bij casco), de bonus-malus ladder, de dekkingsgebieden (Europa of wereldwijd), pechhulp-inclusie en de afschrijvingsregeling bij total loss. Bij de ë-Berlingo is de afschrijvingscurve van de accu een extra aandachtspunt — sommige verzekeraars rekenen met een snellere waardedaling van het elektrisch rijden-component.
Wil je je autoverzekering vergelijken? Gebruik dan altijd je precieze RDW-gegevens: cataloguswaarde, uitvoering en bouwjaar. Voor zakelijk gebruik van de Berlingo Van geldt: vraag ook naar de mogelijkheid om meerdere voertuigen op één wagenparkverzekering te zetten — dat kan bij drie of meer voertuigen flink schelen in de premie.
De Citroën Berlingo is in al zijn varianten een praktische auto met een breed gebruikersprofiel. Of je nu als gezin kilometers maakt, als zzp’er dagelijks op pad bent of kiest voor de elektrische ë-Berlingo: met de juiste verzekering rij je zonder financiële verrassingen. Neem de tijd om te vergelijken, meld alle aanpassingen aan je verzekeraar, en controleer zeker voor de ë-Berlingo of de accudekking goed geregeld is.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Wat is het verschil tussen een Berlingo met geel en grijs kenteken voor de verzekering?
Een geel kenteken betekent dat het om een personenauto gaat — je kunt die bij elke reguliere autoverzekeraar verzekeren. Een grijs kenteken betekent dat de Berlingo geregistreerd staat als bedrijfsauto (bestelauto). Je hebt dan een bestelautoverzekering nodig, en privégebruik is formeel niet toegestaan. De premie wordt berekend op de waarde exclusief btw, wat de grondslag verlaagt, maar de polisvoorwaarden wijken af van een gewone autoverzekering.
Is de accu van de ë-Berlingo meeverzekerd bij een all-risk polis?
Ja, bij de ë-Berlingo is de accu eigendom van de koper en onderdeel van de cataloguswaarde. Daardoor is de accu bij de meeste all-risk verzekeringen automatisch meeverzekerd. Let wel: sommige polissen vergoeden alleen fysieke schade aan de accu, niet capaciteitsverlies door slijtage. Wil je ook dat gedekt hebben, kijk dan naar verzekeraars met een specifieke EV-accudekking, zoals de Nationale Nederlanden Accu Zekerheid.
Is het gereedschap in mijn Berlingo Van verzekerd via de bestelautoverzekering?
Nee, standaard dekt een bestelautoverzekering alleen de auto zelf. Gereedschap, materialen en andere lading in de laadruimte zijn niet meeverzekerd. Voor dekking van bedrijfsinhoud onderweg heb je een aparte inboedel- of inventarisverzekering nodig. Sommige verzekeraars bieden dit als uitbreiding op de bestelautovolis aan. Let op sublimieten — die kunnen soms maar €1.500 per event bedragen.
Wat moet ik regelen als ik mijn Berlingo ombouw tot camper of rolstoelauto?
Bij een camperombouw moet je de voertuigcategorie bij de RDW laten aanpassen naar camper en een camperverzekering afsluiten in plaats van een reguliere autoverzekering. Bij een rolstoelauto-ombouw blijft de kentekenregistratie doorgaans gelijk, maar je moet alle aanpassingen (vloerverlaging, oprijhelling, speciale aanbouwdelen) verplicht melden bij je verzekeraar. Niet-gemelde aanpassingen worden bij schade mogelijk niet vergoed.
Hoe bespaar ik op de premie voor mijn Berlingo Van met grijs kenteken?
Er zijn meerdere manieren: kies een hoger vrijwillig eigen risico (€250 of €500 extra), bouw schadevrije jaren op via een zakelijke bonus-malusladder, overweeg een wagenparkverzekering als je meerdere voertuigen hebt (meestal voordeliger vanaf drie auto’s), en vergelijk jaarlijks via een onafhankelijke vergelijker. De prijsverschillen tussen verzekeraars voor bestelautoverzekeringen lopen in 2026 soms op tot 40 procent voor dezelfde dekking.
Wat kost een verzekering voor de ë-Berlingo elektrisch in 2026?
De elektrische ë-Berlingo is gemiddeld 25 tot 40 procent duurder te verzekeren dan een vergelijkbare benzine-Berlingo. Voor een all-risk polis op een nieuwe ë-Berlingo MPV betaal je in 2026 indicatief €115 tot €165 per maand, afhankelijk van bestuurder, woonplaats en verzekeraar. De hogere premie is grotendeels te verklaren door de hoge vervangingswaarde van de accu en de hogere reparatiekosten bij schade aan elektrische systemen.









