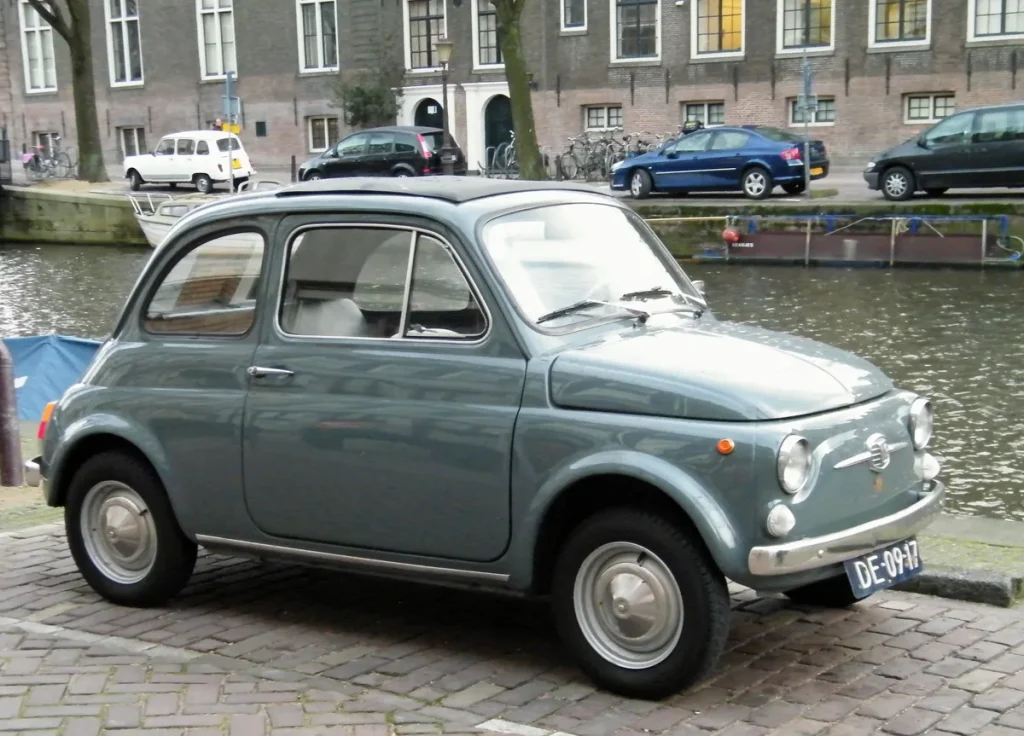
De Fiat 500 is al decennia een vertrouwd gezicht in Nederlandse binnensteden. Compact, stijlvol en makkelijk te parkeren — het zijn precies die eigenschappen die de 500 tot één van de meest verkochte stadsauto’s van Nederland maken. Maar ook de grotere broers en zussen uit de Fiat-familie, zoals de Panda, Tipo en de gloednieuwe 600e, rijden steeds vaker door onze straten. Voor al die modellen geldt: je hebt een autoverzekering nodig, en het loont om te weten wat dat kost en welk type dekking past bij jouw situatie.
In 2026 liggen de gemiddelde autopremies in Nederland hoger dan een jaar geleden, mede door stijgende reparatiekosten en een toegenomen autodiefstaldrukte. Toch is een Fiat — zeker het goedkopere segment — relatief voordelig te verzekeren. In dit artikel vind je premie-indicaties per model, uitleg over WA, beperkt casco en allrisk, en specifieke aandachtspunten voor de elektrische 500e.
Waarom zijn Fiats relatief goedkoop te verzekeren?
Verzekeraars baseren hun premie op een groot aantal factoren: cataloguswaarde, reparatiekosten, diefstalrisico, schadestatistiek en het gewicht van de auto. Kleine Fiat-modellen zoals de 500 en Panda scoren op de meeste van die punten gunstig. Ze hebben een lage cataloguswaarde in vergelijking met premium-merken, zijn licht en worden vaak in de stad gereden op lage snelheden — wat het risico op ernstige botsingschade beperkt.
Daar staat tegenover dat de Fiat 500 in 2025 op plek 7 stond in de top-10 meest gestolen auto’s in Nederland, met circa 169 diefstallen. Dat is een aandachtspunt voor de premieberekening, al is het absolute aantal voor een model met honderdduizenden exemplaren op de weg nog relatief laag. De populairste doelwitten bij autodieven in 2025 waren de Toyota RAV4 (387 diefstallen) en de Kia Sportage (162), wat de Fiat 500 in perspectief plaatst.
Voor de Fiat Panda geldt dat het model al jaren wordt gepositioneerd als zuinige, praktische stadsauto. De lage aanschafprijs vertaalt zich direct naar een lagere verzekeringspremie, zeker als je voor WA kiest bij een wat oudere uitvoering.
Premie-indicaties per Fiat-model in 2026
Premies zijn altijd persoonsafhankelijk: je leeftijd, woonplaats, jaarkilometrage, schadevrije jaren en het bouwjaar van de auto bepalen samen wat je betaalt. Toch geven onderstaande indicaties een goed richtpunt voor een 40-jarige bestuurder in een middelgrote stad, met circa 10.000 km per jaar en 5 schadevrije jaren.
| Model | WA (per maand) | Beperkt casco | Allrisk |
|---|---|---|---|
| Fiat 500 (2019-2023) | € 22 – € 30 | € 27 – € 38 | € 37 – € 55 |
| Fiat 500e (2021-2024) | € 35 – € 50 | € 45 – € 65 | € 65 – € 95 |
| Fiat Panda (2015-2023) | € 18 – € 28 | € 23 – € 35 | € 32 – € 50 |
| Fiat Tipo (2016-2023) | € 24 – € 36 | € 30 – € 45 | € 42 – € 60 |
| Fiat 600 / 600e (2024-heden) | € 40 – € 60 | € 52 – € 75 | € 75 – € 110 |
De laagste premies zijn te vinden via vergelijkingssites zoals autoverzekering.nl of direct bij verzekeraars als InShared en Allianz Direct. Begin 2026 bood FBTO WA-verzekeringen voor de goedkopere Fiat-modellen al vanaf circa € 13 per maand, maar dat is voor profielen met een lange schadevrije rijgeschiedenis.
WA, beperkt casco of allrisk: wat past bij jouw Fiat?
De keuze tussen WA, WA+ (beperkt casco) en allrisk hangt sterk af van de dagwaarde van je auto. Als vuistregel geldt: is de dagwaarde minder dan € 5.000, dan loont allrisk zelden — de extra premie verdien je nooit terug uit een eventuele schadevergoeding. Is de auto nog meer dan € 10.000 waard, dan is allrisk doorgaans slim.
WA (wettelijke aansprakelijkheid) dekt schade die jij veroorzaakt bij anderen. Dit is de minimale wettelijke verplichting in Nederland. Rij je in een Fiat Panda van 10 jaar oud met een dagwaarde van € 2.500, dan is WA vaak de verstandige keuze.
Beperkt casco (WA+) voegt dekking toe voor schade door brand, diefstal, hagel, ruitschade en aanrijding met een dier. Gezien de diefstalcijfers voor de Fiat 500 kan het toevoegen van diefstaldekking de moeite waard zijn, zeker in stedelijke omgevingen. De extra maandpremie bedraagt gemiddeld € 5 tot € 15.
Allrisk dekt ook schade aan je eigen auto door een botsing, ook als jij de schuldige bent. Dit is relevant voor nieuwere modellen: een Fiat 500 van 2022 kost nieuw circa € 20.000, en een deuk in de flank kan al snel € 1.500 reparatiekosten opleveren. Bij een model jonger dan 4 jaar is allrisk vrijwel altijd aan te raden.
De Fiat 500e: elektrisch rijden en accudekking
De volledig elektrische Fiat 500e (geïntroduceerd in 2020, facelift in 2024) brengt extra verzekeringstechnische aandachtspunten mee. De accu is het duurste onderdeel van het voertuig en een vervanging kan oplopen tot € 8.000 à € 12.000. Niet alle verzekeraars dekken accu-degradatie standaard onder allrisk — dat is specifiek slijtage over tijd, geen plotselinge schade.
Wat WEL gedekt is bij een goede allrisk-polis voor de 500e:
- Schade aan het accupakket door een aanrijding of brand
- Schade aan de laadkabel en laadstekker
- Elektronische componenten (motor, omvormer)
- Diefstal van de auto inclusief de accu
Verzekeraars zoals Groene Verzekering bieden specifieke EV-polissen aan die zijn afgestemd op elektrische Fiats. Gemiddeld ligt de allrisk-premie voor een Fiat 500e tussen de € 65 en € 95 per maand — duurder dan een vergelijkbare benzine-500, maar begrijpelijk gezien de hogere cataloguswaarde en reparatiekosten. Vergelijk altijd meerdere aanbieders, want de verschillen kunnen oplopen tot € 25 per maand.
Rij je zakelijk in een geleasede 500e, dan regelt de leasemaatschappij de verzekering doorgaans zelf als onderdeel van het leasepakket. Bij privé-lease is het verstandig de polis goed te lezen: de standaard lease-dekking is niet altijd even volledig als een zelfgekozen allrisk-polis.
Fiat 600 en 600e: nieuw model, hogere premie
De Fiat 600 (benzine) en 600e (elektrisch) zijn in 2024 op de markt gekomen als directe opvolger van de 500X en als grotere stadscrosser naast de 500. Met een nieuwprijs van circa € 24.000 tot € 36.000 voor de 600e valt dit model in een hogere premiecategorie dan de klassieke 500.
Voor de 600 en 600e geldt allrisk in de eerste 3 tot 4 jaar vrijwel altijd als de verstandige keuze. De cataloguswaarde is te hoog om een botsingschade voor eigen rekening te nemen. Verwacht voor de 600e-allrisk een premie van € 80 tot € 110 per maand, afhankelijk van je rijprofiel en verzekeraar. Na 4 à 5 jaar, als de dagwaarde is gezakt, kun je overwegen terug te schakelen naar beperkt casco.
Lees voor meer vergelijkingsinfo ook onze categoriepagina over autoverzekeringen en de pagina over premies en fiscale aftrek.
Fiat Doblò en Ducato: bestelvariant verzekeren
Rijdt je voor je werk in een Fiat Doblò of Ducato bestelbus, dan valt dat voertuig onder een bedrijfsautoverzekering, niet een gewone personenautopolis. De premie ligt doorgaans hoger dan voor een personenauto van vergelijkbare waarde, omdat bestelwagens meer kilometers maken en vaker betrokken zijn bij schadegevallen.
Voor een Doblò Cargo (tot 3,5 ton) rekenen verzekeraars in 2026 gemiddeld € 50 tot € 80 per maand voor allrisk, afhankelijk van het gebruik (privé versus zakelijk). De Ducato (zwaardere variant, boven 3,5 ton) valt soms buiten het standaard aanbod van consumentenverzekeraars en vereist een specifieke transportverzekering. Meer hierover lees je op onze pagina over transport- en goederenverzekeringen.
Tips om te besparen op je Fiat-verzekering
Er zijn een paar concrete maatregelen waarmee je de premie voor je Fiat omlaag brengt:
- Rijd schadevrij: elk jaar zonder schade levert korting op via de bonus-malus-ladder. Na 10 schadevrije jaren kun je 50–75% korting hebben op de basispremie.
- Beperk je jaarkilometrage: rij je minder dan 7.500 km per jaar, dan bieden veel verzekeraars een lagere premie. Eerlijk opgeven loont — ook voor je eigen bescherming bij een claim.
- Kies een hogere eigen risico: een vrijwillig eigen risico van € 250 of € 500 bovenop het verplichte deel kan de maandpremie merkbaar verlagen.
- Vergelijk jaarlijks: de markt verandert. Gebruik een vergelijkingssite en check of je huidige verzekeraar nog steeds de scherpste prijs biedt. Overstappen kan soms € 15 tot € 30 per maand besparen.
- Combineer polissen: sommige verzekeraars geven korting als je zowel je auto als je inboedel of aansprakelijkheid bij hen onderbrengt.
Voor objectief advies over welk dekkingsniveau bij jouw rijprofiel past, biedt het Nibud een handige tool om je totale autokosten in kaart te brengen. De Consumentenbond publiceert jaarlijks onafhankelijke vergelijkingen van autoverzekeraars en beoordeelt dienstverlening bij schade — nuttig bij het kiezen van een verzekeraar waar je ook écht terecht kunt als het erop aankomt.
Of je nu rijdt in een stoere klassieke 500 of juist in de nieuwste 500e vol rijassistentiesystemen: er is voor elk Fiat-model een goede verzekering te vinden die past bij je budget en gebruiksprofiel. Het verschil tussen de goedkoopste en de duurste aanbieder voor hetzelfde model loopt in 2026 gemakkelijk op tot € 20 à € 35 per maand — dat is € 240 tot € 420 per jaar. Vergelijken is dus echt de moeite waard.
Veelgestelde vragen
Wat kost een WA-verzekering voor een Fiat 500 in 2026?
Voor een Fiat 500 van bouwjaar 2019–2023 ligt de WA-premie in 2026 gemiddeld tussen de € 22 en € 30 per maand voor een 40-jarige bestuurder met 5 schadevrije jaren in een middelgrote stad. Jongere bestuurders, een hogere kilometerstand of een slechte schadehistorie kunnen de premie flink verhogen. De goedkoopste aanbieders zoals FBTO en InShared rekenen soms minder dan € 20 per maand voor gunstige profielen.
Is allrisk verplicht voor een nieuwe Fiat 500e?
Allrisk is wettelijk nooit verplicht — je bent alleen verplicht minimaal WA te hebben. Maar voor een nieuwe Fiat 500e met een cataloguswaarde van € 28.000 tot € 36.000 is allrisk financieel gezien sterk aan te raden. De reparatiekosten bij schade aan de accu of carrosserie zijn hoog, en een WA-verzekering dekt niets aan je eigen auto. Pas na 4–5 jaar, als de dagwaarde voldoende gedaald is, kan je overwegen af te schalen naar beperkt casco.
Dekt een allrisk Fiat-verzekering ook accuschade bij de 500e?
Dat hangt af van de polis. Plotselinge accuschade door een aanrijding, brand of blikseminslag valt doorgaans wel onder allrisk. Slijtage van de accu over tijd (capaciteitsverlies) wordt door de meeste verzekeraars niet vergoed — dat is een fabrieksgarantiekwestie. Sommige EV-gerichte verzekeraars bieden uitgebreidere accudekking als optionele module. Lees de polisvoorwaarden goed en vergelijk specifiek op dit punt als je in een 500e rijdt.
Staat de Fiat 500 hoog op de diefstallijst?
In 2025 werden in Nederland circa 169 Fiat 500’s gestolen, wat de 500 op plek 7 van de top-10 meest gestolen auto’s plaatste (bron: Moving Intelligence, 2026). Dat is aanzienlijk minder dan de populairste doelwitten (Toyota RAV4: 387), maar het rechtvaardigt wel om bij een parkeerplaats in een grote stad te kiezen voor beperkt casco met diefstaldekking. Een betaalbare upgrade van WA naar WA+ kost gemiddeld € 5 tot € 15 extra per maand.
Kan ik een Fiat Doblò als bedrijfsauto verzekeren bij een gewone verzekeraar?
Een Fiat Doblò tot 3,5 ton is doorgaans goed te verzekeren bij reguliere autoverzekeraars die ook bedrijfsauto’s accepteren, zoals Allianz Direct, Univé of Nationale-Nederlanden. Je hebt dan wel een bestelauto- of bedrijfswagenpolis nodig, geen personenauto-polis. Gebruik je de Doblò ook privé, meld dat expliciet — gebruik voor privédoeleinden dat niet is gemeld kan tot claimweigering leiden. Reken op een premie van € 50 tot € 80 per maand voor allrisk, afhankelijk van gebruik en leeftijd.
Hoe werkt de bonus-malus bij een Fiat-verzekering?
Bonus-malus is het kortingssysteem waarbij je premiekorting opbouwt voor elk jaar dat je schadevrij rijdt, en teruggezet wordt bij het claimen van een aanrijdingsschade. Je begint doorgaans op een neutrale trede en bouwt per jaar stappen op. Na 10 volledig schadevrije jaren kun je kortingen van 50–75% op de basispremie bereiken. Meld je een schade, dan zak je meerdere treden terug. De exacte staffel verschilt per verzekeraar; vraag die op bij het afsluiten.
Tekst geoptimaliseerd in mei 2026.









