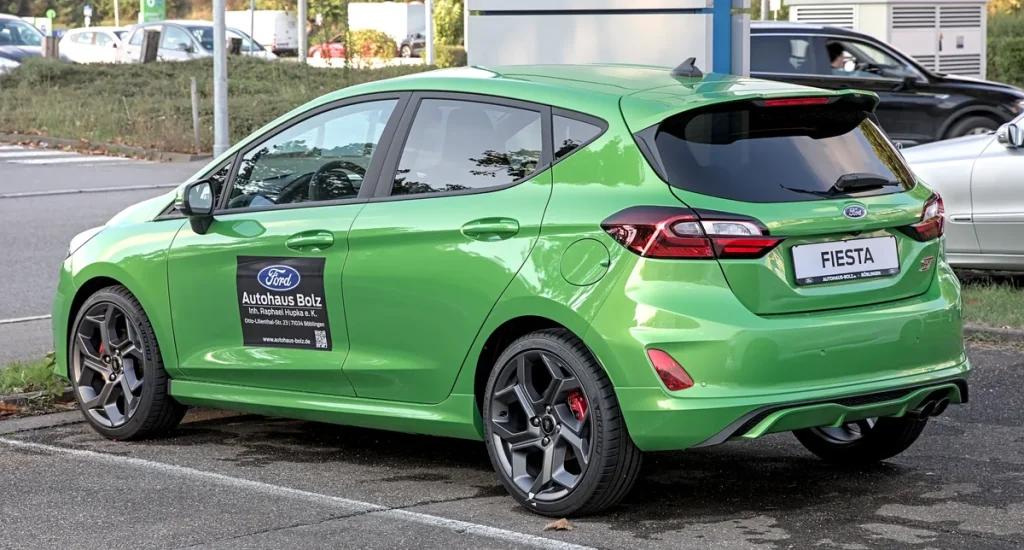
De Ford Fiesta ST en de mild-hybrid variant (mHEV) zijn technisch gezien twee heel verschillende auto’s die toevallig dezelfde naam dragen. De ST is een volledigere hot hatch met 200 pk en circuitambities; de 1.0 EcoBoost mHEV met 125 of 155 pk is juist het zuinige dagelijkse rijpaard met een 48-volt boordnetondersteuning. Toch worden beide uitvoeringen door verzekeraars met een kritisch oog bekeken — ieder om zijn eigen reden. Dit artikel richt zich uitsluitend op die twee uitvoeringen. De gewone Fiesta Trend en basismodellen komen aan bod in een apart artikel over de standaard Ford Fiesta.
In 2026 is de Fiesta formeel uit productie — Ford sloot de productielijn in Keulen in augustus 2023 — maar de tweedehandsmarkt bruist. Op platforms als AutoTrader en Autoscout24 zijn er begin 2026 meer dan 3.000 Fiesta ST-exemplaren te vinden in Nederland en België samen. Die populariteit betekent ook dat verzekeraars voldoende schadedata hebben om deze auto nauwkeurig te classificeren. En die classificatie valt voor ST-rijders niet altijd gunstig uit.
Wat maakt de Fiesta ST duurder te verzekeren dan de standaard Fiesta?
De Ford Fiesta ST (MK7, 2018–2022; facelift MK7.5, 2022–2023) heeft een 1.5-liter driecilinder turbomotor met 200 pk en een koppel van 290 Nm. Dat is aanzienlijk meer dan de 95 of 125 pk van de basisversie. Voor verzekeraars zijn drie factoren direct relevant: vermogen, rijprofiel van de gemiddelde eigenaar en reparatiekosten bij schade.
Op het punt van vermogen wordt de Fiesta ST ingedeeld in een hogere risicoklasse dan de reguliere Fiesta. Verzekeraars als Allianz, Univé en FBTO werken met interne klasse-indelingen op basis van kentekendatabestanden van de RDW. De ST scoort daarin gemiddeld 2 tot 3 klassen hoger dan een Fiesta met 95 pk. Dat verschil vertaalt zich in de praktijk naar een toeslag van 30 tot 50 procent op de netto maandpremie ten opzichte van een identieke Fiesta Trend in dezelfde leeftijdsgroep.
Daarnaast speelt het rijprofiel van ST-eigenaren mee. Hot hatch-rijders zijn gemiddeld jonger dan de bestuurder van een gewone hatchback, rijden meer kilometers en zijn statistisch vaker betrokken bij aanrijdingen. Die data verankert de hogere premie, los van het individu dat de verzekering afsluit.
Reparatiekosten bij de ST liggen bovendien hoger: de remmen (Brembo-achtig remklauw optioneel vooraan), het Quaife-sperdifferentieel en het sportonderstel zijn specialistisch werk. Bij een all-risk dekking wordt dat meegerekend in de cascopremie.
Premies Fiesta ST in 2026: wat kun je verwachten?
Op basis van actuele marktdata en offertes van vergelijkingssites (april-mei 2026) liggen de premies voor een Ford Fiesta ST MK7 met WA+ dekking globaal als volgt:
| Leeftijd bestuurder | Schadevrije jaren | WA+ maandpremie ST | Vergelijk gewone Fiesta |
|---|---|---|---|
| 18–21 jaar | 0–1 | €160 – €230 | €110 – €180 |
| 22–25 jaar | 1–3 | €100 – €155 | €70 – €120 |
| 26–30 jaar | 3–6 | €65 – €95 | €45 – €75 |
| 30–40 jaar | 6–12 | €42 – €65 | €30 – €55 |
| 40+ jaar | 12+ | €30 – €48 | €22 – €38 |
Voor all-risk dekking op een Fiesta ST van minder dan drie jaar oud loopt de premie voor een 22-jarige al snel op tot €180 tot €280 per maand. Dat is meer dan de maandelijkse leaserate van sommige nieuwe instapmodellen. De slimme keuze: vergelijk minimaal vijf aanbieders via een onafhankelijke tool zoals die van de Consumentenbond of Pricewise, altijd met het concrete kenteken.
Een nuttig gegeven: de dagwaarde van een Fiesta ST MK7 facelift (2022-bouwjaar) lag begin 2026 op circa €18.000 tot €22.000 voor een exemplaar met normale kilometerstand. Dat is nog ruim genoeg om all-risk serieus te overwegen — zeker als je de auto op krediet of lease hebt gefinancierd en de financieringsmaatschappij het verplicht stelt.
Ford Fiesta mild-hybrid (mHEV): hoe pakt de verzekering uit?
De Ford Fiesta 1.0 EcoBoost Hybrid — intern aangeduid als mHEV — werd vanaf 2020 aangeboden in de 125 pk en 155 pk varianten. Het systeem werkt via een 48-volt Li-Ion accu en een riemgedreven startergenerator (BISG) die de verbrandingsmotor bij acceleraties bijstaat en bij remmen energie terugwint. Elektrisch rijden doet de auto niet: het is ondersteuning, geen vervanging.
Voor verzekeraars is de mHEV-technologie grotendeels neutraal. De auto rijdt op benzine, is niet te laden via een stekker en heeft geen grote hoogspanningsbatterij die bij schade extra risico oplevert. De mHEV-accu werkt op 48 volt — ver onder de 60-volt drempel die EU-regelgeving hanteert voor speciale veiligheidsmaatregelen bij EV-incidenten. Verzekeraars behandelen de mHEV Fiesta dan ook als een gewone benzineauto, zonder toeslag of korting puur op basis van het hybridesysteem.
Wat wél meespeelt: de 155 pk versie heeft een hogere vermogensklasse dan de 95 pk basisversie, en de 125 pk versie in ST-Line Vignale uitvoering heeft een hogere cataloguswaarde (oorspronkelijk zo’n €27.000 tot €30.000 nieuw). Die hogere waarde verhoogt de cascopremie, maar de WA-premie wordt er nauwelijks door beïnvloed.
Een interessant detail: de mHEV-motor verbruikt 5 tot 10 procent minder brandstof dan de vergelijkbare non-hybrid variant, wat resulteert in een lagere CO2-uitstoot. Dat heeft gevolgen voor de motorrijtuigenbelasting (MRB) en de aanschafbelasting (BPM), maar niet voor de verzekeringspremie. Het Verbond van Verzekeraars en de AFM schrijven niet voor dat mild-hybrides goedkoper verzekerd moeten worden — dat is volledig aan de markt.
ST-Line en ST-Line Vignale: duurder of niet?
Er bestaat bij veel Fiesta-kopers verwarring over de ST-Line en de ST. Dat is begrijpelijk, want de namen lijken op elkaar. De ST-Line is echter puur een stylingpakket — sportiever interieur, lager onderstel, agressievere bumpers — en wordt geleverd met de reguliere 95, 125 of 155 pk EcoBoost-motoren. Er is geen prestatieverschil met een vergelijkbare Fiesta Trend in dezelfde vermogensklasse.
Verzekeraars behandelen de ST-Line doorgaans identiek aan een gewone Fiesta met dezelfde motor. De hogere cataloguswaarde speelt wel mee bij de cascodekking: een ST-Line Vignale met 155 pk had een nieuwprijs van circa €29.000, terwijl de instap-Trend met 95 pk op €18.000 stond. Bij all-risk dekking betaal je voor de Vignale dus duidelijk meer. Het loont om de concrete dagwaarde via een Eurotax- of ANWB-taxatie te laten bepalen voor je een all-risk polis afsluit.
Samengevat: ST-Line of ST-Line Vignale? Reken op premies vergelijkbaar met een gewone Fiesta in dezelfde vermogensklasse. ST (200 pk)? Reken op een structurele toeslag van 30 tot 50 procent.
Modificaties en tuning: wat dekt de verzekering wel en niet?
De Ford Fiesta ST is een populaire basis voor tuning. Remaps, sportuitlaten, coilovers, grotere remschijven — het Fiesta ST-gemeenschap in Nederland is actief en vindingrijk. Maar modificaties hebben directe gevolgen voor je verzekeringsdekking, en die regels worden in 2026 strenger gehandhaafd door een aantal grote verzekeraars.
De basisregel is helder: elke technische modificatie die het vermogen of de veiligheidskenmerken van de auto wijzigt, moet worden gemeld aan de verzekeraar. Doe je dat niet, dan riskeer je een weigering van dekking bij schade. Dat geldt voor:
- ECU-remaps (ook zogeheten ‘stage 1’ tuning die het vermogen van 200 pk naar 230+ pk verhoogt)
- Sportuitlaten die het geluidsniveau boven de wettelijke norm brengen
- Gewijzigde vering of rijhoogte buiten de RDW-normen
- Grotere of andere velgen dan de originele specificatie
- Verwijdering van rijhulpsystemen (ESP, ASR) als permanente aanpassing
Cosmetische aanpassingen — stickers, gekleurde remklauwen, interieurupgrades zonder technische impact — vallen buiten deze meldplicht. Maar ook die kunnen relevant zijn bij diefstal: een duidelijk herkenbare ST met aftermarket velgen en een full body wrap is voor sommige dieven aantrekkelijker én voor de verzekeraar moeilijker te waarderen. Overleg bij twijfel altijd met je verzekeraar.
Specifiek voor de Fiesta ST: de meest populaire modificatie is de ECU-remap naar Stage 1 (circa 230–240 pk) of Stage 2 (circa 270+ pk met intercooler-upgrade). Stage 1 wordt door sommige verzekeraars geaccepteerd mits gemeld, soms tegen een toeslag van €10 tot €25 per maand. Stage 2 en verder wordt door de meeste reguliere Nederlandse verzekeraars geweigerd of leidt tot een dermate hoge premie dat specialistische sportautoverzekeraars — zoals die via de Rijwiel- en Automobielbranche of brokers als A-Protect — aantrekkelijker worden.
Praktische tips voor de laagste premie op je Fiesta ST of mHEV
Een aantal concrete stappen helpt je de premie te drukken zonder aan dekking in te leveren:
Kies de juiste dekking voor de dagwaarde. Een Fiesta ST van vijf jaar oud met 80.000 km heeft een dagwaarde van circa €12.000 tot €15.000. Daar is WA+ (beperkt casco) prima voor: je bent gedekt voor diefstal, brand en storm, terwijl eigenrijschade voor jouw rekening blijft. All-risk is pas interessant bij een jongere auto met hogere dagwaarde.
Gebruik een garagebox of privé-oprit. Waar je de auto ’s nachts stalt, weegt mee in het premiemodel. Een garagebox reduceert het diefstalrisico en geeft bij sommige verzekeraars 5 tot 10 procent korting op de cascopremie.
Vrijwillig eigen risico zorgvuldig kiezen. Een eigen risico van €500 extra kan de maandpremie met €10 tot €20 verlagen. Zorg dat je dat bedrag ook daadwerkelijk beschikbaar hebt. Meer hierover en andere consumententips vind je via Nibud.
Meld alle modificaties eerlijk. Verzwijging van technische aanpassingen is de snelste weg naar een afgewezen schadeclaim. De korte termijnwinst is de langetermijn prijs niet waard.
Vergelijk met het kenteken van jouw specifieke auto. Twee Fiesta ST’s van hetzelfde bouwjaar kunnen een andere schadehistorie hebben in het databestand van de verzekeraar. Vergelijkers die op kenteken werken — zoals Pricewise en Independer — geven de meest nauwkeurige offerte.
Wie de Fiesta ST of mHEV in 2026 verzekert, doet er goed aan niet één maar meerdere offertes naast elkaar te leggen. De onderlinge premieverschillen voor hetzelfde profiel lopen bij dit type auto geregeld op tot €30 à €50 per maand — een verschil dat over een jaar gezien al snel €400 tot €600 scheelt, meer dan genoeg om de vergelijker te laten werken.
Veelgestelde vragen
Hoeveel duurder is de Fiesta ST verzekeren dan een gewone Fiesta?
Op basis van actuele marktoffertes (mei 2026) betaal je voor een Ford Fiesta ST gemiddeld 30 tot 50 procent meer aan WA+ premie dan voor een vergelijkbare Fiesta Trend in dezelfde leeftijdsgroep. Voor een bestuurder van 25 jaar met drie schadevrije jaren kan dat neerkomen op €30 à €50 per maand extra. Bij all-risk is het verschil nog groter doordat de hogere cataloguswaarde en hogere reparatiekosten van de ST extra meewegen in de cascopremie.
Wordt de Ford Fiesta mHEV goedkoper verzekerd dan een gewone benzine Fiesta?
Nee. De mild-hybrid (mHEV) van de Fiesta gebruikt een 48-volt systeem dat verzekeraars als een reguliere benzinemotor behandelen. Er is geen stekker, geen grote hoogspanningsbatterij en geen EV-specifiek risicoprofiel. De premie hangt af van dezelfde factoren als bij elke benzine Fiesta: vermogen, leeftijd, schadevrije jaren en dagwaarde. Alleen de CO2-uitstoot is iets lager, wat voordeel geeft bij BPM en MRB — maar niet bij de verzekeringspremie.
Moet ik een ECU-remap melden bij mijn autoverzekering?
Ja. Een ECU-remap is een technische modificatie die het vermogen van de auto verhoogt en daarmee het risicoprofiel wijzigt. Als je dit niet meldt en er ontstaat schade, kan de verzekeraar de uitkering weigeren of korten op basis van verzwijging van risico. Sommige verzekeraars accepteren een Stage 1 remap tot circa 230 pk na melding en betalen een toeslag van €10 tot €25 per maand. Stage 2 en verdere modificaties worden door de meeste reguliere verzekeraars geweigerd; overweeg dan een gespecialiseerde sporter- of tuningverzekering.
Is all-risk zinvol voor een Ford Fiesta ST van vijf jaar oud?
Bij een dagwaarde van €12.000 tot €15.000 (Fiesta ST, 2018–2019, gemiddelde staat) is all-risk zelden de beste keuze. De jaarlijkse meerprijs ten opzichte van WA+ bedraagt al snel €600 tot €1.000. Dat is 5 à 8 procent van de dagwaarde — boven de vuistregel van 10 procent. WA+ biedt bij diefstal, brand, storm en ruitschade voldoende bescherming. Is de auto jonger of hoger geprijsd? Dan loont het opnieuw te rekenen.
Wat is het verschil tussen ST-Line en ST voor de verzekeraar?
De ST-Line is een stylingpakket op een gewone Fiesta-motor (95, 125 of 155 pk); de ST is een volledigere hot hatch met 200 pk en een speciaal onderstel. Verzekeraars behandelen de ST-Line als een reguliere Fiesta in dezelfde vermogensklasse — premieverschil is verwaarloosbaar. De ST wordt ingedeeld in een significant hogere risicoklasse vanwege het hogere vermogen, het sportiever rijprofiel en de duurdere reparatiekosten bij schade.
Hoe zit het met de verzekering bij gebruik van de Fiesta ST op het circuit?
Standaard autoverzekeringen dekken circuitgebruik niet. Rijden op een afgesloten circuit — ook bij trackdays georganiseerd door Ford Performance of clubs — valt buiten de polisvoorwaarden van vrijwel alle reguliere Nederlandse autoverzekeraars. Je rijdt dan op eigen risico. Speciale trackday-verzekeringen zijn beschikbaar via gespecialiseerde aanbieders, doorgaans per event af te sluiten voor €80 tot €200 per dag afhankelijk van de waarde van de auto en de gewenste dekking.
Tekst geoptimaliseerd in mei 2026.









