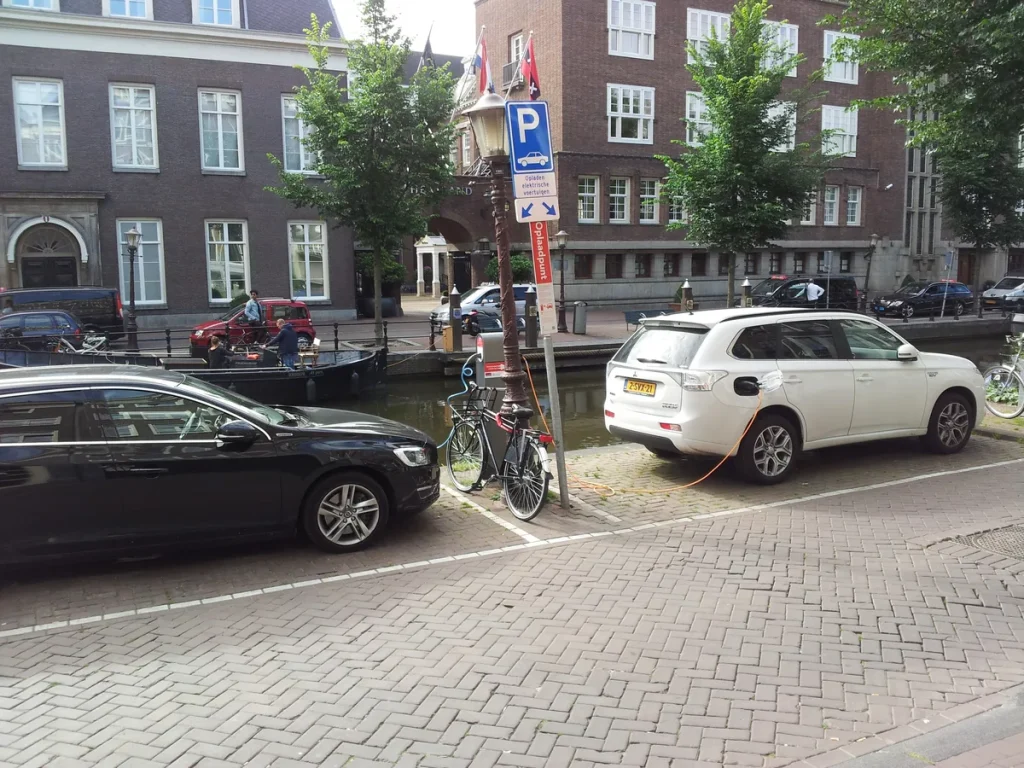
Een hybride auto rijdt zuiniger dan een benzineauto en stoot minder CO₂ uit — maar als het gaat om verzekeren, liggen de kaarten anders. Hybride technologie combineert een verbrandingsmotor met een elektromotor, en die combinatie maakt de auto technisch complexer, zwaarder en soms duurder te repareren. Dat heeft directe gevolgen voor je premie en de dekking die je kiest.
In 2026 rijden er meer dan 400.000 hybride personenwagens op Nederlandse wegen, waarvan een flink deel plug-in hybrides (PHEV). Tegelijk zijn de fiscale voordelen voor PHEV-rijders dit jaar flink ingeperkt: de wegenbelastingkorting is helemaal vervallen en de bijtelling staat op 22 procent, gelijk aan een gewone brandstofauto. Dat maakt het des te belangrijker om je verzekering goed te regelen en te weten wat er wél en níet gedekt is.
Drie soorten hybride, drie verzekeringsprofielen
Niet elke hybride is hetzelfde. Er zijn drie hoofdvarianten, elk met een eigen technisch profiel en daarmee ook een eigen risicoprofiel voor verzekeraars.
De mild hybrid (MHEV) heeft een kleine elektromotor die de benzine- of dieselmotor ondersteunt bij optrekken en remmen. Je kunt er niet puur elektrisch op rijden. De MHEV is technisch het eenvoudigst en heeft een bescheiden accu (doorgaans 48 volt). Voor verzekeraars verschilt een MHEV nauwelijks van een gewone auto: de meerprijs in premie is minimaal, hooguit een paar euro per maand bij allrisk.
De full hybrid (HEV), zoals de populaire Toyota Yaris of Corolla Cross Hybrid, laadt zijn accu uitsluitend via regeneratief remmen en de verbrandingsmotor. Hij rijdt korte stukken elektrisch, maar een laadkabel heb je niet nodig. De accu is groter dan bij een MHEV maar nog altijd relatief klein. De herstelkosten liggen gemiddeld wat hoger dan bij een benzineauto, maar verzekeraars categoriseren de meeste HEV’s nog vergelijkbaar met brandstofauto’s — wel met een iets hogere cataloguswaarde die doorwerkt in je allrisk-premie.
De plug-in hybrid (PHEV) heeft de grootste accu (gemiddeld 12 tot 20 kWh in 2026) en kun je extern opladen. Hij rijdt 40 tot 80 kilometer puur elektrisch en schakelt daarna over op de verbrandingsmotor. Die grotere, duurdere accu is precies wat de verzekering complexer maakt. Onderzoek van verzekeraar Allianz laat zien dat de gemiddelde reparatiekosten bij allrisk circa 50 procent hoger liggen voor plug-in hybrides dan bij vergelijkbare benzineauto’s. Dat vertaalt zich rechtstreeks in hogere premies.
Premie: hoe verhoudt een hybride zich tot benzine en volledig elektrisch?
Een autoverzekering vergelijk je altijd op basis van jouw specifieke auto, postcode, leeftijd en rijervaring — maar er zijn duidelijke patronen. Een MHEV betaal je ruwweg hetzelfde als een vergelijkbare benzineauto. Een full hybrid (HEV) kost gemiddeld 5 tot 10 procent meer voor allrisk, voornamelijk door de hogere cataloguswaarde en wat hogere onderdelenkosten.
Voor een PHEV loopt dat verschil op. Vergeleken met een vergelijkbare benzineauto betaal je voor allrisk veelal 15 tot 25 procent meer per jaar, afhankelijk van het merk en de accu-omvang. Ten opzichte van een volledig elektrische auto is een PHEV echter vaak iets goedkoper te verzekeren: een EV heeft weliswaar ook een dure accu, maar de extra complexiteit van een dubbel aandrijfsysteem (elektrisch én verbrandingsmotor) maakt de PHEV schadetechnisch lastiger.
Wil je zelf vergelijken? Gebruik de tool op onze vergelijkingspagina of ga direct naar Consumentenbond.nl voor een onafhankelijk overzicht van verzekeraars en premies.
Accudekking: wat is standaard en wat niet?
De accu van een hybride is het duurste onderdeel van de auto. Een vervangende PHEV-accu kost al snel tussen de 5.000 en 15.000 euro, afhankelijk van het merk en de capaciteit. De vraag is dan ook: wat dekt je verzekering?
Bij WA (wettelijke aansprakelijkheid) is de accu van je eigen auto niet gedekt bij schade aan je eigen voertuig — logisch, want WA dekt alleen schade die jij bij anderen veroorzaakt. Bij een botsing of diefstal sta je bij WA dus zelf voor de herstelkosten van je accu.
Bij WA+ (beperkt casco) is de accu gedekt bij brand, diefstal, hagel, waterschade en glasbreuk. Een aanrijding waarbij jij schuld hebt, valt hier niet onder.
Bij allrisk (volledig casco) is de accu gedekt bij alle schadegevallen, inclusief aanrijdingen waar jij schuld aan hebt. Dit is voor een dure PHEV-accu de meest logische keuze, zolang de restwaarde van de auto dit rechtvaardigt.
Belangrijk: slijtage van de accu is nooit gedekt via de autoverzekering. Als de accu na vijf jaar capaciteit verliest, is dat onderhoud — dat valt onder de fabrieksgarantie van de auto (doorgaans 8 jaar of 160.000 km op de accu bij de meeste merken). Controleer dit altijd bij aankoop van een tweedehands PHEV.
Laadkabel en laadschade: een onderschat risico
Een PHEV heb je een laadkabel nodig. Die kabel is niet automatisch volledig gedekt — hier gelden nuances die veel PHEV-rijders verrassen.
De meegeleverde laadkabel (bij aankoop van de auto) valt bij de meeste verzekeraars onder de standaard autoverzekering, zolang de schade onder een gedekte dekking valt (brand, diefstal, aanrijding bij allrisk). Heb je de kabel zelf bijgekocht, dan valt deze doorgaans onder de accessoiresdekking — een aanvulling die je apart afsluit.
Een thuislader (wallbox) die vast aan de muur is bevestigd, valt onder je inboedel- of opstalverzekering, niet onder de autoverzekering. Controleer of je opstalverzekering schade aan een vaste laadinstallatie dekt, want niet alle polissen doen dat standaard. Zie ook onze pagina over groene en klimaatverzekeringen voor meer informatie over specifieke duurzame-energie-dekkingen.
Schade aan de laadpoort van de auto zelf (deuken, krassen of breuk door verkeerd insteken van de kabel) wordt door sommige verzekeraars als gebruiksschade beschouwd en valt dan buiten de dekking. Vraag dit expliciet na bij het afsluiten van je polis.
Herstelkosten hybride: waarom rekent de garage meer?
Hybride aandrijvingen vereisen gespecialiseerde kennis. Niet elk garagebedrijf mag of kan werken aan hoogspanningssystemen — technici hebben daarvoor specifieke certificering nodig. Dat beperkt het aantal erkende reparateurs en drijft de arbeidskosten omhoog.
Daarbij komt dat bij een aanrijding waarbij de accu beschadigd raakt, de veiligheid altijd voorgaat. De accu moet dan volledig worden onderzocht — ook als de auto er van buiten maar licht beschadigd uitziet. Dit leidt tot hogere diagnosekosten. In het ergste geval wordt de accu als total loss beschouwd, zelfs als de auto zelf nog rijdbaar is.
Onderzoeksbureau Mitchell analyseerde Europese schadeclaims en concludeerde dat de gemiddelde schadeherstelduur voor hybrides en elektrische auto’s 25 tot 35 procent langer is dan voor vergelijkbare benzineauto’s. Langer in de garage betekent ook hogere vervangend-vervoer-kosten — reden te meer om na te gaan of je polis een vervangende auto dekt.
Zakelijk rijden met een PHEV: bijtelling en verzekering in 2026
Tot en met 2025 genoten PHEV-rijders die zakelijk reden van een lagere bijtelling. Die tijd is voorbij. Vanaf 1 januari 2026 geldt voor plug-in hybrides hetzelfde bijtellingstarief van 22 procent als voor gewone benzine- en dieselauto’s. Alleen volledig elektrische auto’s hebben nog een verlaagd tarief, namelijk 16 procent over de eerste 30.000 euro cataloguswaarde.
Combineer je dat met het wegvallen van de wegenbelastingkorting voor PHEV’s (in 2025 nog 25% korting, in 2026 nul), dan zijn de fiscale voordelen van een PHEV-leaseauto grotendeels verdwenen. Dat betekent niet dat een PHEV onverstandig is — rijden op elektriciteit is bij veel zakelijke rijders met vaste laadmogelijkheid thuis nog altijd goedkoper dan rijden op benzine — maar de rekensom is strikter geworden.
Zakelijk rijdende PHEV-rijders doen er verstandig aan om hun werkgever of leaseadviseur te vragen of de verzekeringsvorm aansluit bij het werkelijke gebruik. Bij intensief zakelijk gebruik en hoge jaarkilometrage is allrisk vrijwel altijd verstandig, mede vanwege de hoge herstelkosten van hybride techniek. Kijk voor meer fiscale informatie op rijksoverheid.nl of raadpleeg de AFM voor consumentenadvies over financiële producten.
WA, WA+ of allrisk: welke dekking past bij jouw hybride?
De keuze tussen WA, WA+ en allrisk hangt bij een hybride sterk samen met de waarde van de accu en de totale catalogusprijs. Als vuistregel geldt: is de auto minder dan 3 à 4 jaar oud, of is de cataloguswaarde boven de 25.000 euro, dan is allrisk voor een PHEV bijna altijd de beste keuze. De kostprijs van accuvervanging rechtvaardigt de hogere premie ruimschoots.
Voor een oudere MHEV of HEV met een lagere restwaarde kan WA+ voldoende zijn. Bij diefstal, hagel of brand ben je dan gedekt voor het grootste deel van de schade. WA-only is bij een hybride vrijwel nooit verstandig, tenzij de auto nauwelijks nog waarde heeft.
Vergelijk altijd minstens drie offertes. Gebruik daarvoor een onafhankelijke vergelijkingssite of de tools op onze rekenmachine-pagina. Kijk niet alleen naar de premie maar ook naar het eigen risico, de dekkingsomschrijving bij accuschade en de voorwaarden voor een vervangende auto. Bij een dure PHEV kan een paar euro per maand extra premie zichzelf bij de eerste serieuze schade twintig keer terugverdienen.
Veelgestelde vragen
Is de accu van mijn hybride gedekt bij schade?
Bij een allrisk-verzekering is de accu gedekt bij alle schadegevallen, inclusief aanrijdingen waarbij jij schuld hebt. Bij WA+ is de accu gedekt bij brand, diefstal, hagel en waterschade, maar niet bij een aanrijding met eigen schuld. Slijtage van de accu valt nooit onder de autoverzekering — dat is onderhoud en valt eventueel onder de fabrieksgarantie van de auto (bij de meeste merken 8 jaar of 160.000 km).
Betaal ik meer premie voor een PHEV dan voor een benzineauto?
Ja, doorgaans wel. De premie voor allrisk bij een PHEV ligt gemiddeld 15 tot 25 procent hoger dan bij een vergelijkbare benzineauto. De voornaamste reden is de hogere herstelkosten: een PHEV heeft duurdere onderdelen, vereist gespecialiseerde technici en de reparatieduur ligt gemiddeld 25 tot 35 procent langer. Voor een MHEV of full hybrid (HEV) zijn de premieverschillen kleiner, vaak 5 tot 10 procent bij allrisk.
Is mijn laadkabel verzekerd?
De bij aankoop meegeleverde laadkabel is bij de meeste verzekeraars onderdeel van de standaard autoverzekering. Een zelf aangeschafte kabel valt doorgaans onder de accessoiresdekking, die je apart moet afsluiten. Een vaste thuislader (wallbox) valt niet onder de autoverzekering, maar onder je inboedel- of opstalverzekering. Controleer dit expliciet in je polisvoorwaarden, want er zijn grote verschillen per verzekeraar.
Wat verandert er in 2026 voor PHEV-rijders qua belasting?
Vanaf 1 januari 2026 betalen PHEV-rijders dezelfde bijtelling van 22 procent als benzineauto’s — het verlaagde tarief geldt alleen nog voor volledig elektrische auto’s. Ook de wegenbelastingkorting voor PHEV’s (in 2025 nog 25 procent) is volledig komen te vervallen. De fiscale voordelen van een PHEV ten opzichte van een benzineauto zijn daarmee grotendeels verdwenen. Meer informatie vind je op rijksoverheid.nl.
Welke verzekering past het beste bij een hybride auto?
Voor een nieuwe of relatief nieuwe PHEV of full hybrid met een hoge cataloguswaarde is allrisk vrijwel altijd de verstandigste keuze. De hoge kosten van accuvervanging en gespecialiseerde reparaties rechtvaardigen de hogere premie. Voor een oudere MHEV met een lage restwaarde kan WA+ voldoende zijn. Vergelijk altijd meerdere offertes en let op de specifieke voorwaarden voor accudekking en laadkabelschade.
Kan ik als zakelijke rijder mijn PHEV-verzekering aftrekken?
Als de PHEV op naam staat van je onderneming, zijn de verzekeringskosten aftrekbaar als bedrijfskosten. Bij een leaseauto regelt de werkgever of leasemaatschappij doorgaans de verzekering. Let op: de bijtelling van 22 procent is in 2026 gelijk aan die van een benzine-leaseauto, waardoor de netto-voordelen van een zakelijke PHEV zijn afgenomen. Laat je adviseren door een fiscalist of accountant over de meest voordelige constructie.
Tekst geoptimaliseerd in mei 2026.









