Als koerier ben je elke dag onderweg met waardevolle spullen van anderen in je bus, op je bakfiets of in je bestelwagen. Je maakt tientallen stops, rijdt in druk stadsverkeer en levert onder tijdsdruk. Precies die combinatie maakt de risico’s groter dan bij gewoon zakelijk rijden — en een standaard autoverzekering dekt die risico’s lang niet altijd af.
In 2026 groeit de pakketmarkt in Nederland door. Webwinkels, zorginstelling en zakelijke opdrachtgevers sturen steeds meer zendingen via zelfstandige koeriers en kleine koeriersbedrijven. Tegelijkertijd zijn de eisen aan dekking aangescherpt: klanten verwachten dat schade aan hun zending volledig vergoed wordt, en rechterlijke uitspraken in 2025 hebben duidelijk gemaakt dat koeriersbedrijven aansprakelijk zijn ook als een onderaannemer de schade veroorzaakt. Reden genoeg om je verzekeringspakket goed op orde te hebben.
Wat dekt een koeriersverzekering precies?
Een koeriersverzekering is een samengesteld pakket dat specifiek is ingericht voor de risico’s van koerierswerk. De basisopbouw bestaat uit drie lagen die je vrijwel altijd nodig hebt als je professioneel zendingen bezorgt.
De eerste laag is de zakelijke motorrijtuigverzekering (WA, WA-plus of allrisk) voor het voertuig zelf. Omdat koerierswagens intensiever worden gebruikt dan gemiddelde bedrijfsauto's, berekenen verzekeraars een hogere premie. De jaarkilometrage, het type voertuig en het aantal schadevrije jaren bepalen wat je betaalt. Reken in 2026 gemiddeld op een WA-plus premie van 80 tot 130 euro per maand voor een bestelauto met een cataloguswaarde tot 25.000 euro.
De tweede laag is de vervoerdersaansprakelijkheidsverzekering (VAV). Die dekt de schade die je aanricht aan de lading van je klant — verlies, beschadiging of vertraging. De dekking is gebaseerd op de CMR-regels voor internationaal transport en vergelijkbare nationale regels voor binnenlands vervoer. Zonder VAV sta je zelf op de lat voor de waarde van elke zending die je kwijtraakt of beschadigt.
De derde laag, en voor veel koeriersbedrijven ook de meest onderschatte, is de bedrijfsaansprakelijkheidsverzekering (AVB). Die dekt schade die buiten het transport zelf plaatsvindt: je laat een pakket vallen op iemands tablet, je rijdt bij een aflevering tegen een garage aan of een medewerker veroorzaakt letsel op het terrein van de klant. Een standaard AVB dekt doorgaans tot 1 of 2,5 miljoen euro per aanspraak.
AVB Logistiek: de uitgebreidere variant voor koeriersbedrijven
Een reguliere AVB is niet altijd voldoende voor koeriersbedrijven die met meerdere rijders en onderaannemers werken. Daarvoor bestaat de AVB Logistiek, een speciale aansprakelijkheidsdekking die rekening houdt met de kenmerken van de logistieke sector.
Waar een gewone AVB alleen je eigen medewerkers en voertuigen dekt, biedt AVB Logistiek ook dekking voor aansprakelijkheid die ontstaat door ingehuurde ZZP-rijders en onderaannemer. Dat is in 2026 cruciaal, omdat steeds meer koeriersbedrijven werken met flexibele schillen van zelfstandigen — denk aan extra rijders tijdens piekseizoenen of gespecialiseerde fietskoeriers voor last-mile bezorging in binnensteden.
Een ander verschil is de dekking voor zuivere vermogensschade. Stel dat je een tijdgevoelig pakket te laat aflevert en de klant daardoor een zakelijke deal misloopt. Een gewone AVB vergoedt dat type indirecte schade doorgaans niet; een AVB Logistiek met uitbreiding voor gevolgschade wel, mits dat expliciet is meeverzekerd. Controleer dat altijd in de polisvoorwaarden, want de markt hanteert hiervoor uiteenlopende dekkingsomschrijvingen.
De premie voor een AVB Logistiek ligt in 2026 hoger dan een standaard AVB. Afhankelijk van de omzet, het aantal rijders en de soorten ladingen betaal je als klein koeriersbedrijf (tot 10 rijders) tussen de 600 en 1.800 euro per jaar. Grote koeriersbedrijven met eigen wagenpark en tientallen onderaannemers vragen een maatwerkofferte aan bij gespecialiseerde gevolmachtigden als Alpina, SVA of Aon.
Vrachtzendingverzekering: kostbare zendingen tot 250.000 euro
De vervoerdersaansprakelijkheidsverzekering dekt de aansprakelijkheid van de koerier — maar dat is niet hetzelfde als de volledige waarde van de lading. CMR-regels beperken de vergoeding bij verlies tot 8,33 SDR per kilogram (omgerekend ruwweg 10 tot 11 euro per kg in 2026). Bij een pakket van 10 kg met een waarde van 5.000 euro krijg je dan slechts circa 110 euro vergoed als de VAV de enige dekking is.
Voor kostbare zendingen is een aparte vrachtzendingverzekering (ook wel goederentransportverzekering of cargo-verzekering) noodzakelijk. Die dekt de werkelijke waarde van de lading, ongeacht het gewicht of de CMR-limieten. Koeriersbedrijven die regelmatig elektronica, sieraden, kunstwerken, medische apparatuur of bedrijfsonderdelen vervoeren, sluiten dit soort polissen af met limieten van 25.000 tot 250.000 euro per zending.
Let op de volgende punten bij het vergelijken van een vrachtzendingverzekering:
- Dekking per zending versus per rit: sommige polissen dekken alle zendingen op een rit samen tot een maximumbedrag; andere verzekeren elke zending afzonderlijk.
- All-risk of named perils: een all-risk polis dekt alle oorzaken van schade, tenzij expliciet uitgesloten. Named-perils dekt alleen de genoemde oorzaken (brand, diefstal, aanrijding). Voor kostbare lading is all-risk de standaard.
- Eigen risico: bij hogere verzekerde bedragen (100.000 tot 250.000 euro) hanteren verzekeraars vaak een eigen risico van 250 tot 1.000 euro per schadegebeurtenis.
- Verklaring van waarde: voor zendingen boven 50.000 euro vragen verzekeraars doorgaans een waardeverklaring of factuur. Zorg dat je die documenten altijd bij je hebt.
Meer achtergrondinformatie over goederentransportverzekeringen vind je op de site van de AFM en bij het Verbond van Verzekeraars. Zie ook ons overzicht van transport- en goederenverzekeringen voor vergelijkingen per verzekeringsvorm.
Last-mile delivery: de specifieke risico's van stadsbezorging
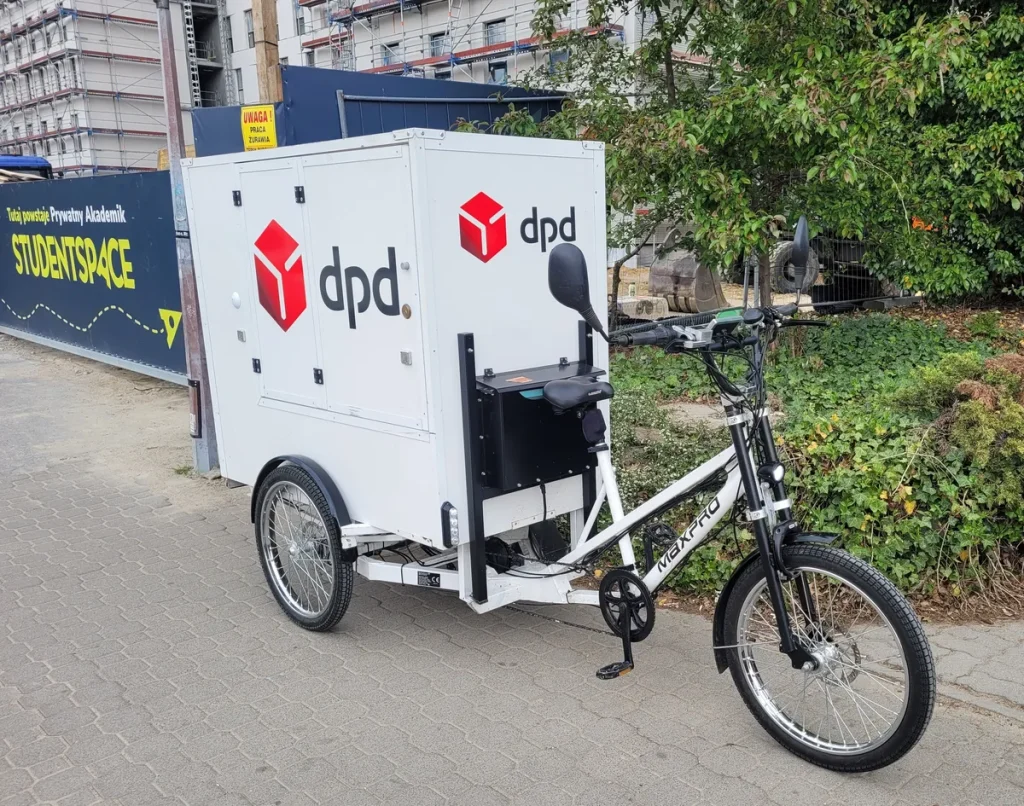
Last-mile delivery — de laatste schakel in de bezorgketen, van depot of microhub naar de eindbestemming in de stad — groeit explosief. Bpost, DHL, DPD en tientallen kleinere spelers zetten in 2026 massaal in op elektrische bezorgwagens, bakfietsen en e-cargo bikes om de uitstootvrije bezorgzones in Amsterdam, Utrecht, Den Haag en Rotterdam te halen.
Die verschuiving naar lichter vervoer brengt eigen verzekeringsuitdagingen mee. Een elektrische cargo bike met koelbox en 80 kg aan pakketten is juridisch gezien een rijwiel, maar bij schade aan derden of aan de lading gedraagt de aansprakelijkheid zich anders dan bij een fiets voor privégebruik. Verzekeraars als Centraal Beheer, Interpolis en gespecialiseerde partijen als Bokhorst Verzekeringen bieden in 2026 maatwerkregelingen voor last-mile delivery operations aan.
De typische dekkingsbehoefte voor last-mile delivery ziet er als volgt uit:
| Risico | Benodigde dekking | Indicatieve premie 2026 |
|---|---|---|
| Schade aan derden (WA) | Aansprakelijkheid rijwiel/motor | 150 – 350 euro/jaar per voertuig |
| Schade aan lading | Goederentransportverzekering | 300 – 800 euro/jaar |
| Diefstal e-cargo bike | Cascoverzekering | 200 – 450 euro/jaar |
| Beroepsaansprakelijkheid | AVB (basis of Logistiek) | 600 – 1.200 euro/jaar |
Controleer altijd of je verzekeraar expliciete dekking biedt voor commercieel gebruik van de e-bike of cargo bike. Veel standaard fietsverzekeringen sluiten commercieel gebruik uit in de polisvoorwaarden. Gebruik je de fiets voor bezorging, dan moet dat expliciet zijn meeverzekerd — anders staat je schade niet gedekt bij een claim.
Fietskoerier: wat heb je minimaal nodig?
Werkt je als zelfstandig fietskoerier of start je een kleine bezorgdienst met een paar rijders? Dan is je minimale verzekeringspakket in 2026 kleiner dan dat van een koeriersbedrijf met bestelwagens, maar je kunt ook niet met niets wegkomen.
Als ZZP-fietskoerier heb je in ieder geval nodig:
- Aansprakelijkheidsverzekering voor zakelijk fietsgebruik. Een particuliere AVP (aansprakelijkheidsverzekering voor particulieren) dekt je zakelijke activiteiten niet. Je hebt een zakelijke variant nodig. Premies beginnen in 2026 rond de 15 euro per maand voor een basis ZZP-AVB.
- Goederentransportverzekering of vervoerdersaansprakelijkheid. Ook als fietskoerier ben je aansprakelijk voor de lading die je vervoert. Kies een polis die past bij de maximale waarde van de zendingen die je normaal gesproken meeneemt.
- Arbeidsongeschiktheidsverzekering (AOV). Dit valt strikt gezien buiten de koeriersverzekering, maar is voor een ZZP-fietskoerier extra relevant: je lichaam is je gereedschap. Zonder AOV val je bij een ongeluk of blessure direct terug op de bijstand. De maximale jaarlijkse premie die je als ZZP'er mag aftrekken van de winst is in 2026 onveranderd gebleven op basis van de fiscale ruimte in de inkomstenbelasting.
Platforms als Thuisbezorgd, Uber Eats en Gorillas verzekeren hun eigen bezorgers doorgaans via een collectieve polis, maar die dekking eindigt zodra de sessie in de app stopt. Rijdt je buiten de platformuren door voor eigen opdrachtgevers, dan ben je op dat moment onverzekerd als je alleen vertrouwt op de platformpolis. Een eigen basisverzekering is dan geen luxe maar noodzaak.
Zie ook ons categorieoverzicht bedrijfsverzekeringen voor meer informatie over verzekeringen voor zelfstandige ondernemers, en transport- en goederenverzekeringen voor een compleet beeld van ladingdekking.
Hoe vergelijk je koeriersverzekeringen in 2026?
De markt voor koeriersverzekeringen is niet zo transparant als de markt voor autoverzekeringen of zorgverzekeringen. Je vindt geen directe vergelijker die alle polissen overzichtelijk naast elkaar zet met de exacte dekkingsomschrijvingen. Toch kun je als koerier of koeriersbedrijf slim vergelijken door de volgende stappen te volgen.
Stap 1: Breng je risicoklasse in kaart. Vervoer je pakketten onder de 1.000 euro per stuk of rijd je ook met kostbare zendingen zoals elektronica of sieraden? Werk je altijd alleen of huur je ook ZZP-rijders in? Rijd je alleen in Nederland of ook grensoverschrijdend? De antwoorden bepalen welke dekkingen voor jou verplicht zijn.
Stap 2: Vraag bij minimaal drie partijen een offerte aan. Gespecialiseerde tussenpersonen zoals JW Verzekeringen, You Sure, Alpina en De Koeriersverzekering.nl zijn gericht op de koerierssector en kennen de valkuilen in de polisvoorwaarden. Vraag altijd naar de uitsluitingen voor onderaannemers en voor kostbare lading.
Stap 3: Vergelijk de polisvoorwaarden, niet alleen de premie. Een goedkope polis met een beperkt maximum per zending of strenge CMR-clausules kan je bij een grote schade veel meer kosten dan de jaarlijkse premiebesparing. Laat de kleine lettertjes altijd doorlichten door je tussenpersoon of een onafhankelijk adviseur.
Stap 4: Heroverweeg je dekking jaarlijks. Als je business groeit — meer rijders, hogere zendingwaarden, nieuwe opdrachtgevers — groeit ook je risicoprofiel. Een jaarlijkse check bij je verzekeraar voorkomt dat je met te weinig dekking rondrijdt zonder het te weten.
De Rijksoverheid publiceerde eind 2025 nieuwe richtlijnen voor de aansprakelijkheid van platformbedrijven in de logistieke sector, wat verdere druk legt op kleine koeriersbedrijven om hun aansprakelijkheidsdekking op peil te houden. De Consumentenbond geeft op zijn site onafhankelijk advies over zakelijke schadeverzekeringen.
Als koerier of koeriersbedrijf is een goed samengesteld verzekeringspakket geen overbodige luxe — het is de basis om professioneel en met vertrouwen te kunnen bezorgen. Eén schade aan een kostbare zending zonder de juiste dekking kan financieel ontwrichtend zijn. Investeer daarom in een polis die aansluit op wat je werkelijk vervoert, met wie je werkt en hoever je rijdt.
Veelgestelde vragen
Wat is het verschil tussen een vervoerdersaansprakelijkheidsverzekering en een vrachtzendingverzekering?
Een vervoerdersaansprakelijkheidsverzekering (VAV) dekt de aansprakelijkheid van de koerier tegenover de afzender bij verlies of schade aan de lading. De vergoeding is echter gebonden aan wettelijke limieten, zoals de CMR-regels (ruwweg 10 tot 11 euro per kilogram in 2026). Een vrachtzendingverzekering — ook wel goederentransport- of cargo-verzekering — dekt de werkelijke waarde van de zending, ongeacht het gewicht. Voor kostbare zendingen boven pakweg 5.000 euro is een aparte vrachtzendingverzekering vrijwel altijd noodzakelijk om volledige schadeloosstelling te garanderen.
Wat dekt AVB Logistiek dat een gewone AVB niet dekt?
Een AVB Logistiek is speciaal afgestemd op de logistieke sector en biedt doorgaans dekking voor aansprakelijkheid die ontstaat via ingehuurde ZZP-rijders en onderaannemers — iets wat een standaard AVB uitsluit. Bovendien kan een AVB Logistiek uitgebreid worden met dekking voor zuivere vermogensschade, zoals gevolgschade bij vertraagde bezorging. Voor koeriersbedrijven die met flexibele schillen werken is AVB Logistiek vrijwel onmisbaar om niet onverwacht met ongedekte claims te zitten.
Ben ik als fietskoerier verplicht om een zakelijke verzekering af te sluiten?
Er is geen wettelijke verplichting voor fietskoeriers om een specifieke zakelijke verzekering te hebben (anders dan de WA-plicht voor motorvoertuigen, die voor fietsen niet geldt). Maar als je beroepsmatig pakketten bezorgt en daarbij schade veroorzaakt aan derden of aan de lading, ben je wel aansprakelijk. Een particuliere AVP dekt zakelijke activiteiten vrijwel nooit. Praktisch gezien is een zakelijke aansprakelijkheidsverzekering voor fietskoeriers geen verplichting maar wel een absolute noodzaak om niet met grote persoonlijke claims te worden geconfronteerd.
Hoeveel dekt een vrachtzendingverzekering maximaal per zending?
De maximumdekking per zending hangt af van de gekozen polis. Veel standaard koeriersverzekeringen bieden een aanvullende ladingdekking tot 25.000 of 50.000 euro per zending. Voor kostbare zendingen — elektronische apparatuur, sieraden, kunstwerken of medische apparatuur — zijn polissen beschikbaar met limieten tot 250.000 euro per zending. Daarboven is maatwerk vereist en schakel je specialisten in die werkzaam zijn in de transport- en cargoverzekeringsmarkt via de Londense Lloyd's markt of via Nederlandse gevolmachtigden.
Dekt mijn koeriersverzekering ook schade door diefstal van de lading?
Dat hangt af van het type polis. Een all-risk vrachtzendingverzekering dekt diefstal van de lading, mits er sprake is van braakschade of gewelddadige diefstal en je voertuig was afgesloten. Veel polissen sluiten eenvoudige diefstal (zonder braak) of diefstal waarbij het voertuig onbeheerd en onafgesloten was achtergelaten uit. Lees de uitsluitingen dus goed door en bespreek met je verzekeraar welke beveiligingseisen gelden voor voertuigen met kostbare lading. GPS-tracking en een gecertificeerd slot kunnen de premie verlagen en de dekking verbeteren.
Tekst geoptimaliseerd in mei 2026.









