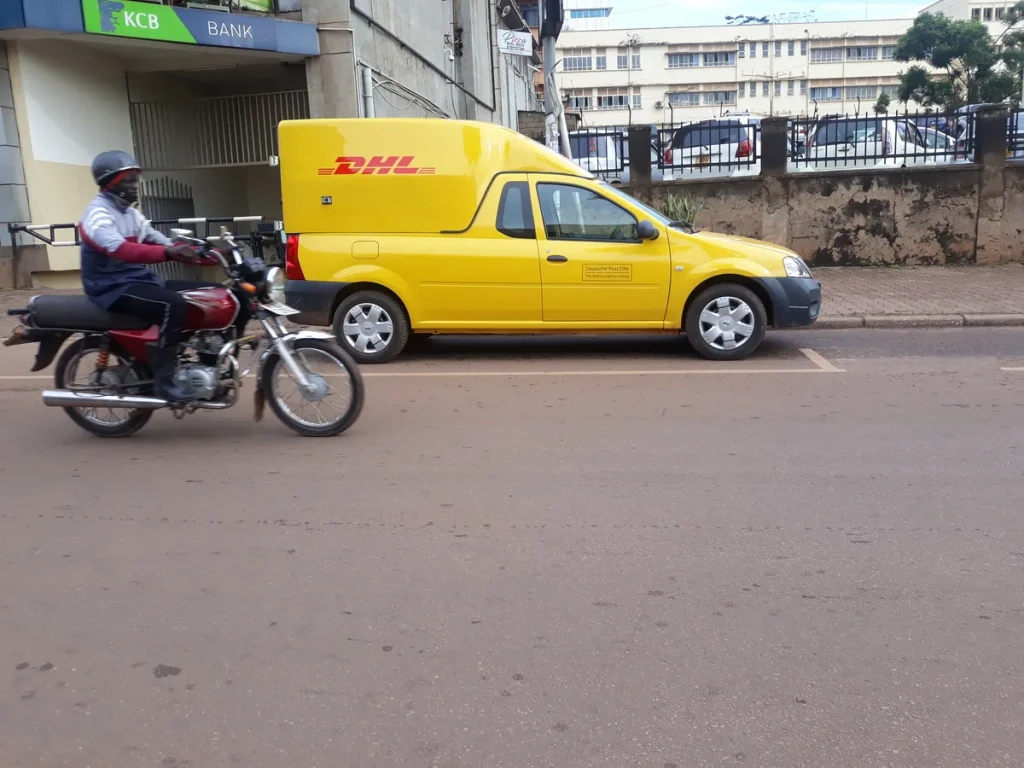
Je rijdt elke dag met een busje vol pakketten, werkt onder de vlag van PostNL, DPD of DHL en neemt aan dat je goed verzekerd bent via het platform. Dat gevoel klopt deels — maar alleen deels. In de praktijk lopen franchise-koeriers en zelfstandige subcontractors in 2026 vaker dan gedacht tegen dekkingsgaten aan op het moment dat er iets misgaat met een kostbare of breekbare zending.
De pakketmarkt in Nederland blijft groeien. Naar schatting worden er in 2026 meer dan 800 miljoen pakketten per jaar bezorgd, een groot deel via de netwerken van PostNL, DPD en DHL. De daadwerkelijke bezorging gebeurt steeds vaker door zelfstandige franchise-koeriers en kleine koeriersbedrijven die als subcontractor optreden. Die constructie heeft gevolgen voor de aansprakelijkheid en voor de verzekeringsdekking. Want wie betaalt als een kristallen vaas of een laptop beschadigt aankomt?
Wat dekt het platform wel en niet?
Grote pakketnetwerken zoals PostNL, DPD en DHL bieden hun zakelijke afzenders standaard een basisaansprakelijkheid. PostNL vergoedt bij verlies of beschadiging van een pakket maximaal 500 euro per zending bij het standaard zakelijk pakket. Wil een zakelijke klant meer dekking, dan biedt PostNL een optie voor verhoogde aansprakelijkheid tot maximaal 5.000 euro per pakket — maar dat kost de afzender extra per zending en is dus niet standaard.
DHL Express werkt met een eigen verzekeringspremie van 1 procent van de opgegeven waarde van de goederen, met een minimum van 10 euro per zending. Voor pakketten met een opgegeven waarde boven 50.000 euro adviseert DHL Express contact op te nemen met de klantenservice; boven de 500.000 euro is voorafgaande goedkeuring vereist.
De sleutelzin in al deze regelingen: de dekking is er voor de afzender, niet voor de koerier. Als franchise-koerier of subcontractor val je juridisch gezien niet onder de platformpolis die richting de klant geldt. Je hebt te maken met de vervoerdersaansprakelijkheidsregels op basis van de AVC-voorwaarden (Algemene Vervoerscondities) voor binnenlandse ritten. Die beperken je aansprakelijkheid tot 3,40 euro per kilogram met een maximum van 3 SDR per kilogram, en dat is aanzienlijk minder dan de waarde van veel zendingen.
Franchise-koerier: welke verzekeringen zijn verplicht?
Als franchise-koerier rij je in je eigen voertuig of lease je een busje via het platform. In beide gevallen ben jij als ondernemer verantwoordelijk voor een aantal verzekeringen die los staan van wat het platform regelt voor de afzender.
De zakelijke WA-verzekering voor het voertuig is wettelijk verplicht. Omdat je voertuig zakelijk wordt ingezet voor bezorging, moet je dit expliciet melden bij je verzekeraar. Doe je dat niet, dan loop je het risico dat de verzekeraar de schade niet uitkeert bij een aanrijding tijdens bezorgwerk. Veel particuliere autoverzekeringen sluiten professioneel koeriersgebruik namelijk uit in de polisvoorwaarden. Specifieke koeriersverzekeraars zoals Alpina, JW Verzekeringen en 123Bestelautoverzekering.nl bieden in 2026 polissen waarbij koeriersgebruik expliciet is meeverzekerd, doorgaans 20 tot 40 procent duurder dan een standaard zakelijke WA.
Naast de voertuigverzekering heb je als franchise-koerier een vervoerdersaansprakelijkheidsverzekering (VAV) nodig. Die dekt de schade die je als vervoerder aanricht aan de lading van je opdrachtgever — de schade die de platformverzekering van de afzender niet bij jou dekt. Zonder VAV ben je persoonlijk aansprakelijk voor de waarde van elke zending die je beschadigt of kwijtraakt, tot de AVC-limiet of hoger als je die limiet contractueel hebt aanvaard.
Controleer altijd in je franchisecontract of er aanvullende verzekeringsverplichtingen staan opgenomen. Veel grotere netwerken eisen dat franchise-koeriers een minimale VAV-dekking aantonen als voorwaarde voor het contract. Kom je die verplichting niet na, dan kan het platform je contract beëindigen én blijf je aansprakelijk voor schades die in die periode zijn ontstaan.
Platform-coverage vs. eigen polis: een praktijkvergelijking
Het verschil tussen vertrouwen op de platform-coverage en het afsluiten van een eigen polis wordt het duidelijkst met een concreet voorbeeld.
Stel: je bezorgt een pakket voor een zakelijke klant van DPD. De zending bevat een camera ter waarde van 2.400 euro. Onderweg valt de doos uit je busje bij het uitladen; de camera is total loss. DPD vergoedt de afzender op basis van de DPD-polisvoorwaarden — maar die claim loopt buiten jou om. Intern verhaalt DPD vervolgens de schade op jou als subcontractor, tenzij jij kunt aantonen dat er sprake was van overmacht. Zonder eigen VAV betaal je die 2.400 euro uit eigen zak.
Met een eigen VAV-polis bij een gespecialiseerde verzekeraar dek je dit soort gevallen af. De premie voor een VAV voor een zelfstandige franchise-koerier ligt in 2026 gemiddeld tussen de 400 en 900 euro per jaar, afhankelijk van het jaarlijkse vrachtvolume, de maximale waarde per zending en het al dan niet meeverzekeren van kostbare categorieën zoals elektronica en sieraden.
| Situatie | Platform-coverage | Eigen VAV-polis |
|---|---|---|
| Pakket beschadigd (waarde 500 euro) | Afzender vergoed via platform; regres mogelijk op koerier | Koerier gedekt tot polislimiet |
| Kostbare zending 3.000 euro kwijt | Platform vergoedt afzender; koerier aansprakelijk via AVC | VAV keert uit; eigen risico aftrek |
| Breekbare zending (glaswerk) gebroken | Afhankelijk van platform-clausules voor breekbaar | Gedekt mits breekbaar niet uitgesloten |
| Diefstal uit onbeheerd voertuig | Veelal uitgesloten in platformpolissen | Afhankelijk van polisclausule; often with conditions |
Breekbare en kostbare zendingen: de grootste blinde vlekken
Juist bij breekbare en hoog-waardige zendingen komen de beperkingen van platform-coverage het hardst aan. Glaswerk, keramiek, elektronica, kunstwerken, horloges en medische apparatuur worden regelmatig via koeriersdiensten verstuurd. Die categorieen kennen een hoger beschadigingsrisico, hogere waarden per zending en strengere uitsluitingsclausules in standaard polissen.
De meeste platform-polissen sluiten breekbare waar expliciet uit of vergoeden alleen bij aantoonbaar externe impact (een aanrijding, brand), niet bij interne beschadiging tijdens het transport. Als bezorger draag je de zending van depot naar deur; de kans op beschadiging door stoten, kantelen of stapeldruk is statistisch groter dan bij pakketpost die in een gesorteerde rolcontainer zit.
Wil je breekbare en kostbare zendingen meeverzekeren, dan heb je een ladingverzekering (ook wel goederentransportverzekering) nodig naast je VAV. Een ladingverzekering op all-risk basis dekt de werkelijke waarde van de lading, ongeacht de AVC-limieten. Bij specialisten als Merkelbag Adviesgroep en Honig en Honig kun je in 2026 ladingverzekeringen afsluiten met limieten van 10.000 tot 100.000 euro per zending. Boven de 100.000 euro per zending is maatwerk via een gevolmachtigde nodig.
Let bij het vergelijken van ladingverzekeringen op de volgende punten:
- All-risk versus named perils. All-risk dekt alle oorzaken van schade tenzij expliciet uitgesloten. Named-perils dekt alleen de genoemde oorzaken (brand, aanrijding, waterschade). Voor breekbaar en kostbaar is all-risk de juiste keuze.
- Uitsluitingen voor breekbaar. Sommige polissen sluiten inherent breekbare goederen (glas, aardewerk, porselein) standaard uit tenzij je een aanvullende clausule afsluit. Check dit altijd voor je tekent.
- Bewijs van waarde. Voor zendingen boven 5.000 euro vragen verzekeraars bij een claim om een aankoopbewijs, factuur of taxatierapport. Zorg dat je opdrachtgever die documenten aanlevert voordat je een kostbare zending meeneemt.
- Eigen risico per schadegebeurtenis. Bij ladingverzekeringen met hogere limieten hanteren verzekeraars doorgaans een eigen risico van 250 tot 750 euro per schadegeval.
Meer informatie over ladingverzekeringen en de wettelijke kaders vind je op de website van de Autoriteit Financiele Markten (AFM). De AFM houdt toezicht op hoe verzekeraars hun polisvoorwaarden presenteren en welke informatie ze verplicht aan consumenten en zakelijke afnemers moeten verstrekken.
Wanneer volstaat de platformverzekering wel?
Niet elke franchise-koerier loopt hetzelfde risico. Als je voornamelijk laagwaardige pakketten bezorgt — denk aan kleding, boeken en kleine consumentenartikelen onder de 100 euro per stuk — dan is de financiele impact van een beschadigde zending beperkt. In dat geval kan een basis-VAV gecombineerd met de platform-coverage voldoende zijn, mits je franchisecontract geen hogere eisen stelt.
De platform-coverage volstaat ook beter als je werkt als bezorger in loondienst bij een franchisebedrijf dat zelf de verzekeringen regelt. In dat geval bent jij als werknemer gedekt onder de bedrijfspolis van je werkgever. Controleer dit altijd bij je werkgever: vraag om de polisomschrijving en de dekkingslimiet per zending. Als jij schade veroorzaakt en de dekking is onvoldoende, kan de schade via de werkgever op jou worden verhaald als er sprake is van bewuste roekeloosheid.
De grens waarbij een eigen aanvullende polis verstandig wordt, ligt voor de meeste franchise-koeriers rond een gemiddelde zendingwaarde van 200 euro of hoger, of zodra je regelmatig zendingen vervoert die als kostbaar of breekbaar worden aangemerkt. Een onafhankelijk verzekeringsadviseur — aangesloten bij het Adfiz — kan je helpen de exacte grens te bepalen op basis van je specifieke situatie.
Hoe sluit je als franchise-koerier de juiste polis af?
De markt voor koeriersverzekeringen is versnipperd. Je vindt geen centrale vergelijkingssite die alle polissen voor franchise-koeriers overzichtelijk naast elkaar zet. Toch kun je met een paar gerichte stappen snel de juiste dekking vinden.
Stap 1: Lees je franchisecontract. Staat er een minimale VAV-eis in? Zijn er eisen aan het maximumdekking per zending? Weet je franchisegever al welke verzekeraar je wil kiezen? Sommige netwerken hebben preferred-supplier-afspraken met bepaalde verzekeraars, wat je premie kan verlagen.
Stap 2: Inventariseer je zendingmix. Wat is de gemiddelde en maximale waarde van de pakketten die je vervoert? Hoe vaak vervoer je elektronica, sieraden of breekbare goederen? Die informatie bepaalt of je naast de VAV ook een ladingverzekering nodig hebt en welk limiet je daarvoor kiest.
Stap 3: Vraag offertes op bij minimaal drie gespecialiseerde partijen. Denk aan Alpina, JW Verzekeringen, Vathorst Verzekeringen en De Koeriersverzekering.nl. Geef daarbij je jaarkilometrage, voertuigtype, franchisenetwerk en de maximale zendingwaarde op. Zo krijg je vergelijkbare offertes.
Stap 4: Let op de uitsluitingen voor koeriersgebruik in de voertuigverzekering. Dit wordt nog vaak over het hoofd gezien. Een WA-verzekering die koeriersgebruik niet expliciet dekt, kan bij een claim worden afgewezen. Laat je verzekeraar dit schriftelijk bevestigen voordat je de polis afsluit.
Stap 5: Heroverweeg de dekking jaarlijks. Groeien je opdrachten, of ga je duurdere productcategorieen vervoeren? Pas dan je polislimieten aan. Een jaarlijkse check voorkomt dat je met verouderde dekking rondrijdt terwijl je risicoprofiel is gegroeid.
Als franchise-koerier heb je een unieke positie: je rijdt onder de naam van een groot platform, maar je bent financieel verantwoordelijk als ondernemer. Die combinatie maakt een goede koeriersverzekering niet optioneel maar fundamenteel voor een stabiel bedrijf. Wie dat goed regelt, rijdt elke dag met rust — ongeacht wat er in zijn laadruimte zit. Zie ook ons overzicht van transport- en goederenverzekeringen en bedrijfsverzekeringen voor aanvullende informatie over zakelijke verzekeringen voor ondernemers in de logistiek.
Veelgestelde vragen
Ben ik als franchise-koerier automatisch verzekerd via het platform?
Niet volledig. Grote platforms als PostNL, DPD en DHL bieden dekking richting hun zakelijke klanten (de afzenders), maar die polis beschermt jou als koerier niet automatisch. Als subcontractor of franchise-koerier ben je zelf verantwoordelijk voor je vervoerdersaansprakelijkheidsverzekering (VAV) en je zakelijke motorrijtuigverzekering. Bij schade aan een zending kan het platform intern regres op jou nemen als je geen eigen VAV hebt. Lees je franchisecontract altijd zorgvuldig om te weten welke verzekeringen contractueel verplicht zijn.
Wat dekt een vervoerdersaansprakelijkheidsverzekering voor een koerier?
Een VAV dekt de aansprakelijkheid van de koerier voor verlies of beschadiging van de lading tijdens het transport. De dekking gaat verder dan de wettelijke AVC-limieten (circa 3,40 euro per kilogram) en compenseert tot het verzekerde bedrag per zending, doorgaans tussen de 10.000 en 100.000 euro afhankelijk van de gekozen polis. De VAV dekt geen schade aan je eigen voertuig of letsel bij derden; daarvoor heb je respectievelijk een cascoverzekering en een WA-motorrijtuigverzekering nodig.
Worden breekbare zendingen standaard gedekt door een koeriersverzekering?
Dat hangt sterk af van de polisvoorwaarden. Veel standaard vervoerdersaansprakelijkheidspolissen sluiten inherent breekbare goederen (glas, aardewerk, porselein, beeldschermen) uit of vergoeden alleen schade die aantoonbaar door externe oorzaken is veroorzaakt, zoals een aanrijding. Wil je breekbare zendingen volledig meeverzekeren, dan heb je een all-risk ladingverzekering nodig met een expliciete clausule voor breekbaar. Vraag dit altijd na bij de verzekeraar voordat je een kostbare breekbare zending aanneemt.
Wat is het verschil tussen een VAV en een ladingverzekering?
Een VAV (vervoerdersaansprakelijkheidsverzekering) dekt de aansprakelijkheid van de koerier als rechtspersoon tegenover de opdrachtgever. De vergoeding is gebonden aan contractuele en wettelijke limieten. Een ladingverzekering (goederentransportverzekering) dekt de werkelijke waarde van de goederen tijdens transport, ongeacht wie aansprakelijk is. Voor kostbare zendingen boven pakweg 5.000 euro is een ladingverzekering op all-risk basis de meest volledige oplossing, naast de VAV die je aansprakelijkheidspositie dekt.
Welke premie betaal ik in 2026 voor een koeriersverzekering als zzp-koerier?
Als zelfstandige franchise-koerier betaal je in 2026 voor een combinatie van zakelijke WA-motorrijtuigverzekering en een basis-VAV doorgaans tussen de 1.200 en 2.200 euro per jaar, afhankelijk van voertuigtype, jaarkilometrage en maximale zendingwaarde. Voeg je een all-risk ladingverzekering toe voor kostbare zendingen tot 50.000 euro, dan komt daar gemiddeld 400 tot 700 euro per jaar bij. Franchisenetwerken als PostNL en DPD kunnen via preferred-supplierafspraken gunstigere groepstarieven bieden; vraag ernaar bij je franchisegever.
Tekst geoptimaliseerd in mei 2026.









