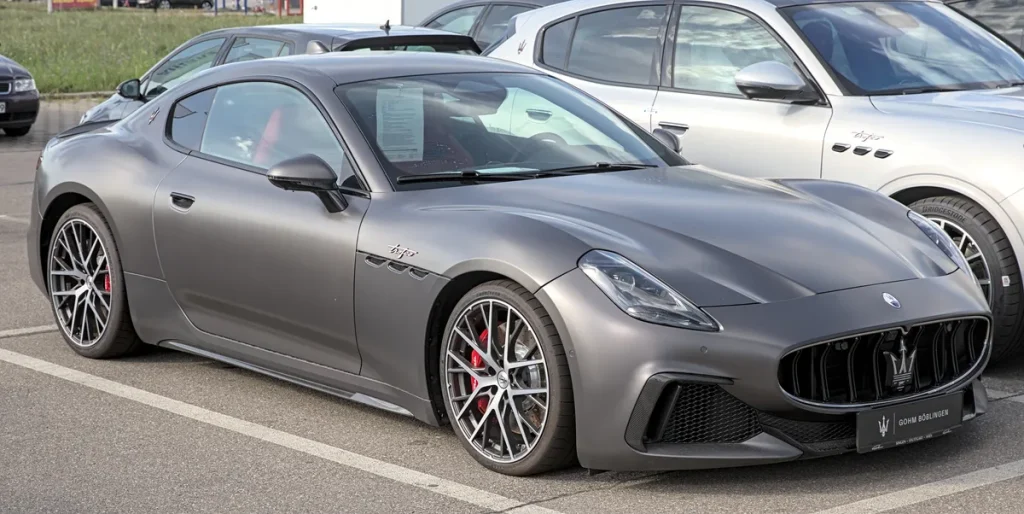
Een Maserati is geen gewone auto, en dat merkt je meteen zodra je een verzekeringsofferte aanvraagt. De Ghibli start in 2026 rond de €131.000, de Levante SUV zit in dezelfde klasse, de GranTurismo Trofeo kost ruim €200.000 en de MC20 supercar begint boven de €250.000. Daar bovenop komen de Folgore-elektrische varianten, waarbij de accupack de cataloguswaarde nóg verder opdrijft. Hoge cataloguswaardes betekenen hoge premies — maar ook hogere stakes als je de verkeerde polis kiest.
In dit stuk lees je precies wat je in 2026 kunt verwachten aan premies, dekkingen en eisen voor alle actuele Maserati-modellen. Van de nieuwwaarde-regeling voor een verse Ghibli tot de getaxeerde waarde voor een zeldzame GranCabrio, en van de diefstalpreventie-verplichting tot de accudekking bij een Grecale Folgore.
Waarom een Maserati verzekeren duurder is dan gemiddeld
De verzekeraar rekent premie op basis van het risico. Bij een Maserati zijn er drie factoren die die premie structureel omhoogduwen. Ten eerste is er de cataloguswaarde zelf: een Levante Trofeo van €150.000 vertegenwoordigt bij total loss een enorme claim. Ten tweede zijn de herstelkosten hoog — Maserati gebruikt merkspecifieke onderdelen die schaars zijn en door gecertificeerde werkplaatsen verwerkt moeten worden. Een deuk in een Ghibli-zijpaneel kost al snel drie tot vier keer meer dan bij een reguliere middenklasser. Ten derde is de diefstalgevoeligheid een factor: Italiaanse sportauto’s scoren hoger op de diefstalstatistieken dan doorsnee gezinsauto’s.
Volgens premie-indicaties die gespecialiseerde aanbieders als Alpina en AABnet hanteren, betaal je voor een Maserati allrisk in 2026 grofweg tussen de €150 en €400 per maand, afhankelijk van model, eigen risico, regio en aantal schadevrije jaren. Dat is een bandbreedte, geen garantie: een 30-jarige zonder schadevrije jaren voor een MC20 betaalt wezenlijk meer dan een 50-jarige met 20 jaar schadevrij rijden voor een tweedehands Ghibli.
Welke dekking past bij welk Maserati-model?
Allrisk (volledig casco) is voor de meeste nieuwe Maserati’s de enige verstandige keuze. Bij een auto van €130.000 of meer is WA-plus of beperkt casco simpelweg te risicovol: eigen schade — hagelschade, een parkeerkras, aquaplaning — valt dan buiten de dekking en de herstelrekening is disproportioneel hoog.
Voor een nieuwe Ghibli of Levante is de nieuwwaarde-regeling in het eerste jaar (en soms tot drie jaar na aankoop) cruciaal. Bij total loss of diefstal vergoedt de verzekeraar dan de nieuwprijs, niet de dagwaarde. Gezien de snelle initiële waardedaling van nieuwe premium-auto’s scheelt dat al in het eerste jaar tienduizenden euro’s. Koop je via een erkende dealer, dan kun je ook voor de aanschafwaarde-regeling kiezen: de vergoeding is dan gelijk aan de prijs die je zelf betaalde.
Voor de MC20 en zeldzame modellen als de GranCabrio bestaat een derde optie: de getaxeerde of vastgestelde waarde. Een gecertificeerde taxateur stelt de waarde vast, de verzekeraar akkoord, en bij schade staat die waarde vast voor een periode van doorgaans 36 maanden. Zo voorkom je een discussie over dagwaarde bij een auto waarvan er maar een paar honderd wereldwijd bestaan.
Diefstalpreventie-eisen: wat verwacht de verzekeraar?
Specialistische verzekeraars stellen bij Maserati’s met een cataloguswaarde boven de €75.000 doorgaans aanvullende beveiligingseisen. In de praktijk kom je in 2026 de volgende eisen het vaakst tegen:
- SCM-goedgekeurd alarm: klasse 3 of 4, met actieve en passieve werking. Een fabrieksalarm voldoet in veel gevallen niet.
- GPS-tracker of peilzender: bij auto’s boven de €100.000 is een actief volgssysteem (abonnement inbegrepen) vrijwel standaard verplicht. Aanbieders als Scorpion Track, Meta Trak of Tracker Network zijn erkend.
- Stalling in afgesloten garage: voor de MC20 en GranTurismo Trofeo eist een deel van de markt dat je ’s nachts in een gesloten garage staat. Buitenparkeren verhoogt de premie of leidt tot uitsluiting.
Staat je Maserati overdag in een afgesloten bedrijfsgarage of privégarage? Dan hanteren verzekeraars soepelere eisen dan bij een auto die permanent op straat staat. Geef dit altijd eerlijk door bij de aanvraag — een valse opgave leidt bij schade tot een uitkeringsprobleem.
De Folgore-modellen: elektrisch verzekeren met accudekking
Maserati brengt de Folgore-elektrische versie van de GranTurismo, de Grecale en binnenkort de Ghibli op de markt. De Grecale Folgore start in 2026 vanaf ongeveer €124.600; de GranTurismo Folgore zit boven de €200.000. Het verzekeren van een Folgore werkt technisch gezien hetzelfde als bij een verbrandingsmotor, maar er zijn twee extra aandachtspunten.
Ten eerste is de accupack de duurste vervangbare component. Bij de GranTurismo Folgore gaat het om een 92,5 kWh-accu; vervanging bij slijtage of schade kan oplopen tot €30.000–€50.000. Controleer of je polis de accu meeverzekert als onderdeel van de cataloguswaarde én of er een aparte clausule is voor schade door kortsluiting tijdens het laden. Niet alle standaard allrisk-polissen dekken laadschade expliciet.
Ten tweede speelt brandveiligheid een grotere rol. Bij een elektrische Maserati die brand vat, is de schade vrijwel altijd total loss. Kies voor een polis die ook brandschade door oplaadapparatuur meeneemt, en vraag naar de voorwaarden als de auto wordt opgeslagen in een ondergrondse parkeergarage.
Premie-indicaties per model (2026)
De onderstaande tabel geeft indicatieve jaarlijkse allrisk-premies voor een bestuurder van 45 jaar, 10+ schadevrije jaren, eigen risico €500, stalling in privégarage. Dit zijn marktgemiddelden — een persoonlijke offerte kan afwijken.
| Model | Cataloguswaarde (ca.) | Indicatieve jaarpremie allrisk |
|---|---|---|
| Maserati Ghibli | € 131.000 | € 2.400 – € 3.600 |
| Maserati Quattroporte | € 150.000 | € 2.800 – € 4.200 |
| Maserati Levante (SUV) | € 135.000 – € 160.000 | € 2.600 – € 4.000 |
| Maserati Grecale | € 90.000 – € 125.000 | € 1.800 – € 3.000 |
| Maserati Grecale Folgore | € 124.600 | € 2.400 – € 3.600 |
| Maserati GranTurismo | € 175.000 – € 215.000 | € 3.600 – € 5.500 |
| Maserati GranTurismo Folgore | € 200.000+ | € 4.000 – € 6.000 |
| Maserati MC20 | € 250.000+ | € 4.800 – € 8.000 |
Let op: deze bedragen zijn indicatief op basis van marktinformatie van gespecialiseerde verzekeraars in 2026. De daadwerkelijke premie hangt sterk af van persoonlijke omstandigheden.
Welke verzekeraar voor een Maserati?
Niet elke verzekeraar accepteert een Maserati op een standaardpolis. De grote online vergelijkers — Centraal Beheer, Univé, ANWB — hanteren cataloguswaardegrenzen of hebben beperkende voorwaarden voor auto’s boven de €100.000. Voor een Maserati ben je beter af bij een gespecialiseerde exclusief-autoverzekeraar. In Nederland zijn namen als Alpina, AABnet, Honig & Honig en Sportwagen-verzekering actief in dit segment. Zij bieden maatwerk: aangepaste taxaties, flexibele garagevoorwaarden en directe lijnen met gespecialiseerde herstellers.
Een onafhankelijke tussenpersoon of assurantieadviseur die ervaring heeft met exclusieve auto’s is vrijwel altijd de moeite waard. Hij of zij kan premies bij meerdere gespecialiseerde aanbieders opvragen en de voorwaarden vergelijken — met name op de punten waar standaard polissen tekort schieten: diefstalpreventie-eisen, nieuwwaarde-periode en accudekking bij Folgore-modellen. De Consumentenbond heeft ook een handig overzicht van allrisk-dekkingen waarmee je de basisvoorwaarden kunt vergelijken.
Wil je ook weten hoe je premie zich verhoudt tot andere autoverzekeringen? Bekijk dan onze categorie autoverzekeringen voor een breed vergelijksoverzicht, of lees meer over premies en fiscale aftrek als je de Maserati zakelijk rijdt.
Veelgestelde vragen
Is een Maserati verplicht allrisk te verzekeren?
Wettelijk gezien is alleen WA (aansprakelijkheidsverzekering) verplicht in Nederland. Maar voor een Maserati met een cataloguswaarde van €100.000 of meer is allrisk in de praktijk de enige verstandige keuze. Bij total loss of diefstal dekt WA-alleen of beperkt casco de eigen schade niet, en de herstelkosten bij een Maserati zijn structureel hoog. Veel financieringsmaatschappijen eisen bij leasing of krediet overigens contractueel allrisk-dekking.
Welke diefstalbeveiliging heb ik nodig voor een Maserati?
Dat verschilt per verzekeraar en cataloguswaarde. Bij auto’s boven de €75.000 is een SCM-goedgekeurd alarm (klasse 3 of hoger) vrijwel standaard. Voor de duurdere modellen — GranTurismo, MC20 — is daar meestal een actief GPS-volgssysteem bij vereist (Scorpion Track, Meta Trak of vergelijkbaar). Stalling in een afgesloten garage verlaagt de eis en de premie. Controleer de polisvoorwaarden vóór aankoop, niet erna.
Hoe werkt de nieuwwaarde-regeling bij een nieuwe Maserati?
Bij aankoop van een nieuwe Maserati vergoedt de verzekeraar bij total loss of diefstal in het eerste jaar (soms langer) de nieuwprijs van het voertuig. Daarna stapt de polis over op aanschafwaarde (de prijs die jij betaalde) of dagwaarde. Die overgangsperiode verschilt per aanbieder: soms is het 1 jaar, soms 2 of 3 jaar. Vraag dit expliciet na, want de nieuwwaarde-periode bepaalt hoe groot je risico in geval van total loss is.
Wat kost het verzekeren van een Maserati MC20?
De MC20 heeft een cataloguswaarde van meer dan €250.000 en is een laagvolume supercar — dat maakt hem duurder te verzekeren dan een Ghibli of Levante. Indicatief liggen de allrisk-premies in 2026 tussen de €4.800 en €8.000 per jaar voor een bestuurder van 45 jaar met veel schadevrije jaren en stalling in garage. Zonder tracker-eis, buiten parkeren of weinig schadevrije jaren kan de premie significant hoger uitvallen. Taxatieverzekering met vastgestelde waarde is voor de MC20 sterk aan te raden.
Dekt een standaard allrisk-polis de accu van een Maserati Folgore?
De accu is onderdeel van de cataloguswaarde en wordt daarmee mee-verzekerd bij diefstal of total loss. Maar schade door slijtage, technisch defect of laadincidenten valt bij de meeste standaard polissen buiten de dekking. Controleer of je polis een expliciete clausule heeft voor accu-schade bij kortsluiting of laadstoring. Sommige gespecialiseerde verzekeraars bieden een aparte accu-uitbreiding aan — zeker aan te raden bij een GranTurismo Folgore of Grecale Folgore met een accuwaarde van tienduizenden euro’s.
Kan ik een Maserati zakelijk verzekeren en de premie aftrekken?
Als je de Maserati zakelijk rijdt (op naam van je bv of eenmanszaak), is de verzekeringspremie in principe een aftrekbare bedrijfskosten. Maar de bijtelling en het Besluit Uitsluiting Aftrek (BUA) spelen bij een auto ook een rol. Raadpleeg een belastingadviseur over de exacte aftrekmogelijkheden. De AFM en de Belastingdienst bieden via rijksoverheid.nl richtlijnen over auto’s in de onderneming.
Een Maserati verzekeren is maatwerk — dat geldt in 2026 meer dan ooit, nu de Folgore-elektrische modellen nieuwe vragen stellen over accudekking en laadrisico’s, en de cataloguswaardes blijven stijgen. Vergelijk meerdere gespecialiseerde aanbieders, let op de nieuwwaarde-periode, regel de beveiliging vóór je de polis afsluit, en laat je bij twijfel adviseren door een onafhankelijk assurantiekantoor dat ervaring heeft met exclusieve auto’s.
Tekst geoptimaliseerd in mei 2026.









