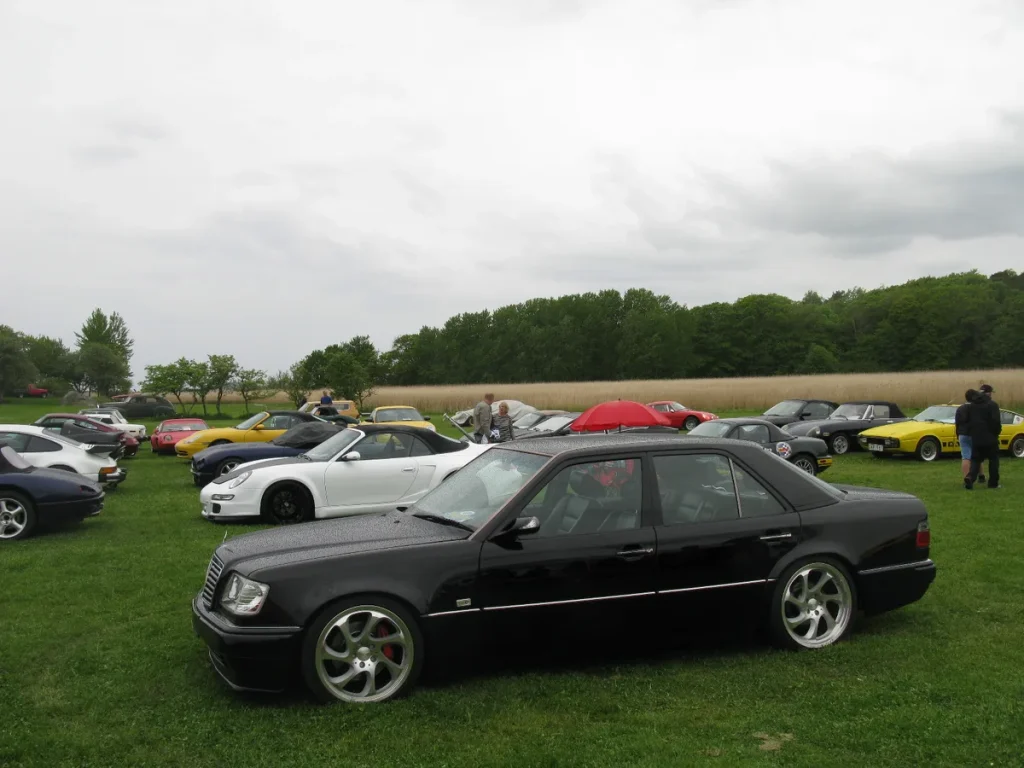
Een tweedehands Mercedes kopen voelt aantrekkelijk: premium rijervaring voor een fractie van de nieuwprijs. Maar zodra je de sleutels in handen hebt, begint het echte rekenwerk. Welke verzekering past bij een occasionwagen van tien jaar oud? Wat kost een importauto uit Duitsland extra aan BPM en keuring — en hoe beïnvloedt dat de verzekerbare waarde? En wat doe je met een W124 of W211 die inmiddels in de youngtimerzone zit? In 2026 spelen er een paar concrete veranderingen mee die je keuze direct beïnvloeden.
Dit artikel gaat niet over de premies per klasse of de nieuwste EQ-modellen — dat staat elders op deze site. Hier draait het om de occasion-koper: iemand die een gebruikte Benz rijdt, misschien geïmporteerd uit Duitsland, en de slimste verzekeringskeuze wil maken voor zijn situatie.
Stap 1: de Mercedes uit Duitsland importeren en kenteken regelen
Duitsland is voor Nederlandse kopers veruit de populairste bron voor gebruikte Mercedes-modellen. Het aanbod is groot, de prijzen liggen gemiddeld 10 tot 20 procent lager dan in Nederland en de kwaliteit is vaak goed gedocumenteerd via Hauptuntersuchung-rapporten (de Duitse equivalent van de APK). Maar voordat je kunt rijden — en verzekeren — moet je een aantal stappen zetten.
Direct na aankoop heb je een Duits exportkenteken nodig (Ausfuhrkennzeichen), en daarvoor is een Duits verzekeringsbewijs vereist. Nederlandse verzekeraars mogen een Duits kenteken namelijk niet dekken. Zodra je de auto naar Nederland brengt, maak je een afspraak bij een RDW-keuringsstation voor de zogenoemde invoerkeuring. Daar controleert de RDW of het chassisnummer klopt en of de auto aan de Nederlandse typegoedkeuring voldoet. Pas na die keuring — en na betaling van de BPM-aangifte bij de Belastingdienst — ontvang je je Nederlandse kenteken. Meer over dit proces lees je op de officiële RDW-pagina over invoer uit Europa.
De BPM is een pijnpunt bij import. De hoogte wordt berekend op basis van de CO2-uitstoot en de afschrijving van het voertuig. Een vier jaar oude Mercedes C-klasse kan al snel 2.000 tot 4.500 euro BPM kosten, afhankelijk van het bouwjaar, de motor en de CO2-uitstoot. Dat bedrag telt mee in de totale aanschafwaarde — wat op zijn beurt weer relevant is voor je verzekeringskeuze.
Dagwaarde versus aanschafwaarde: cruciaal bij een occasion
Bij een nieuwe Mercedes verzeker je vrijwel altijd op basis van de nieuwwaarde of aanschafwaarde — je krijgt bij total loss minstens de catalogusprijs terug. Bij een occasionwagen ligt dat anders. De meeste verzekeraars keren bij total loss of diefstal standaard de dagwaarde uit: de marktwaarde op het moment van de schade. Die kan flink lager liggen dan wat jij voor de auto hebt betaald, zeker als je net een geïmporteerde wagen met flinke BPM-kosten hebt aangeschaft.
De slimme aanpak is de aanschafwaarderegeling — ook wel occasionwaarderegeling genoemd. Die vergoedt het bedrag dat jij daadwerkelijk voor de auto hebt betaald, inclusief BPM en invoerkosten. Vergelijk je verzekeringsoffertes altijd op dit punt, want het verschil kan bij een Mercedes van 20.000 euro al snel oplopen tot 3.000 à 5.000 euro minder uitkering als je alleen dagwaarde hebt verzekerd. De Consumentenbond legt de aanschafwaarderegeling helder uit op hun autoverzekeringspagina.
De aanschafwaarderegeling is bij de meeste verzekeraars standaard ingebouwd in een allrisk- of WA+-polis en kost niets extra. Check bij het afsluiten wel hoe lang de regeling geldt: bij sommige verzekeraars stopt de aanschafwaardedekking na één of twee jaar en val je automatisch terug op dagwaarde.
Allrisk, WA+ of WA? De juiste keuze bij een tweedehands Mercedes
De afweging tussen allrisk en WA hangt bij een Mercedes sterk af van de leeftijd en dagwaarde van de auto. Als vuistregel geldt: zodra de jaarlijkse allrisk-premie meer dan 10 procent van de dagwaarde van de auto bedraagt, is allrisk financieel niet meer aantrekkelijk.
Ter illustratie: een Mercedes E-klasse W212 uit 2012 heeft in 2026 een dagwaarde van ongeveer 8.000 tot 12.000 euro, afhankelijk van uitvoering en kilometerstand. Vergelijkende premies voor een veertigjarige bestuurder met vijf schadevrije jaren en 10.000 kilometer per jaar liggen in 2026 globaal op:
| Dekkingsniveau | Maandpremie (indicatief) | Wat is gedekt extra? |
|---|---|---|
| WA (minimum) | ~€ 47 | Alleen schade aan derden |
| WA+ / Beperkt casco | ~€ 74 | Diefstal, brand, storm, hagel, ruitschade |
| Allrisk (volledig casco) | ~€ 119 | Alles incl. eigen schuld en aanrijdingsschade |
Voor een occasionwagen met een dagwaarde tussen de 8.000 en 15.000 euro is WA+ (beperkt casco) in veel gevallen de verstandigste middenweg: je bent gedekt tegen diefstal — en Mercedes-modellen staan hoger op de gestolen-autolijsten dan het gemiddelde — en tegen weerschade, zonder de volle allrisk-premie te betalen. Zie ook de uitleg op de Consumentenbond over WA beperkt casco.
Waarom hoge herstelkosten een sleutelfactor zijn bij een oudere Mercedes
Mercedes-Benz staat terecht bekend om bouwkwaliteit en duurzaamheid, maar diezelfde kwaliteit heeft een keerzijde bij schade: originele onderdelen zijn duur. Een voorscherm voor een W211 (E-klasse, bouwjaar 2002-2009) kost bij een officieel Mercedes-dealerbedrijf al gauw 400 tot 700 euro, terwijl spuitwerk en arbeid de totale rekening richting 1.500 à 2.500 euro drijft. Bij modellen met vierwielbesturing of adaptieve rijhoogteregeling (luchtophanging op de S-klasse of ML) kunnen reparatiekosten na een relatief kleine aanrijding oplopen tot 3.000 euro of meer.
Dit maakt het risico van geen eigen schulddekking concreet. Met alleen WA ben je bij een parkeer-deukje of kleine aanrijding waarbij jij schuldig bent volledig voor eigen rekening. Bij een auto van 10.000 euro dagwaarde en herstelkosten van 2.500 euro ben je 25 procent van de waarde kwijt aan één schadegeval. Voor wie zijn Mercedes frequent in stedelijk verkeer gebruikt, is allrisk — of minimaal WA+ aangevuld met een pechhulpdekking — de moeite waard om door te rekenen.
Autoverzekeringspremies zijn de afgelopen jaren gemiddeld met 15 tot 20 procent gestegen, mede door hogere claimbedragen als gevolg van gestegen arbeids- en onderdelenkosten. Die trend zet in 2026 door. Dat versterkt het argument om bij een duurdere-onderdelen-merk als Mercedes niet blind voor de goedkoopste polis te gaan.
Youngtimer Mercedes in 2026: W124, W210, W211 en de R230 SL
Voor Mercedes-liefhebbers is de youngtimerstatus een interessant gegeven. In de fiscale betekenis (bijtelling voor zakelijk gebruik) geldt per 1 januari 2026 een minimumleeftijd van zestien jaar voor de youngtimerregeling — verhoogd van vijftien jaar. Dit betekent dat een Mercedes W211 E-klasse uit 2009 nu net in aanmerking komt, en een W124 al lang en breed in de oldtimerzone zit (vrijstelling MRB bij 40 jaar of ouder).
Voor verzekeringsdoeleinden is de youngtimerclassificatie minder streng gedefinieerd dan bij de Belastingdienst, maar er zijn gespecialiseerde youngtimer-verzekeraars in Nederland die klassieke Mercedes-modellen anders beoordelen dan reguliere verzekeraars. Zij hanteren soms een overeengekomen waarde (agreed value) in plaats van dagwaarde, wat voor een goed onderhouden W124 500E of een R230 SL interessant kan zijn. Een dergelijke overeen te komen waarde geeft zekerheid: bij total loss krijg je het afgesproken bedrag, niet een dagwaardeberekening die de verzekeraar in zijn voordeel kan uitleggen.
Let er wel op dat youngtimer-verzekeringen soms kilometerlimieten opleggen (vaak 10.000 of 15.000 km per jaar) en eisen stellen aan onderhoudsdocumentatie. Als je je W211 of R230 SL als dagelijks rijtuig gebruikt, is een reguliere WA+ of allrisk-polis bij een standaard verzekeraar vaak goedkoper en minder restrictief.
Premie drukken: vijf concrete manieren
Een hoge bonus-malus opbouwen is de meest effectieve manier om premie te drukken. Bij het merendeel van de Nederlandse verzekeraars geeft een schadevrij rijverleden van tien jaar of meer een korting van 70 tot 80 procent op de basispremie. Importeer je een Mercedes vanuit Duitsland, vraag dan een officieel Schadensfreiheitsklassen-bewijs (SF-Klasse) op bij je Duitse verzekeraar — de meeste Nederlandse verzekeraars accepteren dit als bewijs van schadevrij rijden.
Vijf andere stappen die direct effect hebben:
- Vrijwillig eigen risico verhogen: van 0 naar 500 euro eigen risico scheelt op allrisk-polissen vaak 15 tot 25 procent per jaar.
- Kilometerstand opgeven: rijd je minder dan 7.500 km per jaar, meld dit bij de verzekeraar — lagere kilometrage geeft lagere premie.
- Bundelen bij één verzekeraar: combineer je autoverzekering met inboedel of aansprakelijkheid bij hetzelfde bedrijf voor een kortingspercentage.
- Beveiligingssysteem: een SCM-goedgekeurde beveiliging of GPS-tracker kan de premie bij bepaalde verzekeraars verlagen, zeker bij modellen die aantrekkelijk zijn voor diefstal.
- Vergelijk jaarlijks: de markt verschuift. Gebruik de vergelijkings- en dekkingstools op deze site om jaarlijks te checken of je overstap loont.
Wil je meer weten over hoe je premiestructuur in elkaar zit en welke fiscale aftrekmogelijkheden zakelijke rijders hebben? De categorie premies en fiscale aftrek geeft een volledig beeld.
Veelgestelde vragen
Kan ik een Mercedes uit Duitsland direct in Nederland verzekeren?
Nee, niet zolang de auto nog een Duits kenteken heeft. Je hebt eerst een Duits exportkenteken nodig met een bijbehorende Duitse WA-verzekering. Zodra de auto in Nederland staat en je de RDW-invoerkeuring hebt doorlopen én de BPM hebt betaald, ontvang je een Nederlands kenteken. Vanaf dat moment sluit je een Nederlandse autoverzekering af. De procedure verloopt via het RDW-keuringsstation en de Belastingdienst voor de BPM-aangifte.
Wat is de aanschafwaarderegeling en waarom is die belangrijk bij een importauto?
De aanschafwaarderegeling vergoedt bij total loss of diefstal het bedrag dat je daadwerkelijk voor de auto hebt betaald — inclusief BPM, invoerkosten en transport. Dit is gunstiger dan de dagwaardevergoeding, waarbij de verzekeraar uitgaat van de actuele marktwaarde. Bij een geïmporteerde Mercedes kan het verschil tussen aanschafwaarde en dagwaarde al na één jaar oplopen tot duizenden euro’s. Controleer altijd hoelang de aanschafwaarderegeling geldt en of die bij het afsluiten standaard is opgenomen in de polis.
Is allrisk verstandig voor een tweedehands Mercedes van tien jaar oud?
Dat hangt af van de dagwaarde. Als de jaarlijkse allrisk-premie meer dan 10 procent van de dagwaarde bedraagt, is allrisk financieel minder aantrekkelijk. Voor een W212 E-klasse uit 2012 met een dagwaarde van 10.000 euro en een allrisk-premie van 119 euro per maand (1.428 euro per jaar) is allrisk nog redelijk te rechtvaardigen. Is de dagwaarde gedaald naar 5.000 euro, dan is WA+ (beperkt casco) een betere keuze. Houdt ook rekening met de hoge herstelkosten van Mercedes — dat tilt soms de balans richting allrisk.
Welke Mercedes-modellen vallen in 2026 onder de youngtimerregeling?
Per 1 januari 2026 geldt de fiscale youngtimerregeling voor auto’s die minimaal zestien jaar oud zijn. Dat betekent dat Mercedes-modellen gebouwd in 2010 of eerder in aanmerking komen. Denk aan de W211 E-klasse (2002-2009), de W203 C-klasse, de R171 SLK en de eerste generatie W204. De W124 en W210 zijn veelal al oldtimer (vrijstelling MRB bij 40 jaar). Let op: vanaf 2027 wordt de minimumleeftijd verhoogd naar 25 jaar, wat de groep aanzienlijk verkleint.
Waarom zijn Mercedes-onderdelen duurder en wat betekent dat voor mijn verzekering?
Mercedes-Benz hanteert voor originele onderdelen hogere prijzen dan middenklasse merken. Een voorscherm, koplamp of elektronische module voor modellen als de W211 of S-klasse W220 kost snel twee tot vier keer zoveel als een vergelijkbaar onderdeel voor een Volkswagen of Toyota. Dit verhoogt de gemiddelde schadeclaim, wat mede de hogere verzekeringspremies voor Mercedes verklaart. Voor een occasionrijder betekent dit concreet: neem herstelkosten mee in de afweging allrisk versus WA+, en overweeg een wat hoger vrijwillig eigen risico om de maandpremie te drukken.
Hoe neem ik mijn Duitse schadevrij-rijrecord mee naar Nederland?
Vraag bij je Duitse verzekeraar een officieel Bescheinigung über den Schadenverlauf (schadevrij-rijbewijs) op, ook wel SF-Klassen-Nachweis. Dit document toont hoeveel schadevrije jaren je hebt opgebouwd. De meeste Nederlandse verzekeraars accepteren dit bewijs en kennen je een equivalente bonus-malus toe. Hoe hoger je SF-Klasse, hoe lager je premie in Nederland. Dit geldt ook als je de auto zelf uit Duitsland hebt geïmporteerd en eerder al Duits verzekerd hebt gereden.
Tekst geoptimaliseerd in mei 2026.









