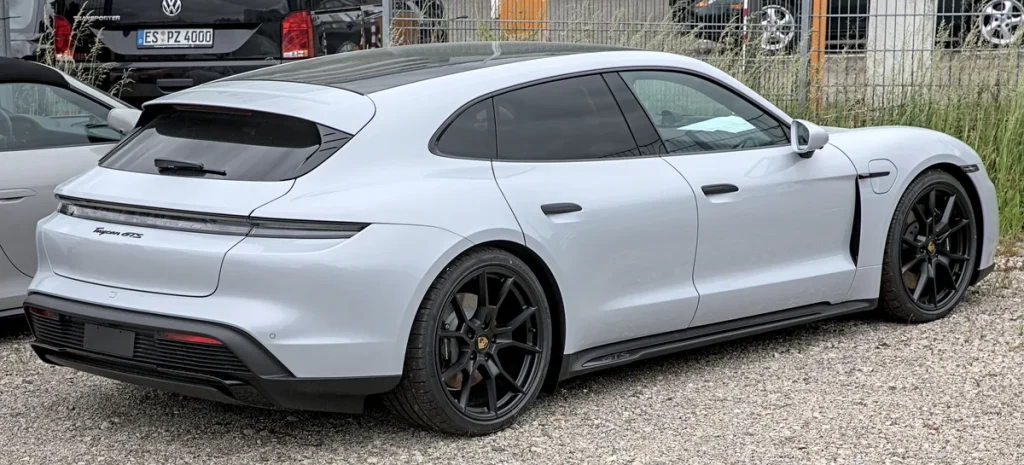
De Porsche Taycan is de meest ambitieuze elektrische auto die Porsche ooit heeft gebouwd. Met een catalogusprijs die voor de Turbo S begint bij ruim €185.000 en een accu van 105 kWh die bij volledige schade op zichzelf al €30.000–€40.000 kost, is de verzekering van een Taycan een heel andere exercitie dan die van een gewone gezinswagen. In 2026 zijn er bovendien nieuwe fiscale spelregels en actuele marktbewegingen die direct invloed hebben op welke dekking je kiest en hoeveel je daarvoor betaalt.
Of je nu de vierdeurs Sport Turismo, de Cross Turismo of de klassieke Taycan-sedan rijdt: de verzekeringslogica is telkens dezelfde. De accu staat centraal, restwaardedaling bepaalt je casco-keuze en de laadinfrastructuur thuis brengt een aansprakelijkheidsvraagstuk met zich mee dat veel bestuurders onderschatten. Dit artikel gaat diep in op precies die aspecten — merkbrede premievergelijkingen lees je in het Porsche-overzichtsartikel; hier draait alles om de Taycan als volledig elektrische sportsedan.
Wat maakt de Taycan verzekeringsgevoelig?
De Taycan is gebouwd op het 800-volt platform van Porsche. Dat betekent razendsnel laden — tot 270 kW bij DC-snelladers — maar ook dat de elektrische componenten beduidend gevoeliger zijn dan die in een conventionele auto. Schade aan het accupakket, de hoogspanningskabels of de laadelectronica is specialistisch werk dat uitsluitend bij erkende Porsche-dealers kan worden uitgevoerd. Daarmee schieten de reparatiekosten bij zelfs relatief kleine aanrijdingen snel omhoog.
Verzekeraars zoals Allianz Direct, Univé en specialisten als Alpina Insurance rekenen dit mee in hun tarieven. Voor een Taycan 4S (catalogus circa €115.000) bedraagt de allrisk-premie in 2026 doorgaans €250–€380 per maand, afhankelijk van je eigen risico, woonplaats en schadevrije jaren. Een Taycan Turbo S komt al snel op €380–€500 per maand allrisk uit. Ter vergelijking: een Audi e-tron GT RS — directe concurrent op hetzelfde Volkswagen Group-platform — scoort vergelijkbare premies, terwijl een Tesla Model S Performance in dezelfde categorie valt maar gemiddeld 10–15% goedkoper wordt verzekerd doordat Tesla meer gestandaardiseerde reparatieprocessen heeft.
Accugarantie en verzekering: twee aparte werelden
Porsche geeft op de Taycan standaard 8 jaar of 160.000 km accugarantie, met een minimale capaciteitsgarantie van 70%. Dat klinkt geruststellend, maar de fabrieksgarantie dekt uitsluitend defecten en capaciteitsverlies door normale slijtage. Wat het niet dekt is schade door een aanrijding, waterschade na onderdompeling, brandschade of schade door incorrect opladen met niet-gecertificeerde apparatuur.
Precies daar sluit de autoverzekering aan. Bij een allrisk-dekking wordt accu-schade als gevolg van een aanrijding of extern incident vergoed — maar de polisvoorwaarden verdienen nauwkeurige lezing. Sommige verzekeraars hanteren bij accuvergoeding een slijtageformule: als de accu al 30% capaciteit heeft verloren, keer je maar 70% van de vervangingswaarde uit. Let specifiek op de volgende clausules in je polis:
- Nieuwwaardeclausule: vergoed in de eerste 1–2 jaar de nieuwwaarde in plaats van de dagwaarde. Essentieel bij de Taycan, waar een nieuwe accu al gauw €35.000 kost.
- Accuspecifieke uitsluitingen: check of thermische runaway (accubrand vanuit binnenuit) gedekt is. Niet elke brandverzekering dekt dit automatisch.
- Reparateur-eis: sommige verzekeraars stellen als voorwaarde dat reparaties uitsluitend bij gecertificeerde EV-herstellers plaatsvinden, anders vervalt de vergoeding.
Laadschade en thuislaadpaal: de onderschatte risico’s
Steeds meer Taycan-rijders laden thuis via een wallbox van 11 of 22 kW. De auto zelf heeft een ingebouwde bescherming die onjuiste spanning detecteert, maar de kabel, de laadpoort en de wallbox zelf zijn kwetsbaar. Denk aan een laadkabel die bekneld raakt, een laadpoort die beschadigt bij een parkeerongeluk of een wallbox die door blikseminslag of spanningspiek defect raakt.
De laadkabel die bij de Taycan wordt geleverd (Type 2 voor AC, CCS voor DC) heeft een vervangingswaarde van €800–€1.500. Bij allrisk-dekking valt dit onder accessoires-schade, maar check altijd of de kabel als los accessoire apart verzekerd moet worden of automatisch onder de voertuigdekking valt. Bij WA-beperkt-casco is de kabel doorgaans niet gedekt tenzij je die expliciet hebt bijverzekerd.
De thuislaadpaal is een apart vraagstuk. De wallbox hangt niet aan het voertuig maar aan jouw woning of garage — daarmee valt die juridisch onder de opstalverzekering, niet onder de autoverzekering. Brand, blikseminslag of vandalisme aan de laadpaal worden vergoed via de opstal. Maar wat als je auto brandschade veroorzaakt aan de laadpaal van een buurman, of wat als een brand vanuit de auto overslaat op de garage? Dan schuift de claim naar de WAM-aansprakelijkheidsverzekering. Zorg dat beide verzekeringen — auto en opstal — op dit raakvlak geen dekkinggaten vertonen. De Consumentenbond publiceerde begin 2026 een handig checklist-artikel over EV-laadpaal en verzekering dat het doorlezen waard is.
Snelle restwaardedaling en de impact op je casco-keuze
Eén van de pijnpunten bij de Taycan is de restwaarde. Uit internationale marktdata over 2025–2026 blijkt dat een Taycan gemiddeld 55–60% van zijn nieuwwaarde verliest binnen vijf jaar. In het eerste jaar alleen al daalt de marktwaarde van een nieuwe Taycan met 15–25%, mede doordat Porsche regelmatig software-updates uitbrengt die nieuwe modellen technisch upgraden en oudere modellen relatief snel verouderen.
Dit heeft directe gevolgen voor de verzekering. De dagwaarde van een 3 jaar oude Taycan 4S (catalogus €115.000) is in 2026 al gedaald naar circa €55.000–€65.000. Als je op dat moment allrisk hebt en de auto total loss gaat, ontvang je de dagwaarde — maar had je nog een resterende financiering of private lease-verplichting op basis van de oorspronkelijke waarde, dan kan er een gat ontstaan. Een GAP-verzekering (Guaranteed Asset Protection) overbrugt dit verschil. Voor Taycan-rijders die de auto op financiering hebben, is dit een serieuze overweging.
Aan de andere kant: rijdt je al een tweedehands Taycan van vier jaar oud — zeg €50.000 dagwaarde — dan loont allrisk financieel minder snel. Reken als vuistregel: als de jaarlijkse allrisk-meerkosten boven de 10% van de dagwaarde komen, is overstappen naar WA-beperkt-casco het overwegen waard. Bij een Taycan van €50.000 dagwaarde en een allrisk-premie van €4.200 per jaar zit je al op 8,4% — dan is allrisk nog net verdedigbaar, maar het hangt sterk af van hoe je de auto gebruikt.
Bijtelling en zakelijke lease van de Taycan in 2026
Voor zakelijk rijders is de Taycan in 2026 fiscaal een interessant maar duur verhaal. De bijtellingsregel voor elektrische auto’s is per 1 januari 2026 vastgesteld op 18% over de eerste €30.000 cataloguswaarde en 22% over het meerdere. Een Taycan 4S met cataloguswaarde €115.000 levert daarmee een bijtellingsbedrag op van €0,18 × €30.000 + 0,22 × €85.000 = €5.400 + €18.700 = €24.100 per jaar als fiscaal loon in natura. Bij een marginaal belastingtarief van 49,5% betekent dat ruim €11.900 extra netto belastingdruk per jaar.
Het bijtellingspercentage ligt voor 60 maanden vast vanaf eerste toelating. Wie in 2026 een Taycan op naam stelt, betaalt tot en met 2030 de huidige percentages. In 2027 gaat het lage deel omhoog naar 20% over de eerste €30.000 en in 2028 vervalt de korting volledig naar 22% over de gehele cataloguswaarde. Meer informatie over de fiscale regelgeving rond lease-auto’s vind je op rijksoverheid.nl.
De verzekeringspremie is bij zakelijke lease doorgaans opgenomen in het leasepakket, maar let op: sommige financial-lease-constructies laten de verzekering bij de leasemaatschappij en sommige operational-lease-contracten vereisen een eigen polis. Check ook of de verzekering die de leasemaatschappij afsluit een hoge nieuwwaardeclausule bevat — dat is bij dure EV’s extra relevant.
Porsche Taycan versus Audi e-tron GT en Tesla Model S: verzekeringsoogpunt
Drie elektrische luxe sedans die in hetzelfde segment strijden en qua verzekering interessant te vergelijken zijn:
| Model | Catalogusprijs (2026) | Indicatie allrisk/mnd | 5-jr restwaarde % |
|---|---|---|---|
| Porsche Taycan 4S | €115.000 | €250–€380 | ~42% |
| Audi e-tron GT RS | €119.000 | €240–€370 | ~40% |
| Tesla Model S Performance | €109.990 | €210–€330 | ~38% |
De Taycan is doorgaans iets duurder te verzekeren dan de Tesla Model S, voornamelijk omdat de Porsche-dealer exclusieve onderdelen hanteert en de arbeidsurentarieven hoger liggen. De Audi e-tron GT deelt het platform en zit verzekeringstechnisch dicht bij de Taycan. Bij alle drie is een GAP-verzekering en een sterke nieuwwaardeclausule het overwegen waard vanwege de stevige restwaardedaling.
Een vergelijking via autoverzekeringen op verzekering.veel.nl geeft je actuele indicaties van meerdere verzekeraars voor jouw situatie. Bekijk ook groene verzekeringen als je de duurzaamheidsdimensie van je EV-verzekering wilt meenemen.
Eigen risico kiezen: het rekensom voor Taycan-rijders
Bij een dure EV als de Taycan is de keuze voor eigen risico een bewuste financiële afweging. Een hoger eigen risico — zeg €1.500 of €2.500 — drukt de maandpremie significant, soms met €50–€100 per maand. Maar omdat Taycan-reparaties door de specialistische aard snel €5.000–€15.000 bedragen, loop je met een hoog eigen risico alsnog een beperkt financieel risico bij een kleine schade.
Een praktisch advies: kies een eigen risico van €750–€1.000. Dat houdt de premie beheersbaar zonder dat je bij elke kras meteen diep in de buidel tast. Combineer dit met een goede schadevrije-jarenkorting — wie 8 of meer schadevrije jaren heeft, kan bij sommige verzekeraars rekenen op kortingen tot 75% op de basispremie, wat de uiteindelijke maandlast sterk drukt.
De Porsche Taycan verzekeren vraagt kortom meer dan een snelle online vergelijking. De combinatie van hoge cataloguswaarde, dure EV-specifieke onderdelen, snelle restwaardedaling en nieuwe laadinfrastructuurrisico’s maakt maatwerk onvermijdelijk. Vergelijk minimaal drie offertes, lees de polisvoorwaarden op accuclausules en GAP-dekking, en overweeg een specialist die gewend is aan premium EV’s. Zo rijd je met de juiste dekking in een van de meest indrukwekkende elektrische auto’s van dit moment. Meer info over dekkingsvragen bij elektrische voertuigen vind je ook bij de AFM.
Veelgestelde vragen
Is de accu van de Porsche Taycan automatisch verzekerd bij allrisk?
Niet altijd automatisch en volledig. Bij allrisk is accuschade door aanrijding of extern incident in de regel gedekt, maar sommige verzekeraars hanteren een slijtage-aftrek. Controleer of de polis een nieuwwaardeclausule heeft voor de accu en of thermische runaway (interne accubrand) expliciet is inbegrepen. Laat je verzekeraar dit schriftelijk bevestigen voor je de polis afsluit.
Valt mijn thuislaadpaal onder de autoverzekering?
Nee. Een vaste wallbox aan de muur valt juridisch onder de opstalverzekering, niet onder de autoverzekering. Brand, blikseminslag of vandalisme aan de laadpaal worden via opstal vergoed. De losse laadkabel die bij de Taycan hoort, valt doorgaans wel onder de allrisk-dekking van de auto, maar check de polisvoorwaarden — bij sommige verzekeraars moet je de kabel apart opgeven als accessoire.
Wat is een GAP-verzekering en heb ik die nodig bij een Taycan?
Een GAP-verzekering (Guaranteed Asset Protection) vergoedt het verschil tussen de dagwaarde van de auto en het openstaande financierings- of leasebedrag als de auto total loss gaat. Bij de Taycan, die in het eerste jaar al 15–25% in waarde daalt, is dit risico reëel. Als je de Taycan op financial lease of krediet hebt, is een GAP-verzekering doorgaans verstandig. Bij contante aankoop zonder resterende schuld heb je hem niet nodig.
Hoe werkt de bijtelling van de Taycan in 2026?
In 2026 geldt 18% bijtelling over de eerste €30.000 cataloguswaarde en 22% over het meerdere. Voor een Taycan 4S (€115.000) komt dat neer op €24.100 per jaar als fiscaal loon in natura. Bij 49,5% belastingtarief betekent dat ruim €11.900 netto extra per jaar. Het percentage ligt vast voor 60 maanden na eerste toelating. Zie rijksoverheid.nl voor de exacte tabellen.
Is de Taycan duurder te verzekeren dan een Tesla Model S?
Gemiddeld wel, met zo’n 10–15% hogere allrisk-premie. De reden is dat Porsche exclusieve dealer-specifieke onderdelen en hogere arbeidsurentarieven hanteert, terwijl Tesla meer gestandaardiseerde reparatieprocessen heeft ingericht. Voor beide modellen geldt: een hoge dagwaarde, snelle restwaardedaling en dure accucomponenten maken allrisk in de eerste vijf jaar de verstandigste keuze.
Kan ik als zakelijke rijder de verzekeringspremie van de Taycan aftrekken?
Als de auto op naam van je onderneming staat, is de verzekeringspremie in principe een aftrekbare bedrijfskost. Rijdt je de auto ook privé, dan geldt de bijtellingsregeling voor de privé-component. De netto verzekeringskosten voor zakelijk gebruik zijn gewoon aftrekbaar van de winst. Overleg met je accountant over de optimale constructie, zeker als je de Taycan via een BV leaset.
Tekst geoptimaliseerd in mei 2026.









