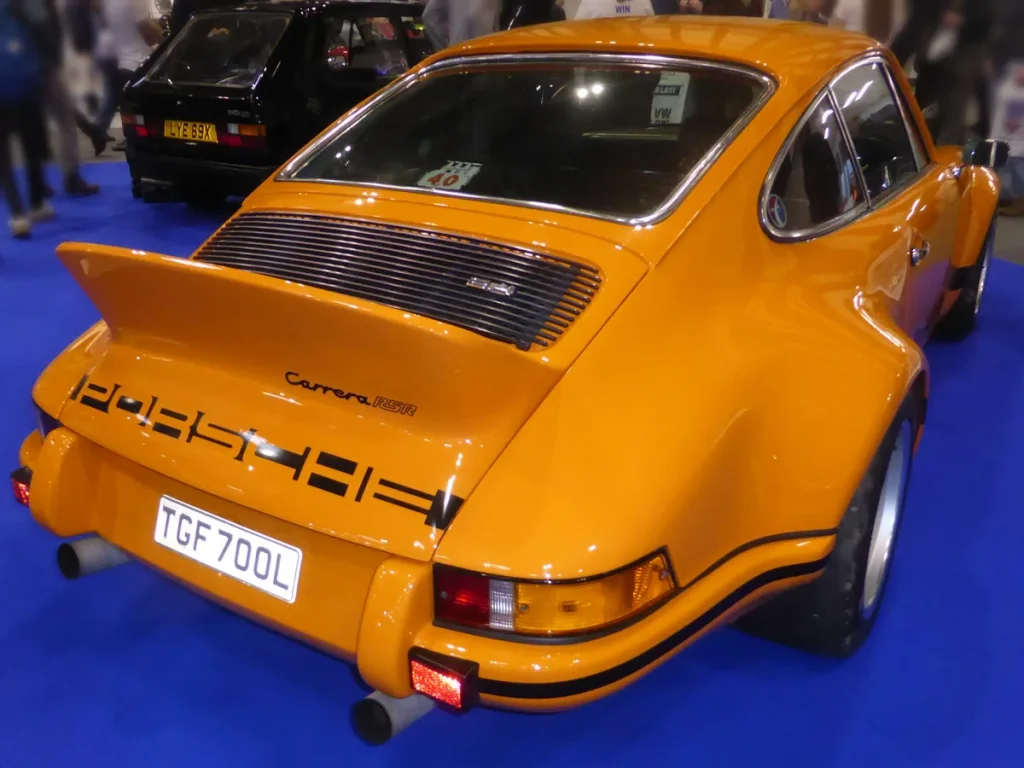
Wie een Porsche rijdt, rijdt geen gemiddelde auto. Dat klinkt als een open deur, maar het heeft grote gevolgen voor hoe je dat voertuig moet verzekeren. Een standaard autoverzekering op dagwaarde vergoet bij total loss wat een willekeurige vergelijkbare auto op Marktplaats kost — en dat kan bij een zorgvuldig onderhouden klassieke 911 of een zeldzame 356 tienduizenden euro’s minder zijn dan de werkelijke waarde. De oplossing heet taxatiewaardedekking, en in 2026 is dit de norm voor iedereen met een bijzondere Porsche in de garage.
In dit stuk leggen we uit hoe een taxatiewaarde wordt bepaald, wat dat kost, welke eisen verzekeraars stellen aan het rapport en welke fouten Porsche-eigenaren het vaakst maken. Inclusief actuele premie-indicaties en tips over erkende taxateurs.
Wat is een taxatiewaarde en waarom wijkt ze af van de dagwaarde?
De dagwaarde is de wettelijke standaard bij een reguliere autoverzekering: het is het bedrag waarvoor je op het moment van schade een vergelijkbaar voertuig op de tweedehandsmarkt zou kunnen kopen. Bij een doorsnee gezinsauto daalt die waarde elk jaar netjes mee met de afschrijving — logisch en eerlijk.
Bij een Porsche werkt dat anders. Klassieke modellen zoals de 911 SC, de 930 Turbo of de 964 zijn de afgelopen tien jaar in waarde gestegen, soms spectaculair. Een 911 Carrera uit 1988 in goede staat is in 2026 makkelijk 60.000 tot 90.000 euro waard, terwijl een verzekeraar zonder taxatierapport die auto zou waarderen op een fractie daarvan. De taxatiewaarde is daarentegen een door een erkend taxateur vastgesteld bedrag dat de echte marktwaarde van jouw specifieke exemplaar weergeeft, op het moment van taxatie. Die waarde wordt in de polis vastgelegd en bij total loss of diefstal volledig uitgekeerd — zonder discussie.
Voor nieuwere Porsche-modellen — een Taycan, een 992 Turbo S of een Cayenne Turbo GT — speelt een iets andere logica: die auto’s dalen aanvankelijk wel in waarde, maar veel langzamer dan gemiddelde modellen, en speciale uitvoeringen kunnen zelfs stijgen. Ook hier biedt een taxatiepolis meer zekerheid dan dagwaarde.
Wanneer ben je verplicht een taxatierapport aan te leveren?
Steeds meer gespecialiseerde verzekeraars stellen een geldig taxatierapport als harde voorwaarde voor een WA+ of allriskverzekering met taxatiewaardedekking. Zonder rapport wordt de aanvraag niet geaccepteerd — of je krijgt een dagwaardepolis aangeboden die de naam Porsche verzekering niet echt verdient.
De drempelwaarden verschillen per verzekeraar. Sommige partijen hanteren een minimale getaxeerde waarde van 25.000 euro. Andere verzekeraars bieden de eerste taxatie gratis aan als de getaxeerde waarde boven die grens uitkomt — een aantrekkelijke stimulans die tegelijkertijd verklaart waarom ze die grens stellen. Controleer bij elke aanbieder welke taxateurs zij als erkend beschouwen. Niet elk rapport dat een goed taxateur afgeeft, wordt automatisch door alle verzekeraars geaccepteerd.
Erkende taxateurs in Nederland: wie mag je Porsche taxeren?
In Nederland zijn erkende taxateurs voor klassieke en exclusieve auto’s aangesloten bij brancheorganisaties zoals de FEHAC (Federatie van Historische Automobiel- en Motorfietsclubs). Taxateurs die door de FEHAC zijn goedgekeurd, moeten beschikken over een VRT-, TMV- of RETM-registratie. Zonder zo’n kwalificatie worden rapporten door de meeste klassieke-autoverzekeraars niet meer geaccepteerd — een regel die al in 2013 is ingevoerd maar in de praktijk nog steeds voor verrassingen zorgt.
Daarnaast zijn er gespecialiseerde taxateurs via de KNAC (Koninklijke Nederlandsche Automobiel Club), die een eigen taxateursregister bijhoudt. Voor Porsche-specifieke taxaties is het verstandig een taxateur te kiezen die aantoonbaar ervaring heeft met het merk: kennis van deelvervangingsprijzen, de correcte beoordeling van matching-numbers (originele motor en carrosserie op dezelfde nummerplaat) en inzicht in de actuele vraag vanuit verzamelaars bepalen voor een groot deel de uiteindelijke waarde.
Wat kost een taxatie in 2026? Reken op een bedrag tussen de 175 en 400 euro voor een standaard klassieke Porsche, afhankelijk van de taxateur, de regio en de complexiteit van het voertuig. Voor zeldzame of gerestaureerde exemplaren met uitgebreide documentatie kan dat bedrag oplopen. Reiskosten worden vaak apart in rekening gebracht boven een straal van 15 kilometer.
Hoe worden premies berekend bij een Porsche met taxatiewaarde?
De premie van een taxatiewaardepolis is hoger dan die van een standaard autoverzekering, maar dat is appels met peren vergelijken: je verzekert een hogere gedekte waarde. Gespecialiseerde aanbieders zoals De Kilometerverzekering of regionale tussenpersonen die zich richten op exclusieve auto’s hanteren tarieven die sterk afhangen van het gebruik.
Een oldtimer-Porsche die alleen in de zomer en op oldtimerdagen wordt gereden, kan al vanaf circa 25 euro per maand WA+-verzekerd worden als de taxatiewaarde rond de 30.000 euro ligt. Een allriskpolis voor een 911 met een taxatiewaarde van 80.000 euro die ook voor regulier gebruik wordt ingezet, zit al snel op 120 tot 200 euro per maand. Factoren die de premie bepalen:
- Taxatiewaarde: de directe basis voor de premieberekening.
- Jaarkilometrage: veel verzekeraars bieden kilometertarieven aan — hoe minder je rijdt, hoe lager de premie.
- Gebruik: uitsluitend leisure of ook dagelijks gebruik? Oldtimerpolissen vereisen vaak dat de auto niet als dagelijks vervoer dient.
- Eigen risico: een hoger eigen risico (500 tot 1.500 euro) verlaagt de premie merkbaar.
- Beveiliging: een goedgekeurd alarmsysteem of voertuigvolgsysteem (SCM-gecertificeerd) levert soms 5 tot 15% premiekorting op.
- Schadeverleden: schadevrije jaren werken ook bij Porsche-polissen door in de premie.
Vergelijk altijd minimaal drie aanbieders. Via een onafhankelijk tussenpersoon die gespecialiseerd is in exclusieve auto’s is dat sneller geregeld dan zelf alle polisvoorwaarden doorpluizen.
Onderverzekering: de meest gemaakte fout
De klassieke valkuil is een te lage taxatiewaarde kiezen om de premie te drukken. Op korte termijn bespaar je inderdaad een paar tientjes per maand, maar bij diefstal of total loss kom je er achter dat de uitkering niet genoeg is om een vergelijkbaar exemplaar te kopen. Dat verschil kun je zelf niet terugverdienen.
Een minder bekende variant van onderverzekering treedt op als je de taxatiewaarde jaren niet herzienz. Een 911 SC die in 2019 op 35.000 euro werd getaxeerd, is in 2026 in vergelijkbare staat makkelijk 55.000 tot 65.000 euro waard. Zie je de polis niet mee stijgen, dan ben je voor het verschil niet gedekt. De Consumentenbond adviseert klassieke auto’s elke drie tot vijf jaar opnieuw te laten taxeren, vaker als de markt sterk in beweging is.
Informeer ook altijd of modificaties zijn opgenomen in de taxatiewaarde. Aangepaste wielen, een bijgewerkt interieur of een performance-upgrade verhogen de waarde, maar alleen als ze in het taxatierapport zijn gedocumenteerd. Verzwijg je een aanpassing, dan kan de verzekeraar bij schade de dekking (deels) weigeren.
Oldtimer of moderne Porsche: andere polisvormen
Voor Porsches ouder dan 25 jaar geldt in Nederland het oldtimertarief in het wegenbelasting, en veel verzekeraars hanteren een aparte oldtimer-categorie met specifieke polisvoorwaarden. Die polissen zijn goedkoper, maar bevatten ook strikte gebruiksbepalingen: de auto mag doorgaans niet als primair vervoermiddel dienen, en soms gelden beperkingen over het tijdstip van gebruik (niet doordeweeks, niet in de winter).
Voor Porsches jonger dan 15 jaar is een reguliere allriskpolis met taxatiewaardeclausule de gangbare keuze. Controleer altijd of de polis een agreed value-clausule bevat: dat betekent dat de vastgestelde taxatiewaarde bij total loss zonder korting wordt uitgekeerd, in tegenstelling tot een insured value-polis waarbij de verzekeraar alsnog kan onderhandelen over de werkelijke marktwaarde op dat moment.
Praktisch stappenplan: je Porsche correct verzekeren in 2026
Concreet doe je het zo. Stap 1: zoek via FEHAC of KNAC een erkende taxateur met Porsche-ervaring. Stap 2: laat een actueel taxatierapport opstellen. Dat is de investering van 175 tot 400 euro die de basis vormt voor alles wat daarna komt. Stap 3: vraag bij minimaal drie gespecialiseerde verzekeraars of tussenpersonen een offerte aan op basis van dat rapport. Stap 4: vergelijk niet alleen de premie maar ook de polisvoorwaarden — let specifiek op de agreed value-clausule, de gebruiksbeperkingen en de acceptatiecriteria voor reparateurs. Stap 5: plan een herwaardering in op een vaste datum elke drie jaar, en na elke significante restauratie of modificatie.
Zorg dat je polis ook pechhulp en transportdekking omvat als je de auto meeneemt naar oldtimer-evenementen of circuitdagen. Sommige gespecialiseerde verzekeraars bieden dit standaard, anderen rekenen een toeslag. Die extra dekking kan bij een incidenteel transport naar het buitenland het verschil maken tussen een zorgeloos weekend en een kostbare verrassing.
Veelgestelde vragen
Is een taxatierapport verplicht voor een Porsche verzekering?
Niet voor elke polis, maar wel voor elke serieuze taxatiewaardedekking. Verzekeraars die gespecialiseerd zijn in exclusieve en klassieke auto’s accepteren alleen een taxatierapport van een erkend taxateur (FEHAC, KNAC of vergelijkbaar) als basis voor de gedekte waarde. Zonder rapport kun je terecht bij een standaard autoverzekeraar, maar die biedt alleen dagwaardedekking — en dat is voor de meeste Porsches onvoldoende bescherming.
Hoe vaak moet ik mijn Porsche opnieuw laten taxeren?
De Consumentenbond adviseert klassieke auto’s elke drie tot vijf jaar opnieuw te laten taxeren. Voor Porsche-modellen die de laatste jaren sterk in waarde zijn gestegen — zoals de 964, 993 en vroege 997 — is een herziening elke twee tot drie jaar verstandiger. Na een restauratie, significante modificatie of aankoop van zeldzame originele onderdelen is een tussentijdse hertaxatie altijd aan te raden. Sommige verzekeraars bieden een jaarlijkse indexering aan als alternatief.
Wat is het verschil tussen agreed value en insured value?
Bij een agreed value-polis staat de gedekte waarde vast in de polis: bij total loss of diefstal wordt dat bedrag zonder discussie uitgekeerd. Bij een insured value-polis is de vastgestelde waarde een maximum, maar de verzekeraar behoudt het recht om de werkelijke marktwaarde op het moment van schade als uitgangspunt te nemen — wat kan resulteren in een lagere uitkering. Voor een Porsche kies je altijd voor agreed value als die optie beschikbaar is.
Kan ik mijn Porsche oldtimer ook dagelijks rijden?
Dat hangt af van de polisvoorwaarden. Oldtimerverzekeringen zijn goedkoper dan reguliere polissen, maar bevatten bijna altijd een clausule dat de auto niet als primair vervoermiddel mag worden ingezet. Sommige verzekeraars staan beperkt dagelijks gebruik toe, andere verbieden het volledig. Gebruik je je Porsche toch op een niet-toegestane manier en je krijgt schade, dan kan de verzekeraar dekking weigeren. Lees de voorwaarden, en vraag bij twijfel schriftelijke bevestiging aan de verzekeraar.
Telt een erkende taxatie ook mee als bewijsdocument bij een erfenis of schenking?
Ja, een geldig taxatierapport van een erkend taxateur heeft juridische waarde en wordt door de Belastingdienst en notarissen geaccepteerd als waardebewijs bij erfenis, schenking of echtscheiding. Dat maakt het rapport niet alleen nuttig voor de verzekering, maar ook voor andere financieel-juridische situaties. Zorg dat het rapport gedateerd en ondertekend is en de volledige voertuigidentificatie (VIN, kenteken, kilometerstand) bevat.
Hoe werkt de schadevergoeding bij een Porsche met taxatiewaardepolis?
Bij een gedekte schade stelt de verzekeraar eerst vast of er sprake is van herstelbare schade of total loss. Bij herstelbare schade worden de reparatiekosten vergoed tot het niveau van de taxatiewaarde. Bij total loss of diefstal wordt de volledige agreed value uitgekeerd, doorgaans binnen twee tot vier weken na akkoord op de schadevaststelling. Sommige polissen bieden ook een vervangingswaardeclausule voor nieuwe modellen binnen de eerste 36 maanden na aankoop.
Tekst geoptimaliseerd in mei 2026.









