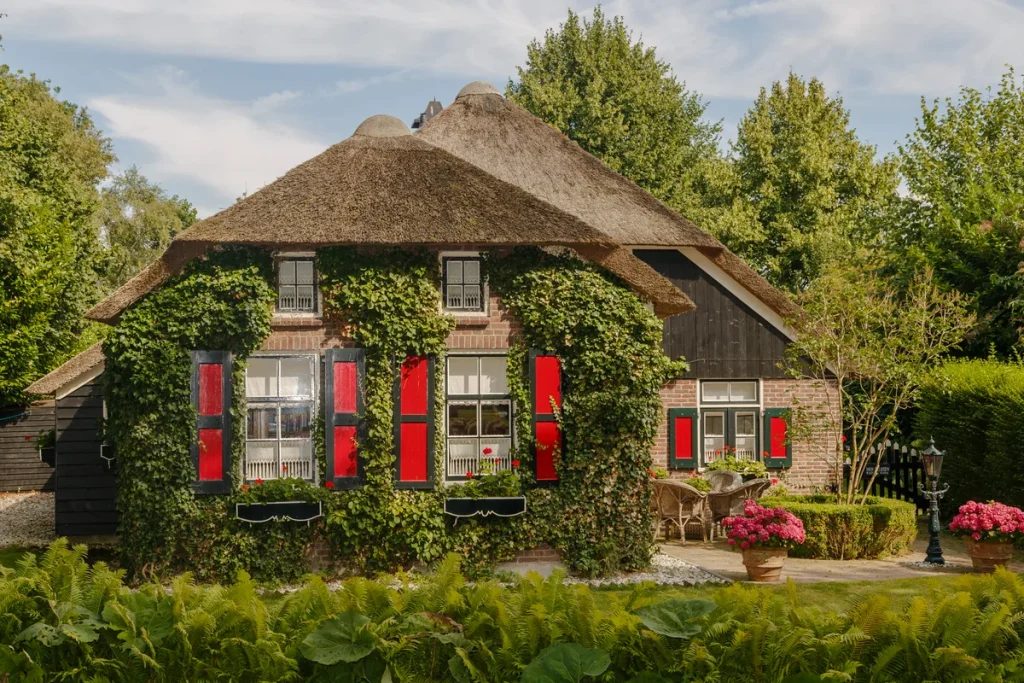
Een rieten dak is een van de mooiste dakbedekkingen die je kunt hebben — warm, duurzaam en karakteristiek. Maar voor je verzekeraar is het ook een van de meest aandachtsintensieve objecten in zijn portefeuille. Niet vanwege de schoonheid, maar vanwege wat er misgaat als je het laat verwaarlozen: een dak vol mos, vocht in het riet en een kapotte vonkenvanger zijn voor bijna elke verzekeraar reden genoeg om bij schade niet of minder uit te keren. In 2026 zijn de eisen scherper dan ooit — en de kosten bij herbouw fors gestegen.
Dit artikel gaat niet over de vraag óf je een rieten dak kunt verzekeren of hoeveel toeslag je betaalt ten opzichte van een pannendak — die thema’s komen elders op deze site aan bod. Hier gaat het over wat jij als huiseigenaar zelf moet doen en laten om je dekking overeind te houden: je onderhoudsplicht, de moderne brandveilige systemen die je risicoprofiel verbeteren, de realistische herstelkosten van riet en de vraag of je herbouwwaarde überhaupt klopt.
De onderhoudsplicht: wat je verzekeraar van je verwacht
Elke opstalverzekering heeft een zogenoemde onderhoudsverplichting in de polisvoorwaarden staan. Dat klinkt abstract, maar voor een rieten dak is het heel concreet: jij bent verantwoordelijk voor het in redelijke staat houden van je dak, en als je dat aantoonbaar niet hebt gedaan, kan de verzekeraar bij schade een beroep doen op die clausule.
Wat verstaat een verzekeraar onder verwaarlozing bij riet? In de praktijk gaat het om drie scenario’s: mos- en algengroei die vocht vasthoudt en het riet van binnenuit laat rotten, zichtbare slijtage van de nokvorst of kapotte draden die niet zijn gerepareerd, en een verouderd dak waarbij de levensduur ruimschoots is overschreden maar niet is vervangen. In al deze gevallen kan de verzekeraar stellen dat de schade voorzienbaar was — en dan wordt de claimbehandeling een stuk lastiger.
Praktisch advies: laat je rieten dak iedere twee tot drie jaar professioneel inspecteren door een erkend rietdekker. Laat een inspectierapport opstellen en bewaar dit. Sommige verzekeraars vragen hier expliciet om bij een claim of bij verlenging van de polis. Heb je al langere tijd geen onderhoud laten uitvoeren, dan is het slim om dit alsnog te regelen — niet alleen voor je eigen gemoedsrust, maar ook als bewijs van goed eigenaarschap richting je verzekeraar.
Mos, vocht en rietverwering: het stille gevaar voor je polis
Mos op een rieten dak ziet er misschien pittoresk uit, maar het is een serieus probleem. Mos houdt water vast, wat het riet langzaam van binnenuit laat afbreken. Dat proces is onomkeerbaar: eenmaal verrot riet moet worden vervangen, niet gerepareerd. Vogels die stro uit het dak trekken versnellen het proces verder.
Wat veel huiseigenaren niet beseffen is dat vochtig riet ook het brandrisico verandert. Droog riet brandt snel en hevig — dat weet iedereen. Maar ook vochtig, rottend riet vormt een risico: het kan intern gaan smeulen zonder dat het van buiten zichtbaar is, met name bij schoorsteenproblemen. Verzekeraars die bij een brandschadeonderzoek constateren dat het dak al geruime tijd in slechte staat verkeerde, kunnen de schade-uitkering verlagen of zelfs weigeren op basis van grove nalatigheid.
Een antimosmiddel laten aanbrengen door een vakman kan mos voor enkele jaren op afstand houden. De kosten bedragen gemiddeld €15 tot €25 per m² voor een complete behandeling inclusief reiniging. Voor een dak van 80 m² ben je dan €1.200 tot €2.000 kwijt — een fractie van de gevolgen van verwaarlozing.
Brandveilige systemen: minder risico, lagere premie
De verzekeringssector heeft de afgelopen jaren flinke stappen gezet in het erkennen van brandveiligheidstechnologie voor rieten daken. Dat is goed nieuws voor eigenaren, want investeren in zo’n systeem levert niet alleen veiligheid op — het levert ook direct financieel voordeel op via premiekortingen.
De bekendste maatregel is een brandwerende onderlaag zoals het Sepatec-systeem. Dit systeem, gebaseerd op Deens brandveiligheidsonderzoek, bestaat uit een glasvezelmat die onder het riet op de daksporen wordt aangebracht. Het materiaal gaat pas smelten bij meer dan 800°C, waardoor brand van onderaf — de meest voorkomende oorzaak bij chimney-gerelateerde branden — aanzienlijk wordt vertraagd. De kosten bedragen circa €23,50 per m². Na installatie ontvang je een Sepatec-certificaat, dat je bij je verzekeraar kunt indienen. De premiekorting die dit oplevert loopt op tot 25%, afhankelijk van je verzekeraar en de overige preventieve maatregelen die je hebt genomen.
Andere erkende systemen en maatregelen met bewezen effect op je premie:
- Sprinklerinstallatie in de nok: een watermist-sprinkler gericht op de meest kwetsbare zone van het dak. Relatief duur in aanleg (€3.000 tot €8.000 afhankelijk van dakgrootte), maar vrijwel alle gespecialiseerde rietverzekeraars geven hier substantiële korting op.
- Brandwerend gipsplaten systeem onder de daksporen: beperkt de vlamoverdracht van binnenuit en geeft ook extra bescherming voor de verdiepingsvloer.
- Goedgekeurde vonkenvanger op de schoorsteen: verplicht bij vrijwel alle rietpolis-voorwaarden als er een open haard of houtkachel aanwezig is. Laat hem jaarlijks keuren en bewaar het veegcertificaat.
- Brandvertrager-behandeling van het riet: een chemische behandeling die de ontvlambaarheid verlaagt. Niet alle verzekeraars accepteren dit als zelfstandige maatregel, maar het versterkt het profiel in combinatie met andere systemen.
- Gecertificeerde bliksemafleider: verplicht of sterk aanbevolen bij veel gespecialiseerde polissen, zeker bij vrijstaande woningen.
Verzekeraars die gespecialiseerd zijn in rieten daken — zoals Rietpolis en gespecialiseerde assurantietussenpersonen — rekenen premiekortingen die in totaal kunnen oplopen tot €800 tot €3.500 per jaar, afhankelijk van de herbouwwaarde en het pakket aan genomen maatregelen. Dat maakt de investering in brandveiligheidssystemen financieel aantrekkelijk op termijn.
Levensduur van riet: wanneer is vervangen onvermijdelijk?
Een rieten dak heeft een gemiddelde levensduur van 25 tot 40 jaar. De bandbreedte is groot omdat het sterk afhangt van het type riet (waterriet gaat langer mee dan tarwestro), de dakhellinghoek, de oriëntatie op de zon, en bovenal: het onderhoud. Een goed onderhouden waterrieten dak haalt makkelijk 35 jaar; een verwaarloosd dak kan al na 20 jaar aan vervanging toe zijn.
Voor je verzekering heeft de levensduur een directe implicatie: veel verzekeraars hanteren een maximale dakleeftijd in hun acceptatiecriteria. Bij een dak ouder dan 30 tot 35 jaar wordt het lastig om een nieuwe polis af te sluiten of de bestaande te verlengen zonder renovatie of vervanging te bewijzen. Sommige verzekeraars stellen als harde eis dat een dak ouder dan een bepaalde leeftijd moet zijn geïnspecteerd door een gecertificeerd rietdekker voordat ze de dekking handhaven.
Praktisch: als je dak de 25-jaargrens nadert, is het verstandig om al een inspectie te laten uitvoeren en de bevindingen te bespreken met je verzekeraar of tussenpersoon. Wachten tot het dak zichtbaar slecht is, levert problemen op bij zowel acceptatie als claimafhandeling.
Herstelkosten en herbouwwaarde: onderverzekerd zonder het te weten
Dit is het onderdeel dat de meeste eigenaren van een rietgedekte woning verrast: de herstel- en herbouwkosten van een rieten dak zijn fors gestegen, en de kans is groot dat je verzekerd bedrag niet meer aansluit bij de werkelijke kosten.
In 2026 liggen de kosten voor het volledig vervangen van een rieten dak op gemiddeld €120 tot €140 per m² voor het riet alleen. Inclusief isolatie, nieuwe daksporen en arbeidskosten loopt dat op naar €170 tot €210 per m². Voor een woning met 100 m² dakoppervlak betekent dit al snel €17.000 tot €21.000 alleen voor het dak. Bij een groter of complexer dak — met nissen, schoorstenen, dakramen of meerdere nokken — lopen de kosten nog verder op.
Bij gedeeltelijk herstel — bijvoorbeeld na hagelschade of een lokale brand — liggen de reparatiekosten op €30 tot €50 per m², maar ook dat valt niet mee als er meerdere m² hersteld moeten worden. Gecombineerd met steigerkosten, inspecties en architectenhonoraria kan zelfs een beperkte brandschade uitlopen op tientallen duizenden euro’s.
De herbouwwaarde van je woning moet al deze kosten dekken. Dat betekent dat je bij het opgeven van de herbouwwaarde niet alleen kijkt naar de fundering en muren, maar ook naar de specifieke meerkosten van een rieten dak ten opzichte van een pannendak. Riet is arbeidsintensief ambachtswerk, en rietdekkers zijn schaars. In regio’s met veel rietgedekte woningen — Friesland, Groningen, Zeeland, het Groene Hart — staan wachttijden voor rietdekkers soms op zes tot twaalf maanden. Die schaarste drijft prijzen op, ook bij calamiteiten.
Laat de herbouwwaarde van je woning elke drie tot vijf jaar hertaxeren door een erkend taxateur. Gebruik rijksoverheid.nl voor achtergrondinformatie over bouwkostenontwikkeling en kijk ook bij de Consumentenbond voor concrete herbouwwaardetools. Onderverzekering is bij riet geen theoretisch risico — het is een reëel probleem dat direct zichtbaar wordt op het moment dat je het het minst kunt gebruiken.
Riet behouden of vervangen door ander materiaal?
Wanneer de levensduur nadert of de premiedruk hoog oploopt, overweeg je misschien het rieten dak te vervangen door een ander dakmateriaal: pannen, leisteen of metaalplaat. Dat is begrijpelijk — de premie daalt fors, acceptatieproblemen verdwijnen en onderhoud wordt eenvoudiger. Maar er zijn haken en ogen.
Ten eerste is het gewicht van het nieuwe dakmateriaal een constructieve vraag. Een rieten dak is relatief licht; pannen zijn zwaarder. Bij sommige historische woningen moet de dakconstructie worden versterkt, wat de kosten opdrijft. Ten tweede gelden er voor rietgedekte monumenten en woningen in beschermde dorpsgezichten strikte regels vanuit de gemeente of het Rijk. Vervanging kan vergunningplichtig zijn of zelfs worden verboden. Raadpleeg bij twijfel je gemeente en de Rijksoverheid-pagina over erfgoed.
Ten derde: als je woning haar karakter en daarmee haar marktwaarde deels ontleent aan het rieten dak, kan vervanging financieel nadelig uitpakken. Kopers van rietgedekte woningen zijn doorgaans bereid te betalen voor het specifieke karakter — dat verdwijnt bij omwisseling naar een standaard dakbedekking.
De verzekeringstechnische afweging is dus geen sinecure. Vergelijk de totale kosten over 10 jaar: meerkosten van premie, plus onderhoud en op termijn vervanging van riet, versus eenmalige omzettingskosten plus de lagere premie daarna. In veel gevallen blijft riet financieel haalbaar — zeker als je investeert in brandveilige systemen en je herbouwwaarde correct houdt. Meer informatie over de vergelijking van opstalpolissen vind je in onze Woonhuis & Inboedelverzekering categorie en in het Premies & Fiscale Aftrek overzicht.
Het rieten dak vraagt meer van je als eigenaar dan een pannendak — dat is de realiteit. Maar wie het goed onderhoudt, de juiste brandveilige investeringen doet en zijn herbouwwaarde actueel houdt, heeft een solide verzekeringspositie. Verwaarlozing en stilzitten zijn wat je dekking ondermijnt, niet het materiaal zelf.
Veelgestelde vragen
Wat gebeurt er als ik mijn rieten dak niet goed onderhoudt en er brand uitbreekt?
Als de verzekeraar bij het schadeonderzoek constateert dat je dak aantoonbaar verwaarloosd was — zichtbaar mos, rottend riet of een niet-onderhouden vonkenvanger — kan hij de uitkering gedeeltelijk of volledig weigeren op basis van de onderhoudsverplichting in de polisvoorwaarden. Dit heet ‘merkelijke schuld’ of ‘grove nalatigheid’. Bewaar inspecties en onderhoudsrapporten als bewijs van goed eigenaarschap.
Hoeveel premiekorting levert een Sepatec-systeem of sprinkler op?
De korting varieert per verzekeraar, maar met een gecertificeerd Sepatec-systeem loop je doorgaans op een premiekorting tot 25%. Een sprinklerinstallatie in de nok levert bij gespecialiseerde rietverzekeraars vaak nog meer op. Combineer je meerdere maatregelen — Sepatec plus vonkenvanger plus bliksemafleider — dan kan de totale jaarlijkse besparing oplopen tot €800 tot €3.500 afhankelijk van je herbouwwaarde.
Hoe lang gaat een rieten dak mee en wanneer moet ik het vervangen?
Een goed onderhouden waterrieten dak gaat gemiddeld 35 tot 40 jaar mee. Tarwestrodaken hebben een kortere levensduur van 20 tot 25 jaar. De dakhellinghoek, oriëntatie en onderhoud bepalen mede de levensduur. Zodra je dak de 25 jaar nadert, is een professionele inspectie aan te raden. Sommige verzekeraars hanteren een maximale dakleeftijd bij acceptatie — bij twijfel, vraag je tussenpersoon.
Wat zijn de gemiddelde kosten voor het vervangen van een rieten dak in 2026?
In 2026 liggen de vervangingskosten op €120 tot €140 per m² voor alleen het riet, oplopend tot €170 tot €210 per m² inclusief isolatie en arbeidskosten. Voor een woning met 100 m² dakoppervlak kom je dan op €17.000 tot €21.000. Bereken deze bedragen mee in je herbouwwaarde om onderverzekering te voorkomen. Laat de herbouwwaarde elke drie tot vijf jaar hertaxeren.
Mag ik mijn rieten dak zomaar vervangen door pannen om verzekeringsproblemen te vermijden?
Niet altijd. Voor monumenten en woningen in beschermde dorpsgezichten of stadsgezichten gelden strikte regels; vervanging van het rieten dak kan vergunningplichtig zijn of worden verboden door de gemeente. Vraag altijd een omgevingsvergunning aan voordat je het dak laat ombouwen. Check ook of de constructie van je woning het zwaardere gewicht van pannen aankan.
Wat moet ik meenemen in de herbouwwaarde van een rietgedekte woning?
De herbouwwaarde omvat alle kosten om je woning opnieuw op te bouwen zoals die was: fundering, muren, installaties en het rieten dak. Riet is ambachtswerk — duurder dan standaard dakbedekking. Tel ook de meerkosten van architecten, steigers en eventuele wachttijden mee. Een hertaxatie door een erkend taxateur elke drie tot vijf jaar voorkomt dat je bij een totaalschade met een tekort zit. Zie ook onze opstalverzekering-categorie voor meer informatie.
Tekst geoptimaliseerd in mei 2026.









