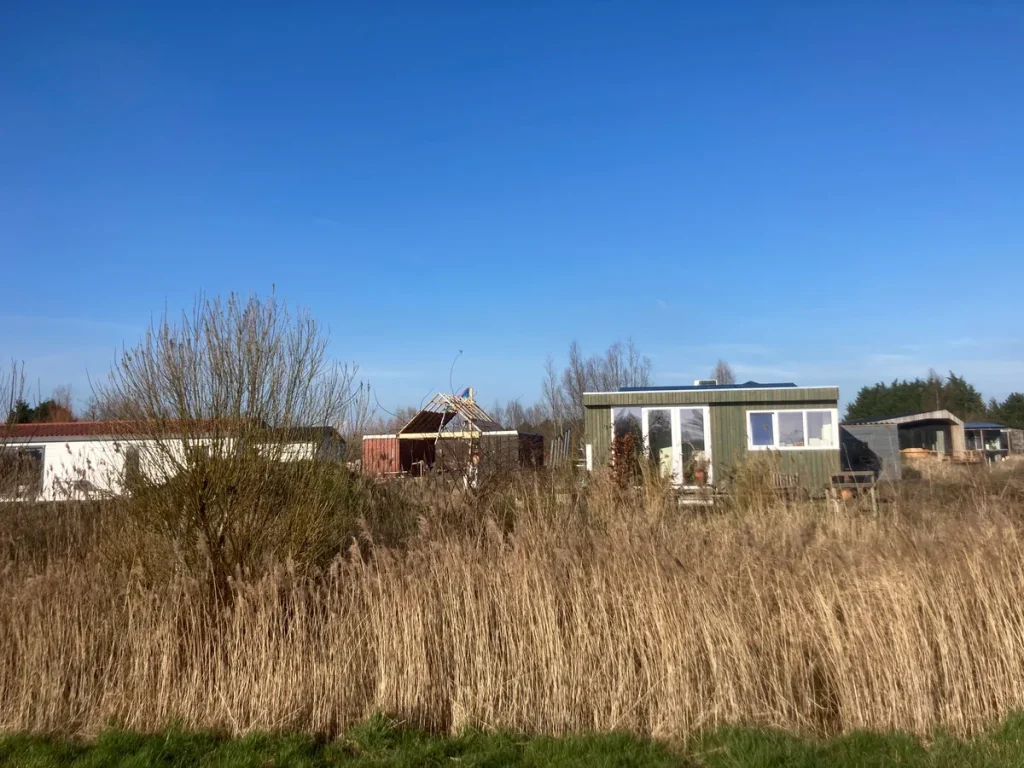
De tiny house beweging in Nederland is in 2026 volwassen geworden. Volgens cijfers van het Kadaster en branchevereniging Tiny House Nederland staan inmiddels rond de 6.500 bewoonde tiny houses op Nederlandse grond, verspreid over zelfbouwpercelen, gedoogterreinen en officiele woonwijken voor kleinwoners. De groei zit niet langer bij idealisten alleen: ook starters die de hypotheekmarkt niet meer bedienbaar vinden, en gepensioneerden die hun grote woning omruilen voor een compacter onderkomen, kiezen voor deze woonvorm.
Maar wie net heeft besloten om in een tiny house te gaan wonen, ontdekt al snel dat verzekeren ineens een puzzel is. Een reguliere opstalverzekering wijst de aanvraag vaak af. Een caravanverzekering dekt niet alles. En de premies lopen flink uiteen, afhankelijk van bouwmateriaal, locatie en of het huis op een trailer staat. Hieronder loop je door alle keuzes die er in 2026 spelen, met concrete premiebandbreedtes, eisen van verzekeraars en de alternatieve aanbieders die wel meedenken.
Vast of verplaatsbaar: dat bepaalt je polis
De allereerste vraag die elke verzekeraar stelt, gaat over de fysieke status van je tiny house. Staat het permanent op een betonnen of geschroefde fundering, of staat het op een trailer met inschrijving en kenteken? Dit onderscheid bepaalt of je een opstalverzekering nodig hebt, of een caravan-polis.
Een vast tiny house op fundering wordt door de meeste verzekeraars als onroerend goed gezien. Voor zo een bouwwerk geldt in beginsel een opstalverzekering, met dekking voor brand, storm, water en inbraakschade. De Hoge Raad heeft inmiddels meerdere keren bevestigd dat een woning die bedoeld is om duurzaam ter plaatse te blijven, juridisch onroerend is, ongeacht of er technisch een verhuismogelijkheid bestaat. Dit beinvloedt ook verzekerbaarheid en gemeentebelasting.
Staat je tiny house op wielen of op een als aanhanger gekeurde trailer, dan kwalificeert het bij de meeste maatschappijen als roerende zaak. Je sluit een caravan-polis af, vaak aangevuld met een speciale module voor permanente standplaats. Een belangrijk aandachtspunt: tijdens verplaatsing zelf valt het tiny house vaak in een verzekeringsgat. De caravan-polis dekt schade aan de unit, maar schade aan derden tijdens transport hoort bij de WA-verzekering van het trekkende voertuig of de transporteur.
Het knelpunt: niet kadastraal ingeschreven
Een groot deel van de Nederlandse tiny houses staat op grond die wordt gehuurd, gepacht of in bruikleen is gegeven. De bouwwerken zelf zijn vaak niet kadastraal geregistreerd als zelfstandig onroerend goed. Dat heeft directe gevolgen voor de verzekerbaarheid.
De grote bancaire verzekeraars (Centraal Beheer, NN, Aegon, Interpolis) hanteren standaard de eis dat er een eigendomsregistratie aanwezig is. Zonder kadastrale inschrijving en zonder hypotheek is er geen formele eigendomsketen waar de polis aan kan worden opgehangen. Aanvragen worden in zulke gevallen vrijwel altijd geweigerd, vaak zonder uitgebreide motivering.
Specialistische verzekeraars zoals OOM Verzekeringen en de onderlinge Donatus accepteren tiny houses zonder kadastrale registratie wel, mits je een geldige gemeentelijke vergunning of gedoogverklaring kunt overleggen. Voor de polis volstaat dan een situatieschets, een waarderingsrapport van het tiny house (bouwwaarde tussen 25.000 en 90.000 euro is gangbaar in 2026) en een verklaring van de grondeigenaar dat je het perceel mag gebruiken.
Brandrisico bij houtbouw: waarom de premie omhoog gaat
Vrijwel alle tiny houses in Nederland zijn primair van hout. Dat is logisch: hout is licht (essentieel als het huis verplaatsbaar moet zijn), goed isolerend en zelf te bewerken zonder zware machinerie. Maar voor verzekeraars is houtbouw een risicofactor die zwaar meeweegt in de premiestelling.
Volgens het Verbond van Verzekeraars en de oproep die Aon eerder in 2026 deed, staat de verzekerbaarheid van houtbouw onder druk. Bij brand brandt een houten constructie sneller volledig uit dan een gemetselde woning, en de schade is na blussing vaak groter: rook trekt diep in vezels en spleten, waardoor reukschade leidt tot totaalverlies van de inboedel. Een tiny house van 25 tot 40 vierkante meter is in de regel binnen tien tot vijftien minuten verloren als een brand niet in een vroeg stadium wordt geblust.
Voor verzekeraars vertaalt zich dat naar twee maatregelen. De premie is doorgaans 30 tot 60 procent hoger dan voor een gemetselde woning van vergelijkbare herbouwwaarde, en er worden brandveiligheidseisen gesteld. Verplichte rookmelders per ruimte, een goedgekeurde rookgasafvoer als er een houtkachel of pelletkachel aanwezig is, en bij sommige aanbieders een vereiste minimumafstand tot de buurtbebouwing van zes meter. De recent gepubliceerde NTA 6125 (Nederlandse Technische Afspraak voor brandveiligheid van massieve houtbouw) wordt door enkele verzekeraars al gehanteerd als referentiekader.
Welke verzekeraars dekken in 2026 een tiny house?
De grote massaverzekeraars accepteren aanvragen voor tiny houses zelden, zeker niet wanneer het huis afwijkt van een reguliere bouwvorm. Op de niche-markt zijn er in 2026 een handvol partijen die wel meebewegen.
- OOM Verzekeringen biedt een specifieke tiny house combinatiepolis voor zowel particulieren als verhuurders. Opstal en inboedel worden gebundeld, met een eigen risico vanaf 150 euro. Vereiste is een omgevingsvergunning of gedoogverklaring; bij verhuur via platforms zoals Airbnb is een aanvullende module beschikbaar.
- Donatus is een onderlinge waarborgmaatschappij die historisch vooral kerken en monumenten verzekerde, maar de laatste jaren ook tiny houses en duurzame woonvormen. Aanvragen worden individueel beoordeeld, premies zijn concurrerend, maar werken loopt altijd via een onafhankelijk tussenpersoon.
- Klap Assurantien is geen risicodrager maar een gespecialiseerde tussenpersoon. Klap legt jouw tiny house aanvraag bij meerdere verzekeraars tegelijk neer en presenteert het beste pakket. Handig als je het overzicht in de niche-markt mist.
- De Kilometerverzekering biedt een caravan-polis die expliciet ook tiny houses op wielen dekt. Premie start vanaf circa 3 euro per maand voor beperkte dekking; uitgebreide dekking met diefstal en verblijfschade ligt rond de 25 tot 40 euro per maand.
- Unive levert in een aantal regio waarin lokale verzekerings-cooperaties actief zijn maatwerkpolissen voor vaste tiny houses. Verplicht lidmaatschap van de cooperatie is voorwaarde, maar de premies zijn doorgaans bovengemiddeld scherp.
Wat kost een tiny house verzekering per maand?
De premie hangt af van bouwmateriaal, oppervlakte, herbouwwaarde, gemeentelijke status en of het huis verplaatsbaar is. Op basis van marktinformatie van begin 2026 zien de bandbreedtes er als volgt uit.
| Type tiny house | Type polis | Premie per maand |
|---|---|---|
| Vast op fundering, houtbouw, 25-40 m2 | Opstalverzekering | 20 – 50 euro |
| Vast op fundering, gemengd (hout/staal) | Opstalverzekering | 15 – 35 euro |
| Verplaatsbaar op trailer | Caravan-polis + storm/verblijf | 15 – 35 euro |
| Tiny house voor verhuur | Commerciele combipolis | 30 – 80 euro |
De genoemde premies zijn voor opstal of caravan-polis. Voeg je inboedeldekking toe, dan stijgt de maandlast met gemiddeld 8 tot 15 euro. Eigen risico ligt tussen de 100 en 500 euro per claim, afhankelijk van het verzekerd bedrag en de gekozen aanbieder. Bij OOM en Donatus is het mogelijk om voor een licht hogere premie het eigen risico naar nul te brengen, wat handig is voor wie afhankelijk is van de tiny house als enige woonruimte.
De rol van de gemeentevergunning
Bijna elke serieuze tiny house verzekeraar vraagt om een bewijs dat je legaal mag wonen op het perceel. Dit kan een omgevingsvergunning zijn, een gedoogbeschikking of een tijdelijk huisvestingsbesluit van de gemeente. Zonder zulk papier is verzekeren in de praktijk vrijwel onmogelijk.
Onder de Omgevingswet, die sinds 1 januari 2024 van kracht is, valt de beoordeling van tiny houses onder het omgevingsplan van de gemeente. Dat plan stelt elke gemeente zelf op, met als gevolg dat de regels per locatie sterk verschillen. Gemeente A staat tiny houses van 35 vierkante meter op een voormalig volkstuinperceel toe, terwijl gemeente B dezelfde aanvraag blokkeert via een specifieke uitsluiting in het omgevingsplan. Controleer via het Omgevingsloket welke regels op jouw perceel gelden.
Heb je geen geldige vergunning maar wel een polis afgesloten? Dan staan zowel jij als de verzekeraar in een kwetsbare positie. Bij een schadeclaim (brand, storm, inbraak) kan de verzekeraar de claim afwijzen op grond van illegale bewoning, ook al heeft hij voor jouw situatie premie ontvangen. Investeer dus eerst tijd in het papierwerk bij de gemeente, en pas daarna in het sluiten van de verzekering.
Dekking controleren: dit moet erin staan
Voordat je tekent, is het verstandig om de polisvoorwaarden te toetsen op een aantal kritieke punten. Niet elke polis die zich tiny house-vriendelijk noemt, dekt namelijk alles wat je verwacht.
- Herbouwwaarde, geen dagwaarde: tiny houses zijn relatief duur in productie. Reken in 2026 op een bouwprijs van 800 tot 1.500 euro per vierkante meter, exclusief grondkosten. Verzekering op dagwaarde leidt bij totaalverlies tot enorme onderverzekering.
- Stormschade op een vaste standplaats: bij een caravan-polis is dit lang niet altijd standaard meeverzekerd. Vraag expliciet om de module verblijfsschade.
- Vorstschade aan installaties: een waterleiding, warmtepomp of boiler kan bij strenge kou bevriezen. Standaard gedekt bij opstalpolissen, regelmatig uitgesloten bij caravan-polissen.
- Aansprakelijkheid: valt een bezoeker op jouw perceel, dan ben je als bewoner aansprakelijk. Sluit je dit niet in via de tiny house polis, regel dan een separate AVP.
- Leegstandsclausule: ga je je tiny house tijdelijk verhuren of laat je hem voor langere periode leeg staan? Meld dit aan de verzekeraar. Veel polissen schorten bij leegstand de dekking automatisch op na zes of acht weken.
Het loont om bij meer dan een aanbieder een offerte op te vragen. Tussenpersonen als Klap kunnen dat in een keer regelen. Wil je zelf vergelijken, dan biedt de Consumentenbond een actuele rubriek over alternatieve woonvormen en hun verzekerbaarheid. Voor algemene woonregelgeving is het Rijksoverheid wonen-dossier de bron van waarheid.
Tips om je premie te verlagen
De premies in de tiny house markt zijn hoger dan in de reguliere woningverzekering, maar er zijn legitieme manieren om de last omlaag te brengen. Investeer in een goed gekeurde rookgasafvoer (bij houtkachel), plaats rookmelders op elke etage en in elke ruimte met elektronica, en gebruik bij voorkeur een gecombineerde inbraak- en brandalarminstallatie met doormelding naar een meldkamer. Verzekeraars geven daarvoor in 2026 kortingen van 5 tot 15 procent.
Verder helpt het om de bouw zo goed mogelijk te documenteren: foto reportages tijdens de bouw, bouwtekeningen, certificaten van isolatiematerialen en de keuringsrapporten van de elektrische installatie (NEN 1010 of gelijkwaardig). Verzekeraars verlenen bij een goed onderbouwde portfolio sneller dekking en accepteren ook hogere verzekerde bedragen.
Tot slot: combineren loont. Bij OOM en Unive scheelt een combinatiepakket (opstal plus inboedel plus aansprakelijkheid) gemakkelijk 10 tot 20 procent ten opzichte van losse polissen. Bekijk ook onze rubrieken Woonhuis & Inboedelverzekering en Overige verzekeringsthemas voor verdere voorbeelden van combinatiepolissen.
Het verzekeren van een tiny house in 2026 vraagt om maatwerk en geduld. De grote massaverzekeraars zijn nog niet ingericht op deze woonvorm. Maar wie kiest voor de juiste niche-aanbieder, eerst zijn gemeentepapieren op orde brengt en de polisvoorwaarden zorgvuldig controleert, vindt vrijwel altijd een passende dekking. De premie zal hoger zijn dan bij een reguliere woning, maar tegen de achtergrond van de bouwprijs van een tiny house en de risicos die houtbouw met zich meebrengt, is dat een verdedigbare prijs voor zekerheid. Investeer een avond in vergelijken en het papierwerk, en je tiny house staat ook bij brand, storm of inbraak juridisch en financieel op stevige bodem.
Veelgestelde vragen
Heb ik een opstalverzekering of een caravanverzekering nodig voor mijn tiny house?
Dat hangt af van of je tiny house verplaatsbaar is. Staat het op een vaste fundering en is het bedoeld om permanent ter plaatse te blijven, dan heb je een opstalverzekering nodig. Staat het op een trailer of wielen met kenteken, dan kwalificeert het bij de meeste verzekeraars als caravan en heb je een caravan-polis nodig. Let goed op: een standaard caravanpolis dekt vaak geen stormschade op een vaste standplaats. Vraag expliciet naar de module verblijfsschade voordat je tekent.
Kan ik mijn tiny house verzekeren als het niet kadastraal is ingeschreven?
Ja, maar niet bij alle verzekeraars. Grote bancaire verzekeraars zoals Centraal Beheer of NN stellen meestal de eis dat er een eigendomsregistratie en hypotheekrecht zijn. Niche-aanbieders zoals OOM Verzekeringen en Donatus accepteren tiny houses zonder kadastrale registratie wel, mits je een geldige gemeentelijke vergunning of gedoogverklaring kunt overleggen plus een verklaring van de grondeigenaar dat je het perceel mag gebruiken.
Waarom is een tiny house van hout duurder te verzekeren?
Hout brandt sneller en heviger dan beton of baksteen. Bij brand is een tiny house van 25 tot 40 vierkante meter binnen tien tot vijftien minuten verloren, en de rook trekt diep in alle materialen. Verzekeraars rekenen dit hogere risico door in de premie, doorgaans 30 tot 60 procent meer dan bij een gemetselde woning van vergelijkbare herbouwwaarde. Met goede preventie (rookmelders, gecertificeerde rookgasafvoer, brandwerende isolatie) kun je 5 tot 15 procent korting bedingen.
Wat kost een tiny house verzekering gemiddeld per maand in 2026?
Voor een vast tiny house van 25 tot 40 vierkante meter in houtbouw ligt de opstalpremie in 2026 tussen de 20 en 50 euro per maand. Een verplaatsbaar tiny house op een caravan-polis met volledige dekking kost 15 tot 35 euro per maand. Voeg je inboedeldekking toe, dan stijgt de last met 8 tot 15 euro. Voor een commerciele combipolis (verhuur) reken op 30 tot 80 euro per maand. De exacte prijs hangt af van locatie, bouwmateriaal, herbouwwaarde en gekozen eigen risico.
Welke verzekeraars dekken een tiny house in Nederland in 2026?
De belangrijkste niche-spelers in 2026 zijn OOM Verzekeringen (specifieke tiny house combinatiepolis), Donatus (onderlinge waarborgmaatschappij, maatwerk via tussenpersoon), Klap Assurantien (tussenpersoon die meerdere verzekeraars vergelijkt) en De Kilometerverzekering voor tiny houses op wielen. Unive biedt in bepaalde regio een maatwerkpolis aan. De grote bancaire verzekeraars accepteren tiny houses vrijwel nooit als het bouwwerk afwijkt van de standaard.
Heb ik een gemeentevergunning nodig voordat ik mijn tiny house kan verzekeren?
In de praktijk wel. Vrijwel elke verzekeraar die tiny houses dekt, vraagt om bewijs van legaal verblijf: een omgevingsvergunning, een gedoogbeschikking of een tijdelijk huisvestingsbesluit van de gemeente. Zonder zulk document is de kans groot dat een schadeclaim wordt afgewezen, zelfs als je premie keurig hebt betaald. Controleer via het Omgevingsloket welke regels op jouw locatie gelden, want gemeenten verschillen sterk in hun aanpak onder de Omgevingswet.
Tekst geoptimaliseerd in mei 2026.









