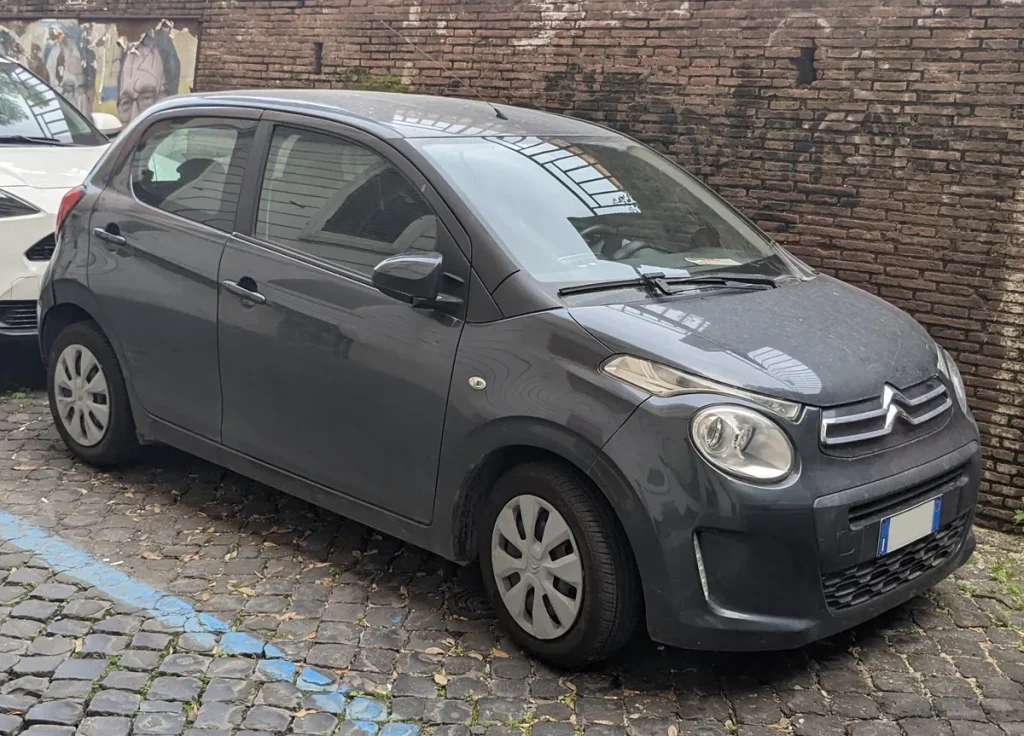
De Citroen C1 is jarenlang een van de populairste stadsauto’s van Nederland geweest. Klein, zuinig en goedkoop in aanschaf — maar achter die eenvoudige buitenkant gaan grote technische verschillen schuil tussen de generaties. En die verschillen tellen door in je autoverzekering. Of je nu een C1 uit 2007 rijdt, eentje uit 2018 of een recenter exemplaar: je verzekeraar kijkt naar meer dan alleen het merk en model. Bouwjaar, uitvoering, aanwezige veiligheidssystemen en cataloguswaarde spelen allemaal mee bij het vaststellen van je premie en schadeklasse.
In dit artikel nemen we de drie generaties van de Citroen C1 onder de loep — 2005-2014, 2014-2022 en de situatie na 2022 — en leggen we uit wat de technische evolutie per generatie precies betekent voor je polis. Van ESP als optionele extra tot airconditioning die plotseling standaard werd, van een hogere cataloguswaarde tot een andere schadeklasse-indeling: je modeljaar is relevanter dan je denkt.
Eerste generatie C1 (2005-2014): de basis, zonder overbodige luxe
De eerste generatie Citroen C1 werd in juni 2005 gelanceerd, samen met de Toyota Aygo en Peugeot 107 — drie auto’s op hetzelfde platform. Het instapmodel was radicaal eenvoudig: geen airconditioning standaard, geen ESP in de basisversie en een motor van slechts 998 cc met 68 pk. Dat was bewust: de C1 moest de goedkoopste weg naar mobiliteit zijn.
Voor je verzekering betekent dit het volgende: auto’s uit deze periode vallen in een lage schadeklasse, simpelweg omdat de vervangingswaarde gering is. Een C1 uit 2007 of 2010 is in 2026 nog maar een paar honderd tot hooguit 3.000 euro waard op de tweedehandsmarkt. Volledig casco (allrisk) is dan economisch niet zinvol meer — de premie weegt niet op tegen de maximale uitkering. De meeste eigenaren van een eerste-generatie C1 kozen of kiezen voor WA of WA+ (beperkt casco).
ESP was in de eerste generatie een betaalde optie, geen standaarduitrusting. In de basisuitvoering had de C1 wel ABS en een elektronisch remsysteem (EBD), maar het volledige stabiliteitsprogramma ontbrak bij veel exemplaren. Dit is relevant voor verzekeraars: auto’s zonder ESP worden statistisch vaker betrokken bij bepaalde typen ongelukken, wat in sommige schadeklasse-modellen doorwerkt. Airconditioning was eveneens een optie — de koelste versie (letterlijk) had een mechanische airco die apart besteld moest worden en de catalogusprijs fors verhoogde.
Technische uitrusting en schadeklasse: hoe werkt dat verband?
Verzekeraars in Nederland gebruiken schadeklassen om het risico van een voertuig in te schatten. De exacte methode verschilt per verzekeraar, maar doorgaans wordt gekeken naar: het aantal en de ernst van schademeldingen voor een specifiek model en bouwjaar, de cataloguswaarde (hogere waarde = hogere reparatiekosten bij cascoschade), de aanwezigheid van actieve veiligheidssystemen zoals ESP en AEB (automatische noodrem), en de leeftijd en waardedaling van het voertuig.
Een Citroen C1 zonder ESP uit 2008 zit daardoor in een andere risicocategorie dan een C1 uit 2016 met standaard ESP en zes airbags. Dat verschil is in de praktijk niet altijd groot — de C1 is sowieso een veilige auto met een relatief laag schadeprofiel — maar bij het aanvragen van een offerte merk je dat bouwjaar en uitvoering wel degelijk doorwerken in het premieaanbod.
Wil je weten in welke schadeklasse jouw specifieke C1 valt? Vraag een offerte aan bij meerdere verzekeraars via een vergelijkingssite zoals Consumentenbond Autoverzekering of raadpleeg de ANWB-vergelijker. Je voert dan je kenteken in en de verzekeraar haalt automatisch het modeljaar en de uitvoering op via de RDW-database.
Tweede generatie C1 (2014-2022): ESP standaard, airco eindelijk serieuzer
In 2014 introduceerde Citroen de volledig vernieuwde C1 — nog steeds op hetzelfde PSA/Toyota-platform, maar nu met een flink uitgebreider standaardpakket. Vanaf 2014 is ESP op alle uitvoeringen standaard aanwezig. Dat was een grote stap: de Europese wetgeving verplichtte ESP voor alle nieuwe personenwagens, dus ook de instap-Touch en de eenvoudigste Live-versie kregen het systeem mee.
Airconditioning bleef ook in de tweede generatie een optie op de basisuitvoering (Touch en Live), maar de Feel-uitvoering — het meest verkochte niveau in Nederland — had airco standaard of als eenvoudig bij te bestellen pakket. In de praktijk rijden de meeste occasions uit 2014-2022 dan ook met een werkende airco. Dat is goed om te weten als je een tweede-generatie C1 koopt: je kunt dit controleren via de NAP-check en het kentekenbewijs.
Voor de verzekering geldt dat tweede-generatie C1s nog enige restwaarde hebben. Een exemplaar uit 2018 met 70.000 kilometer is in 2026 ruwweg 5.000 tot 8.000 euro waard, afhankelijk van staat en uitvoering. Op dat moment is WA+ (beperkt casco) een verstandige keuze: je bent gedekt tegen diefstal, brand, storm en ruitschade, zonder de volle casco-premie te betalen. Helemaal allrisk voor een auto van minder dan 8.000 euro is zelden rendabel, tenzij je een bijzonder laag no-claimpercentage hebt of de auto nauwelijks gebruikt.
De Airscape-versie: cabrio-dak en hogere cataloguswaarde
Binnen de tweede generatie was er ook de C1 Airscape — een uitvoering met een elektrisch oprolbaar stoffen dak over de gehele lengte van het dak. Dit was geen volledige cabriolet, maar een tussenvorm. De Airscape had een significant hogere catalogusprijs dan de gewone C1: de meerprijs bedroeg destijds 1.200 tot 1.500 euro, afhankelijk van het uitvoeringsniveau.
Die hogere cataloguswaarde werkt door in je verzekering. Verzekeraars berekenen de casco-premie mede op basis van de nieuwwaarde en de actuele dagwaarde. Een Airscape uit 2017 heeft daardoor doorgaans een iets hogere premie dan een reguliere C1 uit hetzelfde jaar. Bovendien is het stoffen dak een potentieel aandachtspunt bij schadebehandeling: reparatie of vervanging van het Airscape-mechanisme is duurder dan een gewone stalen dak, wat sommige verzekeraars terugzien in de schadestatieken voor dit specifieke type.
Na 2022: de C1 loopt uit productie
In januari 2022 stopte Citroen met de productie van de C1. Er is geen derde generatie gekomen — in ieder geval niet onder de naam C1. Citroen richtte zijn strategie op elektrische stadsauto’s, met de e-C3 als opvolger in een ander segment. De C1 is daarmee definitief een occasion-auto geworden.
Dat heeft gevolgen voor verzekering. Nieuwe C1s worden niet meer geleverd, wat betekent dat de dagwaarde van bestaande exemplaren geleidelijk daalt zonder dat er een nieuw referentiepunt is. Tegelijkertijd kunnen reserveonderdelen op termijn schaarser worden, wat reparatiekosten bij schade theoretisch kan opdrijven. In de praktijk valt dit vooralsnog mee — de C1 deelt veel onderdelen met de Toyota Aygo en Peugeot 108, en die zijn goed leverbaar. Maar het is een factor om in de gaten te houden als je een C1 uit 2019-2022 koopt als langetermijn-auto.
Een C1 die recent — zeg in 2021 of 2022 — is verkocht als nieuw, heeft in 2026 nog een cataloguswaarde van ruwweg 8.000 tot 12.000 euro op de occasion-markt. Voor die categorie kan allrisk nog zinvol zijn, zeker als je de auto veel gebruikt of in een stedelijke omgeving parkeert met hoger risico op aanrijdingsschade.
Welke dekking past bij welke generatie?
Als vuistregel kun je per generatie het volgende aanhouden:
| Generatie | Bouwjaar | Dagwaarde 2026 (schatting) | Logische dekking |
|---|---|---|---|
| Eerste generatie | 2005-2014 | tot ca. €3.000 | WA of WA+ (beperkt casco) |
| Tweede generatie vroeg | 2014-2017 | €3.000-€6.500 | WA+ (beperkt casco) |
| Tweede generatie laat | 2018-2022 | €6.000-€12.000 | WA+ of allrisk, afhankelijk van waarde |
Let op: dit zijn richtlijnen. De exacte dagwaarde hangt af van kilometerstand, staat van onderhoud en marktomstandigheden. Bij twijfel laat je een taxatie uitvoeren of gebruik je de Eurotax-waardering die veel verzekeraars hanteren. Meer informatie over dekkingsvormen vind je in de categorie Autoverzekering op deze site.
Schadevrije jaren opbouwen: even belangrijk als je bouwjaar
Hoe oud je C1 ook is, je schadevrije jaren hebben de grootste invloed op je premie. De Nederlandse autoverzekering werkt met een bonus-malussysteem: elk jaar zonder schade levert een stap hoger in de kortingsladder op, tot een maximum van doorgaans 75 tot 80 procent korting op de basispremie. Begin je net als jonge bestuurder, dan betaal je in het eerste jaar de volledige premie — soms meer dan de dagwaarde van een oude C1 per jaar rechtvaardigt.
Voor jonge bestuurders die een eerste-generatie C1 rijden als startersauto is het dan ook verstandig om de dekking bewust laag te houden (puur WA) en de schadevrije jaren op te bouwen. Rijschade aan een auto van 1.500 euro kun je beter zelf betalen dan te claimen en jaren in een malus te zitten. Meer over premieberekening en schadevrije jaren lees je op Consumentenbond.nl.
Rijdt je een tweede-generatie C1 met hogere waarde en heb je al 10 jaar geen schade gemeld? Dan is het juist interessant om allrisk te overwegen: de hoge bonus maakt allrisk voor een auto van 8.000-10.000 euro opeens betaalbaar, soms voor minder dan €50 per maand bij de goedkoopste aanbieders. Vergelijk altijd meerdere offertes via vergelijkingstools voor dekking.
Veelgestelde vragen
Maakt het bouwjaar van mijn Citroen C1 echt verschil voor de premie?
Ja, het bouwjaar speelt een directe rol. Oudere C1s (voor 2009) missen soms ESP als standaarduitrusting, hebben een lagere dagwaarde en vallen in een andere risicocategorie dan recentere exemplaren. Verzekeraars gebruiken het kenteken om automatisch het bouwjaar, de uitvoering en de cataloguswaarde op te halen. Een C1 uit 2006 kost je aanzienlijk minder premie dan een C1 uit 2021, maar heeft ook een veel lagere verzekerde waarde.
Is ESP standaard op alle Citroen C1 modellen?
Nee, niet op alle exemplaren. Bij de eerste generatie (2005-2014) was ESP een betaalde optie, die niet in elke uitvoering aanwezig is. Vanaf 2014 — het jaar van de tweede generatie — is ESP op alle nieuwe C1s wettelijk verplicht en dus standaard. Wil je zeker weten of jouw C1 ESP heeft? Controleer het via de kentekencheck op de RDW-website (rdw.nl) of vraag het onderhoudsboek na.
Welke dekking is logisch voor een Citroen C1 uit 2010?
Een C1 uit 2010 heeft in 2026 doorgaans een dagwaarde van minder dan 2.500 euro. Volledig allrisk is dan zelden zinvol: de jaarpremie weegt dan op tegen de maximale uitkering. WA+ (beperkt casco) biedt bescherming tegen diefstal, brand en ruitschade, en is een goede middenweg. Puur WA is ook verdedigbaar als de auto onder de 1.500 euro waard is en je het risico zelf wil dragen.
Heeft de Citroen C1 Airscape een andere schadeklasse dan de gewone C1?
Niet per definitie een andere schadeklasse, maar wel een hogere cataloguswaarde door de meerprijs van het Airscape-dak. Verzekeraars baseren de casco-premie mede op de dagwaarde, die bij een Airscape iets hoger ligt dan bij de reguliere variant. Reparatiekosten bij schade aan het stoffen dak kunnen ook hoger uitvallen, wat in de schadestatistieken van dit specifieke type terugkomt. Vraag altijd een aparte offerte op voor de Airscape-versie.
Kan ik mijn Citroen C1 na 2022 nog goed verzekeren nu de productie is gestopt?
Ja, absoluut. De productie-stop heeft geen directe invloed op de verzekerbaarheid. Alle gangbare verzekeringsvormen (WA, WA+, allrisk) blijven gewoon beschikbaar. Op de iets langere termijn kan de beschikbaarheid van originele onderdelen wel een punt worden, maar zolang de C1 de Toyota Aygo en Peugeot 108-onderdelen deelt, is dat risico beperkt. Houd de dagwaarde wel goed in de gaten en pas je dekking jaarlijks aan als de auto minder waard wordt.
Wat is het verschil in premie tussen een C1 met en zonder airco?
De aanwezigheid van airco heeft op zichzelf weinig invloed op de premie. Airconditioning verhoogt wel de catalogusprijs van het voertuig, en daarmee indirect de dagwaarde — wat in de casco-component kan doorwerken. Een groter effect heeft airco op eventuele reparatiekosten bij total loss of diefstal: een C1 met airco wordt door taxateurs iets hoger gewaardeerd dan een identiek exemplaar zonder. Het verschil in premie is echter gering — denk aan een paar euro per maand bij beperkt casco.
Tekst geoptimaliseerd in mei 2026.









