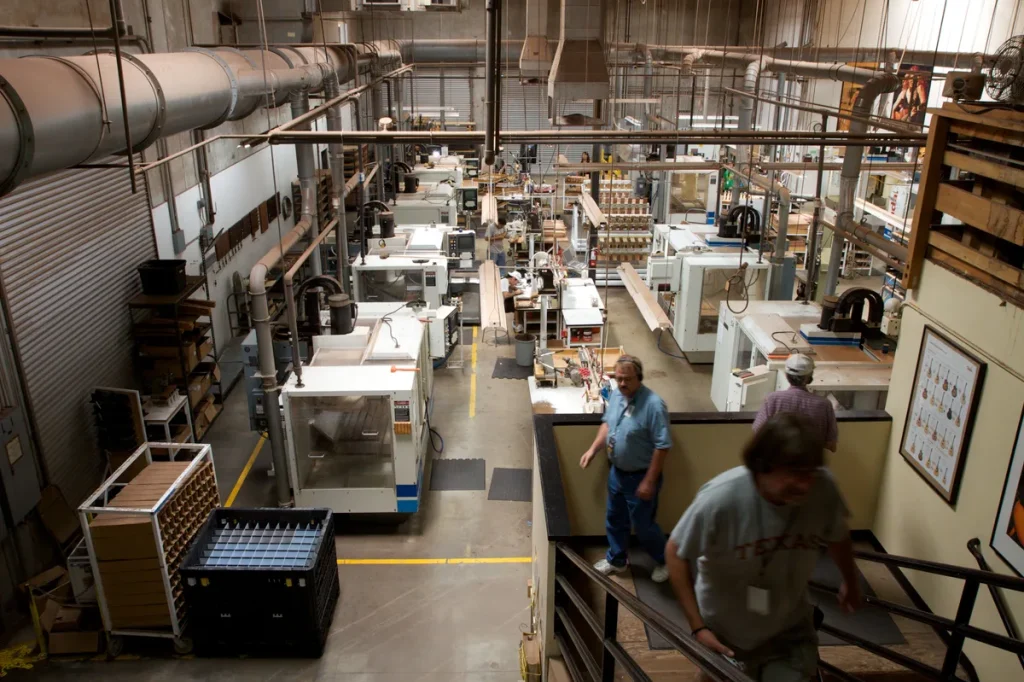
Een kapotte productielijn kan een bedrijf binnen dagen in de rode cijfers duwen. Toch lopen veel mkb-ondernemers zonder machineverzekering, omdat ze de polis te ingewikkeld of te duur vinden. In 2026 is het aanbod overzichtelijker dan ooit en zijn premies door toegenomen concurrentie op de markt voor technische verzekeringen aantrekkelijker geworden. Tegelijkertijd zijn de risico’s voor productiebedrijven door hogere grondstofprijzen, langere levertijden voor reserveonderdelen en toenemende complexiteit van installaties groter dan tien jaar geleden.
Dit artikel legt uit hoe een machineverzekering werkt, wat je mag verwachten aan premie en eigen risico in 2026, wanneer je een EAR-montagepolis nodig hebt bij installatie van nieuwe apparatuur, en hoe je bedrijfsschade-aanvulling de continuiteit van je onderneming borgt. Concrete cijfers, geen vaagtaal.
Wat dekt een machineverzekering (machinebreukpolis)?
Een machineverzekering, technisch ook wel machinebreukverzekering genoemd, vergoedt plotselinge en onvoorziene materiaalschade aan machines als gevolg van een interne oorzaak. Dat klinkt abstract, maar in de praktijk gaat het om zaken als:
- Kortsluitingen en motorschade door stroompieken
- Breuk van tandwielen, assen of lagers door onjuiste smering of vermoeidheid van het materiaal
- Operator-fouten: een verkeerde instelling waardoor de machine zichzelf beschadigt
- Overspanning of onderspanning vanuit het elektriciteitsnet
- Constructie- of materiaalfouten die pas tijdens gebruik aan het licht komen
Wat de polis niet dekt is slijtage die geleidelijk ontstaat (dat hoort bij normaal onderhoud), cosmetische schade, en schade door brand of diefstal — daar is een aparte brand- of inventarisverzekering voor. Een bedrijfsverzekeringen-combinatie combineert beide regelmatig in één pakket.
Voor wie is de machineverzekering bedoeld?
De polis is in de eerste plaats bestemd voor productiebedrijven waarbij stilstand van de machines direct leidt tot omzetverlies. Denk aan:
- Metaalverwerkende bedrijven met CNC-frezen, draaibanken en lasersnijders
- Drukkerijen en verpakkingsbedrijven met grote druk- en snijmachines
- Voedingsmiddelenbedrijven met productie- en koelinstallaties
- Kunststofverwerkers met extruders en spuitgietmachines
- Houtbewerkingsbedrijven met CNC-bewerkingscentra
Maar ook zzp’ers met dure professionele apparatuur — denk aan een grafisch ontwerper met een grote plotterinstallatie of een bakker met een industriele oven van €60.000 — kunnen baat hebben bij een machinebreukverzekering. Verzekeraars hanteren doorgaans een minimale verzekerde waarde van €5.000 per object.
Premie in 2026: wat betaal je?
De premie voor een machineverzekering wordt berekend als een percentage van de nieuwwaarde (vervangingswaarde) van de verzekerde machines. In 2026 liggen marktpremies voor standaard productiemachines doorgaans tussen 0,5% en 1,5% van de nieuwwaarde per jaar. Voor een machine van €200.000 nieuwwaarde betekent dat een jaarpremie van €1.000 tot €3.000.
De exacte hoogte hangt af van meerdere factoren:
- Type machine en complexiteit: elektronisch gestuurde CNC-machinecentra scoren hoger dan eenvoudige hydraulische persen.
- Leeftijd en staat van onderhoud: machines ouder dan 10 jaar krijgen doorgaans een toeslag; aantoonbaar goed onderhoud (logboek) kan korting opleveren.
- Branche: voedingsmiddelen- en chemische industrie kennen hogere risicoclassificaties door corrosie en agressieve media.
- Eigen risico: hoe hoger het eigen risico, hoe lager de premie. Een eigen risico van €5.000 in plaats van €1.000 levert typisch 15–25% premiekorting op.
- Claimhistorie: een schadevrije looptijd van 3 jaar of meer geeft veel verzekeraars aanleiding voor een no-claimkorting van 5–10%.
Maandpremies voor kleinere objecten (verzekerde waarde €25.000–€75.000) liggen in de praktijk tussen €25 en €150 per maand. Grotere machinepolissen voor volledige productiehallen worden altijd maatwerk afgehandeld door een tussenpersoon en soms via een verzekeringsgroep zoals Nationale-Nederlanden Zakelijk, Interpolis of De Goudse.
Eigen risico: wat is gangbaar in 2026?
Standaard eigen risico bij machinebreukverzekeringen in Nederland loopt in 2026 van €1.000 tot €5.000 per gebeurtenis. Dit is bewust hoog gehouden: kleine schades lossen productiebedrijven bij voorkeur zelf op om schadegevallen en de bijbehorende premieverhogingen te vermijden.
Sommige verzekeraars bieden een keuzemenu:
| Eigen risico | Indicatieve premie-impact |
|---|---|
| €1.000 | Basispremie (referentie) |
| €2.500 | −10 tot −15% |
| €5.000 | −20 tot −30% |
| €10.000 | −30 tot −40% |
Voor grotere industriele installaties met een verzekerde waarde boven €500.000 is een eigen risico van €5.000 de norm. Maatschappijen accepteren soms een eigen risico als percentage van de schade (bijv. 5% met minimum €2.500) — dit is gebruikelijk bij risicovollere objecten in de voedingsmiddelen- of chemische industrie.
EAR-montagepolis: verzekerd tijdens installatie
Een standaard machinebreukverzekering gaat pas lopen op het moment dat een machine operationeel in gebruik is. Maar wat gebeurt er tijdens de levering, montage en proefdraaifase? Daar komt de EAR-verzekering (Erection All Risks) of montageverzekering in beeld.
Een EAR-montagepolis dekt alle materiaalschade die optreedt tijdens:
- Transport van de machine naar de locatie (indien door aannemer/installateur verzorgd)
- De montagewerkzaamheden zelf
- De proefdraaifase totdat de machine officieel in productie gaat
- Aansprakelijkheid van de aannemer jegens derden tijdens de werkzaamheden
Vanaf 1 januari 2026 dekt de standaard montagepolis van Nationale-Nederlanden ook transport door derde partijen automatisch mee — voorheen moest dit apart worden bijverzekerd. De premie voor een tijdelijke montageverzekering wordt aan het begin vastgesteld op basis van de geschatte eindwaarde van het werk; na oplevering volgt een afrekening op de werkelijke waarde.
Gangbare eigen risico’s bij de EAR-polis: €125, €250, €500 of €1.000. Voor diefstal, vandalisme en storm geldt een minimaal eigen risico van €1.000 per schadegebeurtenis. Bij werkzaamheden in Belgie of Duitsland hanteren veel maatschappijen €2.500 als minimum eigen risico. Premies voor EAR-polissen zijn projectspecifiek en lopen uiteen van 0,1% tot 0,4% van de projectwaarde, afhankelijk van de installatiecomplexiteit en branche.
Zodra de installatiefase is afgerond en de machine operationeel is, sluit je de EAR-polis en activeer je de reguliere machinebreukverzekering. Zorg dat er geen gat in de dekking valt: bespreek de overgangsdatum vooraf met je tussenpersoon. Meer over technische bedrijfsverzekeringen lees je op de pagina bedrijfsverzekeringen.
Bedrijfsschade-aanvulling: de stille motor achter continuiteit
Een machinebreukpolis vergoedt de reparatie- of vervangingskosten van de machine zelf. Maar de grootste financiele schade bij stilstand zit elders: doorlopende personeelskosten, misgelopen omzet, contractboetes en extra inleenkrachten. Dat is precies wat de machinebreuk-bedrijfsschadeverzekering (ook wel MBBS of machinebreuk-stagnatieverzekerng) opvangt.
Kernpunten van deze aanvulling:
- Wachttijd (eigen risico in tijd): uitkeringen starten pas na een wachttijd van doorgaans 3 tot 10 werkdagen. Kies je voor een kortere wachttijd, betaal je meer premie.
- Maximale uitkeringstermijn: standaard 12 maanden, uitbreidbaar naar 24 maanden voor complexe installaties met lange levertijden voor vervangende onderdelen.
- Grondslagkeuze: de polis kan worden afgestemd op omzet, brutowinst of vaste kosten — bespreek dit met een adviseur, want de keuze bepaalt sterk de hoogte van de uitkering.
In sectoren als de drukkerij of metaalbewerking, waar machines niet van de plank te halen zijn en herstel soms 6 tot 9 maanden duurt, is de bedrijfsschade-aanvulling minstens zo belangrijk als de machinebreukverzekering zelf. De Rijksoverheid via Ondernemersplein omschrijft de bedrijfsschadeverzekering als een basisaanbeveling voor elke ondernemer met productieafhankelijkheid.
Wat is de machinewaarde: nieuwwaarde of dagwaarde?
Bij het afsluiten van een machineverzekering moet je kiezen tussen vergoeding op basis van nieuwwaarde of dagwaarde. Het verschil is groot:
- Nieuwwaarde: je ontvangt het bedrag dat nodig is om een vergelijkbare nieuwe machine te kopen. Dit is de duurste optie maar de meest logische voor machines jonger dan 5 jaar of voor bedrijfskritische installaties.
- Dagwaarde: de verzekeraar hanteert de afgeschreven waarde op het moment van schade. Voor een CNC-machine van 8 jaar oud met een boekwaarde van €40.000 op een vervangingswaarde van €180.000 kan dit een pijnlijk verschil zijn.
De meeste bedrijfsadviseurs raden nieuwwaardedekking aan voor alle machines die essentieel zijn voor de productie. Machines die afgeschreven zijn en als reserve-opstelling dienen, kun je eventueel op dagwaarde verzekeren om premie te sparen.
Veelgestelde vragen
Wat kost een machineverzekering voor een mkb-bedrijf in 2026?
De premie ligt doorgaans tussen 0,5% en 1,5% van de nieuwwaarde van de verzekerde machines per jaar. Voor een machine van €100.000 nieuwwaarde betaal je dus €500 tot €1.500 per jaar, afhankelijk van het type machine, de branche, de leeftijd en het gekozen eigen risico. Maandpremies voor kleinere objecten beginnen rond €25 per maand. Grotere machinepolissen worden altijd maatwerk.
Is slijtage ook gedekt onder een machinebreukverzekering?
Nee. Een machinebreukverzekering dekt uitsluitend plotselinge en onvoorziene schade. Geleidelijke slijtage van onderdelen (remvoeringen, snijgereedschappen, afdichtingen) valt niet onder de dekking — dat is onderdeel van normaal onderhoud en komt voor rekening van de ondernemer zelf. Een goed onderhoudslogboek helpt bovendien aantonen dat de schade niet slijtage-gerelateerd is bij een eventuele claim.
Wanneer heb ik een EAR-montagepolis nodig?
Een EAR-polis (Erection All Risks) is nodig zodra je nieuwe machines laat leveren en installeren. De standaard machinebreukverzekering gaat pas lopen op het moment dat de machine operationeel is. Tijdens transport, montage en de proefdraaifase loop je zonder EAR-polis onverzekerd risico. Vanaf 2026 dekt de standaard montagepolis bij de meeste verzekeraars ook transport door derde partijen automatisch mee.
Wat is het verschil tussen machinebreuk en bedrijfsschade?
De machinebreukverzekering vergoedt de reparatie of vervanging van de machine zelf. De bedrijfsschade-aanvulling (machinebreuk-bedrijfsschadeverzekering) vergoedt het inkomensverlies dat ontstaat doordat de machine stilstaat: misgelopen omzet, doorlopende personeelskosten en extra kosten om elders productie in te huren. De wachttijd bij de bedrijfsschadedekking is doorgaans 3 tot 10 werkdagen voordat de uitkering start.
Kan ik meerdere machines op één polis verzekeren?
Ja. Verzekeraars bieden machinepolissen aan waarbij je een volledige machinepark kunt onderbrengen. Je geeft per machine de vervangingswaarde op. Voordeel: bij uitbreiding van het machinepark hoef je alleen de nieuwe machine toe te voegen aan de bestaande polis, wat administratief eenvoudiger is en vaak gunstiger geprijsd dan afzonderlijke polissen. Sommige verzekeraars werken met een totaalverzekerde som voor het hele machinepark in plaats van per machine.
Hoe verhoudt de machineverzekering zich tot de inventarisverzekering?
Een inventarisverzekering dekt schade aan bedrijfseigendommen door externe oorzaken zoals brand, inbraak, storm of waterschade. Een machinebreukverzekering dekt interne mechanische, elektrische of elektronische storingen. De twee polissen vullen elkaar aan en worden vaak gecombineerd in een bedrijvenpackage. Let op: bij een brandpolis is machinebreukschade doorgaans nadrukkelijk uitgesloten.
Tekst geoptimaliseerd in mei 2026.









