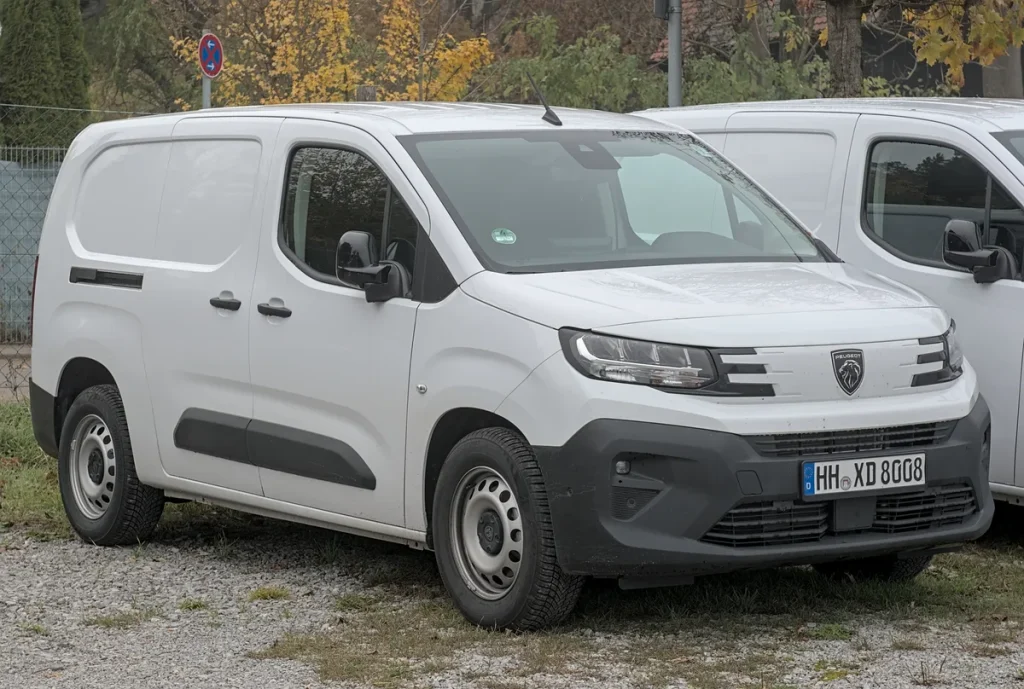
De Peugeot Partner is al jarenlang een van de meest verkochte compacte bestelbussen in Nederland. Of je hem gebruikt als werkbus voor een zelfstandige loodgieter, als gezinsauto in de vorm van de Rifter, of als emissievrije e-Partner voor stadsritten — de keuze voor de juiste verzekering heeft meer impact dan veel eigenaren denken. In 2026 zijn er een paar relevante veranderingen die direct effect hebben op je maandelijkse kosten.
De BPM-vrijstelling voor nieuwe bestelauto’s met een grijs kenteken is per 1 januari 2025 afgeschaft voor voertuigen met een datum eerste toelating vanaf die datum. Tegelijk liep begin 2026 de korting op de motorrijtuigenbelasting voor elektrische bestelauto’s af. Dat maakt de keuze tussen een thermische Partner, een e-Partner en een Rifter extra interessant — niet alleen qua rijkosten, maar zeker ook qua verzekeringspremie.
Bestelversie: Partner Cargo en het grijs kenteken
De Peugeot Partner is in de zakelijke uitvoering — ook wel Partner Cargo — een bestelauto met een grijs kenteken. Dat betekent dat je hem niet via een gewone personenautoverzekering kunt verzekeren, maar via een bedrijfsautoverzekering. Het grijs kenteken is in feite een fiscale status: de Belastingdienst classificeert de auto als bedrijfsvoertuig, waardoor je als ondernemer de BTW bij aankoop kunt terugvragen en de auto als bedrijfsinvestering kunt afschrijven.
Tot en met 2024 betekende een grijs kenteken ook een volledige vrijstelling van BPM (belasting op personenauto’s en motorrijwielen). Dat voordeel is per 1 januari 2025 verdwenen voor nieuwe voertuigen. Voor een nieuwe Partner Cargo die je in 2026 koopt, betaal je dus wél BPM. De motorrijtuigenbelasting (MRB) blijft voor bestelauto’s wel lager dan voor vergelijkbare personenwagens: reken op grofweg 30 tot 50% minder MRB ten opzichte van een even zware personenauto.
Voor de verzekeringspremie maakt het grijs kenteken ook verschil. Bestelautoverzekeringen worden anders berekend dan personenautoverzekeringen. Zakelijk gebruik wordt meegewogen, evenals het aantal kilometers per jaar en het beroepsgebied. Een schilder die dagelijks rijdt heeft een ander risicoprofiel dan een boekhouder die de bus hooguit twee keer per week gebruikt.
WA, WA+ of allrisk: wat kies je voor de Partner?
Voor een Peugeot Partner heb je — net als bij elke andere auto — de keuze uit drie dekkingsniveaus. De wettelijk verplichte WA-dekking vergoedt alleen schade die je aan anderen toebrengt. Rijd je iemands hek omver, dan betaalt je verzekeraar dat. Maar schade aan je eigen auto is dan voor eigen rekening.
WA+ (ook wel beperkt casco) voegt een aantal extra’s toe: schade door brand, diefstal, ruitbreuk, storm en aanrijding met dieren valt dan ook onder de dekking. Voor een werkbus die dagelijks buitenhuizen parkeert in een woonwijk is dit al een stuk verstandiger dan kale WA.
Allrisk (volledig casco) dekt ook schade die je zelf veroorzaakt, zoals een krasschade bij het inparkeren of een aanrijding waarbij jij schuld hebt. Een nieuwe Peugeot Partner heeft in 2026 een catalogusprijs van roughly €25.000 tot €34.000 afhankelijk van uitvoering. Voor dat bedrag is een allriskverzekering zeker de eerste paar jaar aan te raden: de restwaardedaling in het eerste jaar is fors, en een grote reparatierekening kan een flinke aderlating zijn.
Wil je premies vergelijken? De Consumentenbond heeft een onafhankelijke vergelijkingstool voor autoverzekeringen waar je ook zakelijke varianten kunt invoeren.
De elektrische e-Partner: accudekking en laadschade
De volledig elektrische Peugeot e-Partner beschikt over een accupakket van 50 kWh en haalt een WLTP-actieradius van 335 kilometer. Snel laden tot 80% gaat in minder dan 30 minuten via de DC-snellader. Dat zijn indrukwekkende cijfers voor een stadsbestelbus, maar de elektrische aandrijflijn stelt extra eisen aan je verzekering.
Een accupakket van 50 kWh kost los al gauw €8.000 tot €12.000 bij vervanging. De meeste standaard WA-dekkingen vergoeden accu-uitval niet — dat is immers een technisch defect, geen schade door een externe oorzaak. Wil je de accu meeverzekerd hebben, dan heb je een allriskverzekering nodig die expliciet elektrische componenten en accu-degradatie of accu-schade na een aanrijding meeneemt. Niet alle verzekeraars bieden dit standaard aan, dus controleer de polisvoorwaarden altijd op de zinsnede "elektrische aandrijfcomponenten" of "HV-battery coverage".
Laadschade is een ander aandachtspunt. Schade aan de laadkabel, de laadpoort of het laadsysteem door bijvoorbeeld een beschadigde stekker of overbelasting valt bij lang niet alle verzekeraars onder de standaard dekking. Vraag hier expliciet naar bij het afsluiten van je polis. Sommige verzekeraars, waaronder gespecialiseerde aanbieders van elektrische voertuigverzekeringen, bieden dit als standaard mee aan.
Wat betreft de wegenbelasting: de 75% korting op MRB voor volledig elektrische bestelauto’s die in 2025 gold, is per 2026 afgebouwd. Elektrische bestelauto’s betalen nu het volledige MRB-tarief, wat de totale eigendomskosten enigszins verhoogt ten opzichte van vorig jaar. Zie ook de actuele tarieven op Ondernemersplein van de Rijksoverheid.
Gereedschap en inventaris in de laadruimte verzekeren
Een van de meest onderschatte risico’s bij een bestelbus is niet de auto zelf, maar wat erin zit. Een elektricien of loodgieter heeft al snel voor €5.000 tot €25.000 aan gereedschap en materialen in de laadruimte liggen. Standaard is dat niet gedekt op je bestelautoverzekering — daarvoor heb je een aparte gereedschapsverzekering of een eigen-goederendekking nodig.
De meeste verzekeraars bieden dit als uitbreiding op de bestelautoverzekering aan, met verzekerde bedragen van €5.000, €10.000, €15.000, €20.000 of €25.000 per incident. De premie voor zo’n aanvullende dekking begint bij ongeveer €8 per maand en kan oplopen tot €35 per maand, afhankelijk van het verzekerde bedrag en het risicoprofiel van het beroep. Voor een aannemer met kostbaar elektrisch gereedschap is dit vrijwel altijd een verstandige investering.
Let op: bij diefstal uit een bestelbus stellen verzekeraars vaak eisen aan preventie. Denk aan een alarminstallatie, een laadruimtebeveiliging of het parkeren met de laaddeuren tegen een obstakel. Als je niet aan die voorwaarden voldoet, kan de verzekeraar een schadeclaim (gedeeltelijk) weigeren. Lees de voorwaarden van jouw polis hierop na via platforms als AFM.nl.
De Rifter: personenvariant met gewone autoverzekering
Verwar de Peugeot Partner Cargo niet met de Peugeot Rifter. Sinds 2018 brengt Peugeot de personenvariant van het Partner-platform apart op de markt onder de naam Rifter. De Rifter heeft een wit kenteken (personenauto), en valt daarmee gewoon onder een reguliere autoverzekering.
De Rifter is beschikbaar als vijf- of zevenzitter en is populair als ruime gezins-MPV. Ook de Rifter is volledig elektrisch leverbaar als e-Rifter, met dezelfde 50 kWh accu als de e-Partner. Voor de verzekering gelden bij de e-Rifter vergelijkbare aandachtspunten als bij de e-Partner: controleer de accudekking en laadschade-clausules.
Omdat de Rifter op het personenautoplatform valt, zijn er meer verzekeraars die hem aanbieden en is de premievergelijking eenvoudiger dan bij de bestelversie. De catalogusprijs van een nieuwe e-Rifter ligt in 2026 rond de €39.000 tot €45.000, wat een allriskverzekering de eerste jaren zeker rechtvaardigt.
Premie-indicatie 2026: wat betaal je concreet?
Exacte premies hangen sterk af van je leeftijd, rijervaring, bonus-maluskorting, postcode en het gebruik van de auto. Toch geven marktverkenningen in 2026 een redelijk beeld van de bandbreedte voor een Peugeot Partner:
| Dekkingsniveau | Brandstof | Geschatte maandpremie |
|---|---|---|
| WA | Diesel/benzine | € 28 – € 55 |
| WA+ | Diesel/benzine | € 38 – € 70 |
| Allrisk | Diesel/benzine | € 55 – € 105 |
| WA+ | Elektrisch (e-Partner) | € 45 – € 80 |
| Allrisk | Elektrisch (e-Partner) | € 70 – € 130 |
Deze bedragen zijn indicatief voor een ondernemer van 35 jaar met 5 jaar schadevrij rijden in de klasse M (maatschappij) 6 of hoger, jaarkilometrage 25.000. Heb je een hoge bonus-malus opgebouwd, dan liggen de premies aan de lage kant van de bandbreedte. Verzekeraars als Centraal Beheer, Univé, Goudse en Allianz bieden specifiek bestelautoverzekeringen aan voor de Peugeot Partner. Via een vergelijkingssite als onze vergelijkingstool zie je snel wie de scherpste premie biedt voor jouw situatie.
De Peugeot Partner blijft in 2026 een uitstekende keuze als compacte werkbus of veelzijdige gezinsauto. Kies je voor de bestelversie, zorg dan dat je een bestelautoverzekering hebt die past bij je beroep én je laadruimte-inventaris meeverzekert. Voor de e-Partner is een allriskverzekering met expliciete accudekking bijna onmisbaar. En als je de Rifter als gezinsauto overweegt, loop dan extra de voorwaarden rond laadschade en EV-componenten na bij je verzekeraar. Vergelijk altijd minstens drie offertes — de prijsverschillen in dit segment lopen in 2026 soms op tot €600 per jaar.
Veelgestelde vragen
Moet ik een Peugeot Partner Cargo verzekeren als bedrijfsauto?
Ja. De Peugeot Partner Cargo heeft een grijs kenteken en wordt door de Belastingdienst als bedrijfsauto aangemerkt. Je kunt hem niet op een gewone personenautoverzekering zetten. Je hebt een bestelautoverzekering of bedrijfsautoverzekering nodig. Dit geldt ook als je de Partner als zzp’er hoofdzakelijk privé gebruikt, zolang het kenteken grijs is.
Is de accu van de elektrische e-Partner standaard verzekerd?
Niet altijd. De meeste WA-dekkingen vergoeden accu-uitval niet, omdat dit als technisch defect wordt gezien. Bij een WA+ of allriskverzekering is accuschade na een aanrijding doorgaans wél gedekt. Accu-degradatie door ouderdom valt vrijwel nooit onder een autoverzekering, maar sommige leasemaatschappijen of Peugeot-garantiepakketten bieden hier aparte dekking voor. Controleer de polisvoorwaarden altijd op de term "elektrische aandrijfcomponenten".
Wat is het verschil tussen de Partner en de Rifter voor de verzekering?
De Partner Cargo heeft een grijs kenteken (bedrijfsauto) en vereist een bestelautoverzekering. De Rifter heeft een wit kenteken (personenauto) en valt onder een reguliere autoverzekering. De premie voor de Rifter is daardoor vergelijkbaar met die van andere MPV’s in zijn klasse. Meer aanbieders, makkelijker te vergelijken, en vaak iets goedkoper dan de bestelvariant.
Wordt mijn gereedschap in de bestelbus vergoed bij diefstal?
Alleen als je daar een aparte dekking voor hebt afgesloten — gereedschapsverzekering of eigen-goederendekking. De standaard bestelautoverzekering dekt de inhoud van de laadruimte niet. Veel verzekeraars bieden deze uitbreiding aan voor €8 tot €35 per maand, afhankelijk van het verzekerde bedrag (tot €25.000). Let ook op de preventieclausules: de verzekeraar kan vergoeding weigeren als er geen adequaat alarm aanwezig was.
Is het voordelig om de e-Partner elektrisch te houden qua belasting in 2026?
Minder dan vorig jaar. De 75% korting op de motorrijtuigenbelasting voor elektrische bestelauto’s is per 2026 afgebouwd: elektrische bestelauto’s betalen nu het volledige MRB-tarief. De BPM-vrijstelling voor nieuwe bestelauto’s met grijs kenteken is per 1 januari 2025 al verdwenen. Je hebt dus minder fiscaal voordeel dan bij een e-Partner die je vóór 2025 kocht. Controleer de actuele tarieven via Ondernemersplein van de Rijksoverheid.
Wat is een realistisch eigen risico bij een bestelautoverzekering voor de Partner?
Bij bestelautoverzekeringen voor de Peugeot Partner hanteren verzekeraars in 2026 doorgaans een verplicht eigen risico van €150 tot €300 voor allrisk. Je kunt dit soms vrijwillig verhogen naar €500 of €1.000 om de premie te drukken. Voor een jonge ondernemer met weinig bonus-malus kan een hoger eigen risico de maandlast merkbaar verlagen. Vergelijk altijd de totale jaarlast (premie plus eigen risico) en niet alleen de maandpremie.
Tekst geoptimaliseerd in mei 2026.









