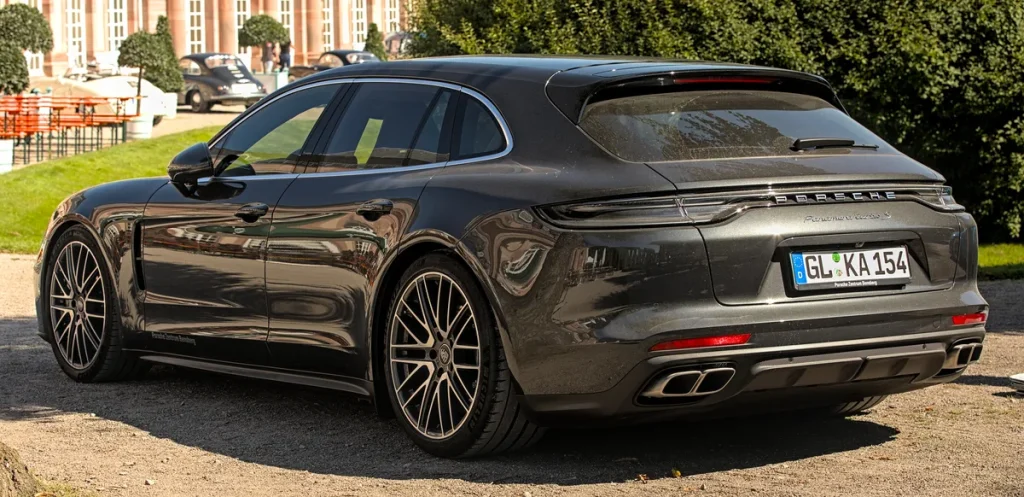
De Porsche Panamera is iets bijzonders: een auto die je met evenveel overtuiging zakelijk lease als privé als weekendauto rijdt. Met een catalogusprijs die begint bij circa 130.000 euro voor de Panamera 4 E-Hybrid en oploopt tot meer dan 241.000 euro voor de Turbo S E-Hybrid, begeef je je in een segment waar verzekeren niet triviaal is. Premies liggen significant hoger dan bij een gemiddeld gezinsauto, de fiscale consequenties van zakelijk gebruik vragen om een goed plan, en niet elke verzekeraar accepteert dit segment zonder aanvullende eisen.
Dit artikel richt zich specifiek op de Porsche Panamera als sport-limousine en zakelijk voertuig in 2026 — de generatie 971 (2017-heden) en de gefacelifte modellen van 2024. Hoe hoog liggen de premies voor WA, beperkt casco en allrisk? Welke bijtellingsstrategie is slim voor de E-Hybrid? En hoe verhoudt de Panamera zich verzekeringstechnisch tot directe concurrenten als de Mercedes-AMG GT 63 4-door en de Audi RS7 Sportback? We nemen het stap voor stap door. Zie ook de overzichten in de autoverzekeringcategorie en premies & fiscale aftrek voor bredere context.
Wat maakt de Panamera duur om te verzekeren?
De verzekeringsmarkt kijkt bij een Porsche Panamera naar een combinatie van factoren die samen tot een hogere premie leiden. De cataloguswaarde is het meest direct: bij een 2024-model Panamera 4 E-Hybrid begin je al op 130.100 euro, en de Sport Turismo-uitvoering van de 4S E-Hybrid staat op circa 145.400 euro. De Turbo S E-Hybrid voor 2026 noteert zelfs 241.224 euro. Dat zijn bedragen waarbij verzekeraars een ander risicomodel toepassen dan bij een auto tot 50.000 euro.
Daar komt bij dat de Panamera een gecompliceerde reparatieopgave vormt. De combinatie van een hoge-performance verbrandingsmotor, elektromotoren, een krachtige hybride accu en complexe rijassistentiesystemen maakt dat ook relatief kleine schades al snel duizenden euro’s kosten. Een bumper, spatbord of koplamp repareren bij een officieel Porsche-servicecentrum is duurder dan bij een doorsnee carrosseriebedrijf, en de verzekeringspremie weerspiegelt dat. Ten slotte: de Panamera scoort als Duits luxemerk relatief hoog in diefstalpremieberekeningen, zeker in dichtbevolkte gebieden als Amsterdam, Rotterdam en Utrecht.
Premies allrisk 2026: wat betaal je realistisch?
Op basis van marktgegevens uit begin 2026 zijn de volgende premiebandbreedte realistisch voor een Porsche Panamera, bij een 40-jarige rijder met 5 of meer schadevrije jaren, woonachtig in een middelgrote stad, en met een opgegeven jaarkilometrage van 15.000 km (zakelijk/gemengd gebruik):
| Model en variant | Cataloguswaarde (indicatief) | WA per maand | Allrisk per maand |
|---|---|---|---|
| Panamera 4 (benzine, 2021–2023) | € 115.000–135.000 | € 75–100 | € 195–265 |
| Panamera 4 E-Hybrid (2023–2025) | € 130.000–155.000 | € 80–110 | € 215–295 |
| Panamera 4S E-Hybrid Sport Turismo | € 145.000–175.000 | € 90–120 | € 235–330 |
| Panamera Turbo E-Hybrid / Turbo S E-Hybrid | € 195.000–241.000+ | € 110–150 | € 290–420 |
* Indicatief op basis van marktgegevens 2026. Premie varieert sterk op basis van woonplaats, schadevrij-jaren, beveiligingsklasse, gebruik en verzekeraar. Gespecialiseerde aanbieders als Alpina, AABnet en Porsche Elite Verzekering hanteren eigen tariefstructuren.
Een concrete indicatie: voor een Panamera 4 E-Hybrid met een dagwaarde rond de 95.000 euro betaal je bij gangbare verzekeraars begin 2026 al snel 165 tot 230 euro per maand allrisk, bij een 30-jarige rijder met 5 schadevrije jaren in een middelgrote stad. In Amsterdam of Rotterdam liggen die cijfers 15–25 procent hoger door hogere diefstalrisicoscores. Vergelijk altijd meerdere aanbieders, zowel via reguliere vergelijkingssites als via gespecialiseerde Porsche-intermediairs.
E-Hybrid varianten: bijtelling en fiscale strategie in 2026
Voor wie de Panamera zakelijk rijdt, is de E-Hybrid-variant fiscaal een centrale keuze. In 2026 zijn de regels echter ingrijpend veranderd ten opzichte van eerdere jaren. Tot 2025 profiteerden plug-in hybrides nog van een korting op de motorrijtuigenbelasting en een lager bijtellingspercentage. Vanaf 1 januari 2026 is die MRB-korting voor plug-in hybrides volledig vervallen. De Panamera E-Hybrid betaalt nu 100 procent van het reguliere MRB-tarief, net als een benzineauto.
Voor de bijtelling geldt in 2026 het volgende: volledig elektrische auto’s profiteren nog van 18 procent bijtelling over de eerste 30.000 euro van de cataloguswaarde, en 22 procent over het bedrag daarboven. Plug-in hybrides zoals alle Panamera E-Hybrid varianten vallen echter in het standaard regime van 22 procent over de volledige cataloguswaarde. Bij een Panamera 4 E-Hybrid met catalogusprijs van 130.100 euro is de jaarlijkse bijtelling daarmee 28.622 euro — wie in de 49,5-procentschijf zit, betaalt daar 14.168 euro belasting per jaar over. Dat is substantieel meer dan in de jaren tot 2023, toen vergelijkbare modellen nog van een verlaagd percentage profiteerden.
Welke strategie is dan slim? Wie de Panamera voornamelijk zakelijk rijdt en weinig privékilometers verwacht, doet er verstandig aan nauwkeurig bij te houden of de 500-kilometergrens haalbaar is. Blijf je onder de 500 privékilometers per jaar en kun je dat aantonen met een rittenadministratie, dan vervalt de bijtellingsplicht geheel — ook voor een Turbo S E-Hybrid van 241.000 euro. Dat levert een belastingbesparing op van tienduizenden euro’s per jaar. Raadpleeg voor je specifieke situatie altijd een fiscalist of de actuele informatie op rijksoverheid.nl.
Beveiliging en acceptatievoorwaarden
Niet elke verzekeraar accepteert een Porsche Panamera zonder aanvullende eisen. Bij modellen met een cataloguswaarde boven de 100.000 euro stellen de meeste serieuze aanbieders eisen aan de beveiliging van het voertuig. In de praktijk betekent dit voor een Panamera in 2026:
- Klasse 3 of 4 alarm: een SCM-goedgekeurd alarm met bewegingssensor en buitensirene is bij catalogi boven de 130.000 euro bij de meeste verzekeraars een harde eis.
- Voertuigvolgsysteem: een GPS-tracker met 24/7-monitoring is bij waarden boven de 150.000 euro vrijwel universeel vereist. Bij Turbo S E-Hybrid-modellen is dit bij vrijwel alle gespecialiseerde aanbieders verplicht.
- Garagestalling: straatparkeren accepteren de meeste gespecialiseerde verzekeraars niet voor Porsches met hoge cataloguswaarden. Een afgesloten (bij voorkeur beweiligde) garage is een poliseis.
Porsche Nederland biedt via haar Porsche Insurance-diensten een branded product aan, de Porsche Elite Verzekering, gericht op nieuwe en gebruikte Porsches vanaf 100.000 euro. Voordelen zijn onder meer een vervangende Porsche bij schade, dedicated Porsche-schade-experts en een nieuwe-waarde-regeling in de eerste vijf jaar. Nadeel: je bent niet onafhankelijk in je makelaarskeuze. Aanbieders als Alpina Verzekeringen en AABnet bieden als onafhankelijke specialists doorgaans vergelijkbare dekking met meer flexibiliteit in de prijsstelling.
Panamera vs. AMG GT 4-door vs. Audi RS7: verzekeringstechnisch vergeleken
De Porsche Panamera, de Mercedes-AMG GT 63 4-door en de Audi RS7 Sportback concurreren direct met elkaar in het segment van de ultra-snelle vierdeurs sportwagen. Verzekeringstechnisch zijn er interessante verschillen.
De Mercedes-AMG GT 63 4-door heeft in de 2024/2025-generatie een catalogusprijs die vergelijkbaar is met de Panamera Turbo E-Hybrid — ruwweg 195.000 tot 225.000 euro. In de praktijk liggen allrisk-premies voor de AMG GT 63 iets hoger dan voor een vergelijkbare Panamera, mede omdat de AMG in het claimstatistiekenmodel van verzekeraars als agressiever rijprofiel wordt ingeschat. De schadereparatiekosten zijn vergelijkbaar hoog.
De Audi RS7 Sportback begint in 2026 op circa 155.000 euro en is daarmee goedkoper in catalogusprijs dan de Panamera-hybrides in vergelijkbaar vermogensniveau. Dat verschil vertaalt zich direct in de premie: een RS7 met dagwaarde van 105.000 euro betaal je in de meeste gevallen 15–20 procent minder allrisk-premie dan een vergelijkbare Panamera op dezelfde dagwaarde. Het nadeel is dat de RS7 minder makkelijk in een gespecialiseerde Porsche-polis past, waardoor je voor maatwerk aangewezen bent op algemene luxe-autospecialisten.
Voor zakelijk gebruik geldt dat de Audi RS7 via de reguliere plug-in hybride route (Performance TFSI e) dezelfde bijtellingslogica heeft als de Panamera: 22 procent over de volledige cataloguswaarde. De Panamera heeft het voordeel van de Porsche Elite Verzekering als kant-en-klare oplossing voor bedrijven die hun zakelijke vloot bij één partij willen onderbrengen.
Nieuwwaarde-regeling en taxatie: wanneer is het relevant?
Voor een gloednieuwe Panamera is taxatie niet nodig: de cataloguswaarde staat vast en bij de Porsche Elite Verzekering geldt in de eerste vijf jaar een nieuwwaarde-arrangement. Dat betekent dat bij total loss of diefstal binnen die periode de cataloguswaarde wordt vergoed, niet de afgeschreven dagwaarde. Voor een Panamera 4S E-Hybrid van 145.000 euro kan dat verschil na drie jaar al oplopen tot 25.000 à 35.000 euro — de moeite waard om dit contractueel vast te leggen bij het afsluiten.
Zodra de auto ouder wordt en buiten de nieuwwaarde-periode valt, begint het verschil tussen de door de verzekeraar berekende dagwaarde en de werkelijke marktwaarde een rol te spelen. Bijzondere Panamera-varianten — een GTS, een Turbo S E-Hybrid in zeldzame kleur, of een uitvoering met extensieve optielijst — depreciëren minder snel dan het standaard rekenmodel aanneemt. Een taxatierapport van een erkende FOCWA- of NIVRE-taxateur met Porsche-expertise (200–350 euro) legt de overeengekomen waarde vast en voorkomt een onaangename verrassing bij schade. Overweeg dit zodra je vermoedt dat de dagwaarde die de verzekeraar hanteert meer dan 10.000 euro afwijkt van de werkelijke marktprijs van jouw specifieke auto.
Praktische tips voor de Panamera-eigenaar
Een paar concrete aandachtspunten die Panamera-eigenaren in 2026 regelmatig worden geadviseerd door makelaars en via fora als de Consumentenbond:
- Combineer zakelijke en privépremie niet blind: als de Panamera als auto van de zaak wordt geleaset, loopt de verzekering doorgaans via de leasemaatschappij. Rijd je de auto privé in eigendom, dan is een gespecialiseerde polis altijd aan te raden boven een standaard online-polis via een vergelijkingssite.
- Geef jaarkilometrage realistisch op: zakelijk gebruik impliceert doorgaans hogere jaarkilometrages (20.000–35.000 km). Dat verhoogt de premie, maar opgeven wat te laag is, kan bij een grote claim tot problemen leiden.
- Controleer de dekkingsgrens op accessoires: een Panamera met het Sport Design-pakket, koolstofvezel interieur of de burmester-audioapparatuur heeft vaak een hogere nieuwwaarde dan de basisprijs. Controleer of de verzekeraar optiewaarden meeneemt in de dekking.
- Beveiliging vóór de offerte-aanvraag regelen: vraag pas een offerte aan nadat de beveiligingsinstallatie (alarm + GPS-tracker) klaar is. Sommige verzekeraars weigeren een aanvraag zonder gedocumenteerde installatie, of passen alsnog een opslag toe achteraf.
De Porsche Panamera is in 2026 een van de meest veelzijdige auto’s in het Duits luxesegment — een grand tourer die je zowel dagelijks naar kantoor rijdt als in het weekend de snelweg op stuurt. Die veelzijdigheid stelt ook specifieke eisen aan je verzekering. Wie de moeite neemt om meerdere offertes te vergelijken, de beveiligingssituatie op orde heeft en de fiscale implicaties van de E-Hybrid goed in kaart brengt, heeft het fundament voor een solide en betaalbaar verzekeringspakket. Gebruik daarvoor ook de tools in het vergelijkingsoverzicht op verzekering.veel.nl.
Veelgestelde vragen
Hoeveel kost een Porsche Panamera allrisk verzekeren in 2026?
Voor een Porsche Panamera 4 E-Hybrid met een dagwaarde van circa 95.000 euro betaal je in 2026 bij de meeste verzekeraars tussen de 165 en 230 euro per maand voor een allrisk-polis, bij een 40-jarige rijder met 5 schadevrije jaren in een middelgrote stad. Voor een Panamera Turbo S E-Hybrid met cataloguswaarde boven de 200.000 euro kunnen allrisk-premies oplopen tot 290–420 euro per maand. In grote steden zoals Amsterdam of Rotterdam liggen premies doorgaans 15–25 procent hoger.
Welk bijtellingspercentage geldt voor de Panamera E-Hybrid in 2026?
In 2026 geldt voor plug-in hybrides als de Porsche Panamera E-Hybrid een standaard bijtellingspercentage van 22 procent over de volledige cataloguswaarde. De vroegere kortingen voor plug-in hybrides zijn per 1 januari 2026 vervallen, zowel in de bijtelling als in de motorrijtuigenbelasting. Volledig elektrische auto’s profiteren nog van 18 procent over de eerste 30.000 euro cataloguswaarde. Voor Panamera-rijders die de 500-kilometergrens privé kunnen aantonen, kan bijtelling geheel worden vermeden.
Stelt elke verzekeraar beveiligingseisen voor een Porsche Panamera?
Vrijwel alle serieuze verzekeraars stellen bij Porsches met een cataloguswaarde boven de 100.000 euro aanvullende beveiligingseisen. Voor de Panamera betekent dat in de praktijk minimaal een SCM-goedgekeurd klasse 3 of 4 alarm. Bij modellen boven de 150.000 euro is een voertuigvolgsysteem (GPS-tracker met 24/7-monitoring) eveneens vereist. Garagestalling is bij gespecialiseerde aanbieders doorgaans een harde poliseis. Regel de beveiliging vóór je een offerte aanvraagt.
Is de Porsche Elite Verzekering beter dan een onafhankelijke polis?
De Porsche Elite Verzekering biedt als branded product voordelen zoals een vervangende Porsche bij schade, dedicated Porsche-schade-experts en een nieuwwaarde-arrangement in de eerste vijf jaar. Nadeel is dat je niet vrij kunt vergelijken. Onafhankelijke specialisten als Alpina Verzekeringen of AABnet bieden doorgaans vergelijkbare dekking, soms voor een scherpere premie. Vraag altijd minimaal twee à drie offertes aan voordat je een keuze maakt.
Hoe verhoudt de verzekeringspremie van de Panamera zich tot de Mercedes AMG GT 4-door en Audi RS7?
De Mercedes-AMG GT 63 4-door heeft een vergelijkbare catalogusprijs als de Panamera Turbo E-Hybrid, maar allrisk-premies liggen in de praktijk iets hoger door een agressiever ingeschat rijprofiel in claimstatistieken. De Audi RS7 Sportback begint met een lagere catalogusprijs (circa 155.000 euro) en is daardoor doorgaans 15–20 procent goedkoper in premie dan een vergelijkbare Panamera. Voor zakelijk gebruik geldt voor alle drie dezelfde 22-procent-bijtellingsregel in 2026.
Wanneer is taxatie zinvol voor een Porsche Panamera?
Taxatie wordt relevant zodra je Panamera buiten de nieuwwaarde-periode (eerste 5 jaar) valt en de werkelijke marktwaarde afwijkt van wat de verzekeraar als dagwaarde berekent. Dat speelt met name bij bijzondere uitvoeringen: een Panamera GTS, Turbo S E-Hybrid met zeldzame opties, of een auto met extensieve fabrieksopties. Een taxatierapport van een FOCWA- of NIVRE-erkende taxateur met Porsche-expertise kost 200–350 euro en legt de overeengekomen waarde contractueel vast. Overweeg taxatie zodra de marktwaarde meer dan 10.000 euro afwijkt van de poliswaarde.
Tekst geoptimaliseerd in mei 2026.









