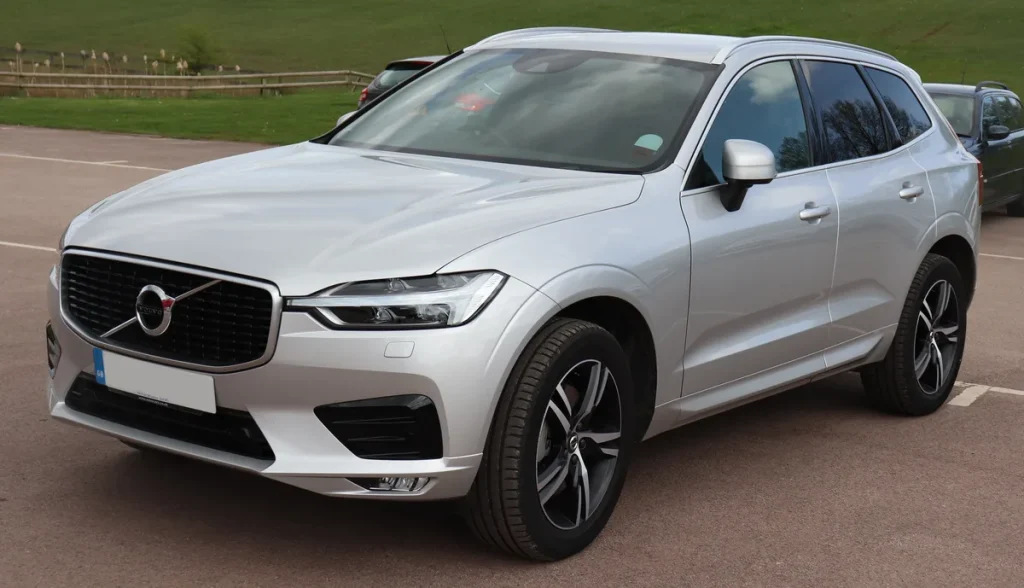
Volvo heeft een uitstekende reputatie op het gebied van veiligheid — dat weet je als rijder, maar weet je ook of je verzekeraar dat meeweegt in je premie? In de praktijk loopt de Volvo-premie in 2026 sterk uiteen: van relatief betaalbaar voor een tweedehands S60 tot fors voor een XC90 T8 R-Design met Polestar-tuning. Weten waar je aan toe bent voordat je op “offerte aanvragen” klikt, scheelt je makkelijk honderden euro’s per jaar.
In dit stuk gaan we per modelreeks door wat je globaal kunt verwachten, wat R-Design en hybride/elektrisch met je premie doen, en hoe je online de scherpste vergelijking maakt. De cijfers zijn gebaseerd op marktdata van begin 2026 — voor je eigen situatie moet je altijd een berekening doen op basis van je eigen postcode, leeftijd en schadevrije jaren.
Waarom Volvo-premies zo uiteenlopen per model
Verzekeraars bepalen je premie op basis van drie hoofdfactoren: de cataloguswaarde van het voertuig, de schadereparatiekosten (inclusief vervangingsonderdelen) en het statistisch rijprofiel van de eigenaar. Volvo rijders scoren historisch gezien goed op het laatste punt — ze rijden gemiddeld iets voorzichtiger dan eigenaars van sportwagens — maar de hoge cataloguswaarden van nieuwere modellen duwen de premie omhoog.
Een XC40 benzine heeft een cataloguswaarde van circa €40.000 tot €50.000, terwijl een XC90 T8 hybride of een volledig elektrische EX90 snel boven de €80.000 uitkomt. Hoe hoger de waarde, hoe hoger de all-risk premie. Goed nieuws: Volvo’s veiligheidsuitrusting (automatische noodremming, rijstrookassistent, kruispuntdetectie) wordt door steeds meer verzekeraars meegewogen als risicoverkleiner.
Premies per modelreeks in 2026
Onderstaand geef ik indicatieve maandpremies voor een volledig casco (all-risk) verzekering bij een 40-jarige rijder met 10 schadevrije jaren, postcode in een middelgrote stad. Dit zijn marktgemiddelden — jouw offerte kan afwijken.
| Model | Aandrijving | Cataloguswaarde ca. | All-risk/maand ca. |
|---|---|---|---|
| Volvo S60 (benzine) | Benzine | € 45.000 | € 62–80 |
| Volvo V60 (benzine/hybride) | Mild hybrid | € 50.000 | € 68–90 |
| Volvo XC40 (benzine) | Benzine | € 48.000 | € 65–85 |
| Volvo XC40 Recharge (EV) | Elektrisch | € 55.000 | € 80–110 |
| Volvo XC60 (benzine/hybride) | Benzine/mild hybrid | € 60.000 | € 80–105 |
| Volvo XC60 T8 Recharge | Plug-in hybride | € 72.000 | € 100–130 |
| Volvo XC90 T8 Recharge | Plug-in hybride | € 85.000+ | € 130–175 |
| Volvo EX30 (elektrisch) | Elektrisch | € 36.000–42.000 | € 65–90 |
Let op: voor oudere modellen (meer dan 6 jaar) daalt de cataloguswaarde flink en kies je voor de meeste Volvo’s dan voor WA+ beperkt casco of zelfs alleen WA. Dat scheelt al snel €40 tot €60 per maand.
EX30: de betaalbare elektrische Volvo
De Volvo EX30 is in 2025 en 2026 de compacte instapper van het elektrische gamma. Met een vanafprijs rond de €36.000 is dit de goedkoopste Volvo die je momenteel nieuw kunt kopen. Dat is goed nieuws voor je verzekeringspremie: de EX30 is aanmerkelijk goedkoper te verzekeren dan de XC40 Recharge of de EX90, die qua cataloguswaarde in een andere klasse vallen.
Toch betaal je voor de EX30 meer dan voor een vergelijkbare benzine-compacte SUV. Dat komt door de batterij: als die bij een aanrijding beschadigd raakt, kan vervanging €8.000 tot €15.000 kosten. Verzekeraars prijzen dat risico in. Uit vergelijkingen begin 2026 blijkt dat je voor de EX30 all-risk gemiddeld 25 tot 35 procent meer betaalt dan voor een benzinevariant in dezelfde waardeklasse.
Sommige verzekeraars — waaronder Allianz Direct en Centraal Beheer — geven korting op elektrische auto’s als marketingmaatregel. Check dit altijd via een online vergelijkingstool want de kortingen verschillen sterk per aanbieder.
R-Design en Polestar: de verzekeringsvalkuilen
Hier wordt het interessant — en voor sommige Volvo-rijders duur. R-Design is Volvo’s sportieve uitrustingspakket: grotere velgen (vaak 20 of 21 inch), een andere voorbumper, sportiever interieur en soms aangescherpte chassistune. Polestar-uitvoering voegt daar een verbeterd rijdynamieksysteem en meer vermogen aan toe. Op een XC90 T8 betekent dat 420 pk in plaats van 390 pk.
Verzekeraars reageren hierop op twee manieren. Ten eerste passen ze de waardebepaling aan: een XC60 R-Design heeft een hogere cataloguswaarde dan een basis XC60, wat de all-risk premie direct omhoog duwt. Ten tweede geldt voor sportief geconfigureerde auto’s bij sommige aanbieders een toeslag op het tarief zelf, met name als het vermogen boven de 300 pk uitkomt.
In de praktijk zien Volvo-forum deelnemers (volvo-forum.nl) dat een XC90 T8 R-Design Polestar bij reguliere verzekeraars soms wordt geweigerd of alleen acceptabel is bij specialisten voor exclusieve auto’s. Honing & Honing is een voorbeeld van een tussenpersoon die specifiek voor dit segment werkt. Reken op all-risk premies van €150 tot €220 per maand voor deze combinatie. Dat is een valkuil die veel kopers bij aanschaf niet voorzien.
Rijdt je een R-Design zonder Polestar-tuning, dan is het verschil in premie kleiner — reken op een toeslag van €10 tot €25 per maand ten opzichte van de standaardversie van hetzelfde model. Maar controleer altijd of je verzekeraar weet dat het om een R-Design gaat, want verkeerde opgave kan leiden tot problemen bij schade.
Hybride en elektrisch: effect op je premie
Volvo heeft in 2026 vrijwel alle modellen als mild hybrid, plug-in hybrid of volledig elektrisch beschikbaar. Hoe vertaalt dit zich naar premies?
Een mild hybrid (48V-systeem, zoals de B4 of B5 in de XC60 en V60) heeft nauwelijks invloed op de premie. De meerwaarde zit in brandstofbesparing, niet in een significant andere catalogusprijs of reparatiekostenstructuur. Volledig elektrisch (XC40 Recharge, EX30, EX60) ligt anders: hogere catalogusprijs plus hogere reparatiekosten door de batterij. Uit ANWB-data van begin 2026 blijkt dat EV-rijders gemiddeld 30 tot 50 procent meer betalen voor dezelfde dekkingsgraad dan rijders van vergelijkbare benzineauto’s.
Plug-in hybride (PHEV) zit er tussenin. Een XC60 T8 Recharge heeft een cataloguswaarde van circa €72.000, wat de premie omhoogtuwt. Tegelijk zijn PHEV-rijders statistisch iets zuiniger met hun voertuig, wat sommige verzekeraars meewegen. Per saldo betaal je voor een PHEV Volvo zo’n 15 tot 25 procent meer dan voor de benzinevariant van hetzelfde model.
Het Nibud wijst er op dat de totale eigendomskosten (Total Cost of Ownership) van een elektrische auto door de lagere brandstof- en onderhoudskosten gunstig kunnen uitpakken ondanks de hogere verzekeringspremie. Zie ook hun kostenberekeningen op nibud.nl voor een compleet beeld per type auto.
Online berekenen: zo pak je het slim aan
Er zijn in Nederland meerdere routes om een Volvo autoverzekering te berekenen. Elke route heeft zijn voor- en nadelen.
Rechtstreeks via Volvo Car Insurance (volvocarinsurance.nl of via Volvo Cars Nederland): dit is Volvo’s eigen verzekeringsproduct. Het voordeel is dat ze het merk kennen en speciale R-Design of Recharge-uitvoeringen goed kunnen inschatten. Bovendien geldt er in het eerste jaar soms 10 procent premiekorting bij een nieuw Volvo-abonnement. Het nadeel: je vergelijkt niet met de rest van de markt.
Via een vergelijkingssite zoals Geld.nl, Pricewise of Independer: je vult één keer je gegevens in en ziet meerdere aanbiedingen naast elkaar. Handig, maar controleer of jouw specifieke uitvoering (R-Design, Polestar, Recharge) correct wordt doorgegeven. Sommige vergelijkingssites geven geen tariefopslag weer voor sportiever of zwaarder geconfigureerde varianten.
Via een erkend tussenpersoon: bij duurdere of bijzondere Volvo’s (XC90 T8 Polestar, collectorsmodellen) is een onafhankelijk tussenpersoon de beste keuze. Zij hebben toegang tot verzekeraars die niet via vergelijkingssites te bereiken zijn en kunnen de juiste dekking voor een bijzonder voertuig regelen.
De AFM beveelt aan om minimaal drie offertes te vergelijken voordat je een autoverzekering afsluit. Dat advies is voor Volvo-rijders zeker relevant: de spreiding in premie kan bij duurdere modellen oplopen tot €50 of meer per maand voor dezelfde dekking. Meer informatie over vergelijken vind je op afm.nl.
Veiligheid als troefkaart: wat weegt mee?
Volvo staat bekend als veiligheidsmerk bij uitstek. Alle nieuwere modellen scoren 5 sterren bij Euro NCAP en zijn uitgerust met Volvo’s eigen City Safety-systeem (automatische noodremming), kruispuntdetectie, rijstrookbewaking en bestuurdersmoeïdheidsdetectie. Vraag is: betaalt je verzekeraar die veiligheid terug in premie?
Het antwoord is: gedeeltelijk. Niet alle verzekeraars hanteren een expliciete NCAP-korting voor personenauto’s, maar de statistisch lagere schadekans van moderne Volvo-rijders werkt wel door in de tariefmodellen. Verzekeraars kijken naar historische schadedata per kentekencombinatie. Een nieuw model met weinig schadehistorie kan aanvankelijk wat conservatiever geprijsd zijn totdat er meer data beschikbaar is.
Volvo Trucks kondigde in september 2025 aan dat het Euro NCAP-veiligheidspakket voor vrachtwagens leidt tot een concrete premiereductie bij de bedrijfsverzekering. Voor personenauto’s is een vergelijkbare constructie nog niet standaard, maar het geeft aan dat de sector die richting op beweegt. Bekijk ons autoverzekeringoverzicht voor meer achtergrond over premiebepalende factoren.
Veelgestelde vragen
Is een Volvo duur om te verzekeren?
Dat hangt sterk af van het model en de uitvoering. Een instapmodel zoals de XC40 benzine of de EX30 valt qua premie redelijk mee: voor een 40-jarige rijder met 10 schadevrije jaren betaal je al-risk zo’n €65 tot €90 per maand. Een XC90 T8 R-Design Polestar kan oplopen tot €150 tot €220 per maand. De cataloguswaarde en het motorvermogen zijn de belangrijkste drijvers achter de premie, niet het merk op zich.
Betaal je meer voor een Volvo EX30 dan voor een benzine-Volvo?
Ja, doorgaans wel. Elektrische auto’s zijn gemiddeld 25 tot 50 procent duurder te verzekeren dan vergelijkbare benzinemodellen, voornamelijk door de hogere reparatiekosten van de batterij bij schade. De EX30 heeft wel een relatief lage cataloguswaarde voor een EV (vanaf circa €36.000), wat de premie beperkt. Sommige verzekeraars geven een korting op elektrische auto’s als stimulans voor duurzaam rijden — vergelijk meerdere aanbieders.
Wat doet R-Design met mijn Volvo-verzekeringspremie?
R-Design verhoogt de cataloguswaarde van het voertuig, wat de all-risk premie direct omhoogduwt. Dat verschil bedraagt doorgaans €10 tot €25 per maand ten opzichte van de basisversie. Volvo’s met Polestar-tuning en meer dan 400 pk kunnen bij reguliere verzekeraars op problemen stuiten: sommige weigeren deze auto’s of bieden alleen een beperkte dekking aan. Schakel in dat geval een gespecialiseerde tussenpersoon in voor exclusieve auto’s.
Kan ik mijn Volvo-premie verlagen zonder te wisselen van verzekeraar?
Ja, er zijn meerdere opties. Je kunt je eigen risico verhogen — van de standaard €150 naar €300 of €500 — wat de maandpremie met 10 tot 20 procent kan verlagen. Een lagere jaarkilometrage opgeven (als je echt minder rijdt) helpt ook. Sommige verzekeraars bieden een no-claimprotector aan: je kunt dan één schade per jaar claimen zonder je staffel te verliezen. Controleer ook of je in aanmerking komt voor een combinatiekorting als je ook je woon- of reisverzekering bij dezelfde aanbieder hebt.
Wat is het verschil tussen Volvo Car Insurance en een reguliere verzekeraar?
Volvo Car Insurance is een merkspecifieke verzekering aangeboden via Volvo Cars Nederland. Voordelen zijn dat ze de modellen goed kennen, specifieke uitvoeringen correct inschatten en soms een eerste-jaar premiekorting bieden. Nadelen zijn dat je niet automatisch de scherpste prijs in de markt krijgt. Voor standaard Volvo’s is een vergelijking via een onafhankelijke site altijd de moeite waard. Voor bijzondere uitvoeringen (Polestar, Recharge, EX90) kan de merkverzekeraar juist gunstig uitpakken doordat ze geen generieke opslag toepassen voor sportieve of elektrische uitvoeringen.
Welke dekking past bij mijn Volvo?
Als vuistregel geldt: kies all-risk voor auto’s jonger dan 6 jaar of met een restwaarde boven €20.000. Voor een Volvo XC40 of XC60 jonger dan 5 jaar is all-risk dus bijna altijd aan te raden. WA+ beperkt casco (diefstal, brand, storm, ruitbreuk) is een tussenvorm die goed past bij auto’s van 6 tot 10 jaar oud. Voor oudere Volvo’s boven de 10 jaar volstaat in veel gevallen WA alleen. Bekijk ook ons overzicht van dekkingsvormen en premies voor verdere toelichting.
Wie de juiste Volvo autoverzekering wil vinden in 2026, doet er verstandig aan om niet meteen bij de merkverzekeraar te tekenen. Vergelijk minimaal drie offertes, geef je uitvoering exact op (inclusief R-Design, Polestar of Recharge-aanduiding) en weeg de totale eigendomskosten af — premie, eigen risico én de maandelijkse lasten bij eventuele schade. Dan rij je niet alleen veilig, maar ook slim verzekerd.
Tekst geoptimaliseerd in mei 2026.









