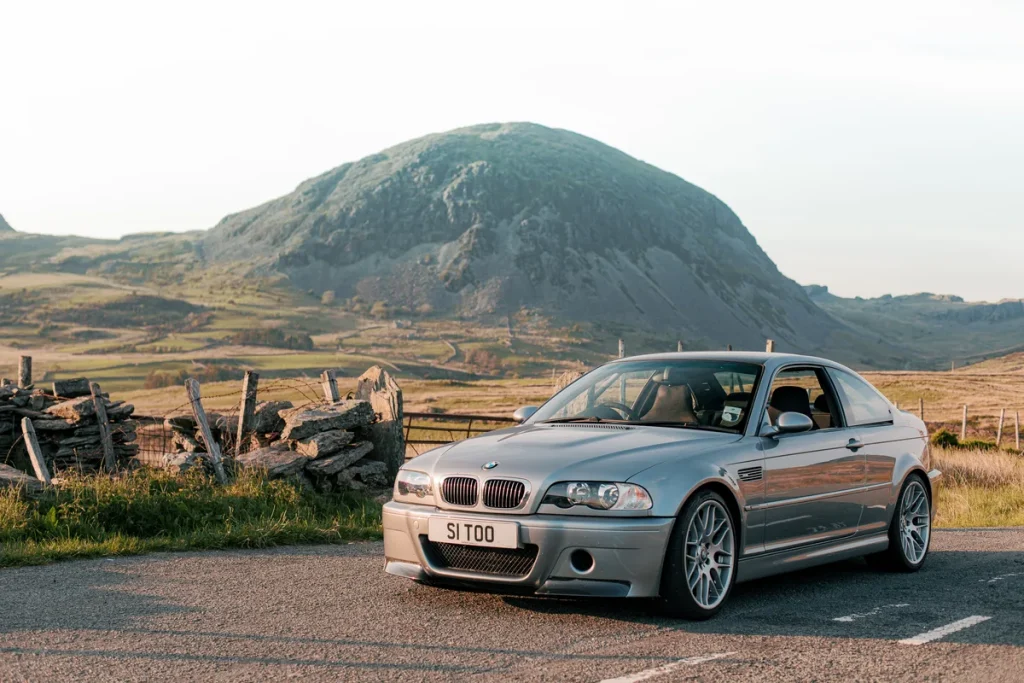
Je rijdt in een BMW E46, een Audi A4 B6 of een Mercedes W203 — auto’s die begin jaren 2000 van de band rolden en inmiddels stevig in het youngtimer-segment zitten. Ze zijn geen oldtimer (nog geen 25 jaar oud of niet ingeschreven als zodanig), maar ook allang geen gewone gebruiksauto meer. Juist in dat tussengebied speelt de verzekering een eigen rol, met eigen regels rond dagwaarde, taxatie en premieberekening.
In 2026 is de markt voor youngtimersverzekeringen volwassener dan ooit. Steeds meer verzekeraars bieden een speciale polis aan voor auto’s van 15 tot 25 jaar oud, los van de reguliere autoverzekering. Maar wat kost zo’n polis eigenlijk, wanneer kies je voor WA en wanneer voor casco, en wat merk je van de dagwaarde als het misgaat? Dit artikel geeft je alle cijfers en afwegingen op een rij.
Wat is een youngtimer eigenlijk?
Er bestaat geen wettelijke definitie van de term youngtimer, maar in de verzekeringspraktijk wordt doorgaans een auto van 15 tot 25 jaar oud bedoeld. Sommige verzekeraars hanteren 10 jaar als ondergrens, maar de meeste gespecialiseerde polissen beginnen bij 15 jaar. Zodra een auto 25 jaar of ouder is en aan aanvullende eisen voldoet, valt hij in de oldtimerregeling en gelden andere (vaak gunstiger) verzekeringsvoorwaarden.
Populaire youngtimermodellen in 2026 zijn de BMW 3-serie E46 (1998-2006), de Audi A4 B6 (2000-2004) en de Mercedes-Benz C-klasse W203 (2000-2007). Deze auto’s hebben een stabiele marktwaarde, een grote onderdelen-beschikbaarheid en een loyale fanbase — factoren die verzekeraars meewegen in hun premieberekening. De dagwaarde van een goed onderhouden exemplaar ligt in 2026 doorgaans tussen de 2.000 en 8.000 euro, afhankelijk van bouwjaar, uitvoering en conditie.
De drie dekkingsvormen: WA, beperkt casco en allrisk
Net als bij een gewone autoverzekering heb je bij een youngtimersverzekering drie basisvormen. De keuze hangt sterk af van de waarde van de auto en hoe je hem gebruikt.
WA (wettelijke aansprakelijkheid) dekt alleen schade die jij toebrengt aan anderen — zowel letselschade als materiaalschade aan andere voertuigen of eigendommen. Schade aan je eigen youngtimer valt hier volledig buiten. In 2026 betaal je voor WA-only bij een youngtimer van 15-20 jaar oud ruwweg 15 tot 25 euro per maand, afhankelijk van je schadevrije jaren, postcode en het specifieke model. FBTO noteerde begin 2026 instappremies vanaf circa 12 tot 13 euro per maand voor de goedkoopste WA-variant.
Beperkt casco (WA+) voegt een aantal eigen-risicodekking toe: diefstal, brand, storm, hagel, ruitschade en aanrijding met een dier. Dit is voor veel youngtimerrijders een aantrekkelijk compromis. De premie ligt 20 tot 40 procent hoger dan WA-only — gemiddeld tussen 20 en 30 euro per maand. Veel verzekeraars eisen voor beperkt casco een geldig taxatierapport, zeker als de auto ouder is dan 20 jaar.
Allrisk (volledig casco) dekt ook schade aan je eigen auto bij een eigen schuld botsing, zoals een vangrail of een paal. Voor een youngtimer met een dagwaarde van 3.000 tot 5.000 euro is allrisk financieel zelden aantrekkelijk — de premie (doorgaans 30 tot 50 euro per maand) staat dan in geen verhouding tot de maximale uitkering. Pas bij bijzondere of zeldzame exemplaren met een getaxeerde waarde boven 6.000 euro wint allrisk terrein.
| Dekkingsvorm | Gemiddelde premie/mnd (2026) | Eigen schade gedekt? | Taxatie vereist? |
|---|---|---|---|
| WA-only | €15 – €25 | Nee | Nee |
| Beperkt casco | €20 – €35 | Gedeeltelijk (diefstal, brand, storm) | Vaak ja |
| Allrisk | €30 – €55 | Ja, inclusief eigen schuld | Ja |
Dagwaarde versus taxatiewaarde: een cruciaal verschil
Bij een gewone auto betaalt de verzekeraar bij total loss de dagwaarde — de marktwaarde op dat moment. Bij een youngtimer kan dat pijnlijk uitpakken. De dagwaarde die een verzekeraar hanteert, is gebaseerd op de gangbare handelswaarde en ligt vaak lager dan wat je zelf voor de auto hebt betaald of wat het kost om een vergelijkbaar exemplaar te vinden.
Dat is precies waarom veel gespecialiseerde youngtimersverzekeringen werken met een taxatiewaarde. Je laat de auto taxeren door een erkende taxateur (kosten: 75 tot 150 euro), en de verzekeraar accepteert die getaxeerde waarde als verzekerd bedrag. Bij total loss of diefstal krijg je dus het bedrag uit het taxatierapport, niet de dagwaarde die een expert van de verzekeraar zelf vastlegt.
Taxatierapporten zijn doorgaans 2 tot 3 jaar geldig. Gebruik je de youngtimer dagelijks, dan geldt vaak een kortere geldigheidstermijn van 2 jaar. Bij hobbymatig gebruik hanteren sommige verzekeraars 3 jaar. Zeker voor een goed onderhouden BMW E46 M3 of een zeldzame Audi A4 B6 quattro is een taxatie de moeite waard, omdat de dagwaarde van zulke exemplaren de afgelopen jaren juist is gestegen in plaats van gedaald.
Waarom geen oldtimer-korting voor een youngtimer?
Veel rijders verwachten dat hun auto als hij een jaar of 20 oud is automatisch goedkoper te verzekeren is via de oldtimerregeling. Dat is een misverstand. Voor een echte oldtimerverzekering gelden strenge eisen: de auto moet doorgaans minimaal 25 jaar oud zijn (en bij sommige verzekeraars zelfs 30), ingeschreven staan als historisch voertuig en uitsluitend hobbymatig worden gebruikt — zonder woon-werkverkeer.
Een BMW E46 uit 2001 is in 2026 dus 25 jaar oud, maar valt pas in de oldtimerregeling als hij ook de gebruiksbeperking accepteert en formeel als historisch voertuig is ingeschreven. Doe je dat niet, dan blijft hij een youngtimer voor de verzekeraar, zonder de lagere oldtimerpremie. De fiscale youngtimerregeling (35% bijtelling op dagwaarde voor zakelijk gebruik) wordt bovendien per 2027 aangepast: de minimum leeftijd gaat dan van 15 naar 25 jaar. Dat raakt de fiscaliteit, niet de verzekeringspremie, maar het is relevant voor wie een youngtimer zakelijk rijdt.
Meer informatie over de fiscale youngtimerregeling vind je op rijksoverheid.nl.
Hoe bereken je de premie voor je youngtimer?
Verzekeraars baseren de premie op een combinatie van factoren. Voor een youngtimer gelden deels andere wegingen dan voor een nieuwe auto:
- Schadevrije jaren (bonus-malus): hoe meer jaren zonder schade, hoe lager de premie. Dit geldt ook bij een youngtimersverzekering.
- Postcode: stedelijke postcodes (Amsterdam, Rotterdam) betalen 20 tot 40 procent meer dan landelijke gebieden.
- Gebruiksfrequentie: rijdt de youngtimer alleen in het weekend of dagelijks? Hobbymatig gebruik levert vaak een lagere premie op bij gespecialiseerde verzekeraars.
- Bouwjaar en model: een veelgebouwde BMW E46 is makkelijker in te schatten dan een zeldzaam exemplaar. Bijzondere uitvoeringen (M3, special edition) kunnen een iets hogere premie hebben door hogere reparatiekosten.
- Getaxeerde waarde: een hogere taxatiewaarde leidt tot een hogere premie bij beperkt casco of allrisk.
De beste manier om een reele premie te berekenen is het opvragen van offertes bij meerdere aanbieders. Gespecialiseerde aanbieders zoals KNAC, Promovendum en Centraal Beheer hebben aparte youngtimerpolissen. Vergelijk ook via Consumentenbond.nl, dat regelmatig youngtimersverzekeringen beoordeelt op prijs-kwaliteitverhouding.
Voor een bredere vergelijking van autoverzekeringen per categorie, zie ook onze overzichtspagina autoverzekeringen en de vergelijkingstools op deze site.
WA of casco: de praktische afweging
Voor de meeste youngtimerrijders is de kernvraag simpel: is de auto voldoende waard om meer dan WA te rechtvaardigen? Een ruwe vuistregel: als de jaarlijkse meerkosten van beperkt casco (ten opzichte van WA) meer dan 10 procent van de autowaarde bedragen, is WA-only waarschijnlijk verstandiger. Bij een auto ter waarde van 3.000 euro betaal je al snel 120 euro per jaar extra voor beperkt casco — dat is 4 procent, en dan is de dekking tegen diefstal en brand een redelijke afweging.
Rijdt je een BMW E46 M3 met een getaxeerde waarde van 12.000 euro? Dan is beperkt casco of zelfs allrisk goed te rechtvaardigen. De aanschafprijs van dergelijke exemplaren is de afgelopen jaren gestegen, wat ook de verzekeringsrekening omhoog trekt — maar ook de bescherming zinvoller maakt.
Let ook op het eigen risico. Bij youngtimersverzekeringen is het standaard eigen risico vaak 150 tot 300 euro, maar sommige verzekeraars bieden lagere premies in combinatie met een hoger vrijwillig eigen risico. Dat kan interessant zijn als je de auto zorgvuldig rijdt en weinig risico loopt op kleine schades.
Praktisch: wat heb je nodig om een youngtimer te verzekeren?
Om een youngtimersverzekering af te sluiten heb je minimaal nodig: het kentekenbewijs, de aanschafdatum en aanschafprijs, en voor casco-dekking vrijwel altijd een recent taxatierapport. Laat de taxatie uitvoeren door een erkend bureau (zoals WEV Taxatie of een FOCWA-gecertificeerde expert) zodat de verzekeraar het rapport accepteert.
Controleer ook de voorwaarden rond gebruik. Veel gespecialiseerde youngtimerpolissen verbieden woon-werkverkeer of stellen een maximaal jaarkilometrage in (vaak 7.500 tot 15.000 km). Rij je de youngtimer dagelijks naar het werk, dan heb je een reguliere autoverzekering nodig of moet je expliciet een polis kiezen die dagelijks gebruik toestaat.
Een youngtimer die goed onderhouden is en een aantoonbare onderhoudshistorie heeft, wordt door veel verzekeraars positiever beoordeeld. Bewaar dus serviceboekjes en facturen — niet alleen voor de verkoopwaarde, maar ook voor de verzekeringspositie.
Tot slot: vergelijk niet alleen de premie, maar ook de schadeafhandeling. Gespecialiseerde aanbieders werken soms met vaste expertisebureaus die ervaring hebben met klassiekers, wat het schadeherstel soepeler maakt dan bij een generalist die de auto afschrijft alsof het een gewone gebruiksauto is.
Veelgestelde vragen
Wat is de premie voor een youngtimersverzekering in 2026?
Voor WA-only betaal je in 2026 gemiddeld 15 tot 25 euro per maand voor een youngtimer van 15-20 jaar oud. Beperkt casco kost doorgaans 20 tot 35 euro per maand, allrisk 30 tot 55 euro. De exacte premie hangt af van je schadevrije jaren, postcode, het model en de getaxeerde waarde van de auto.
Moet ik mijn youngtimer laten taxeren voor de verzekering?
Voor WA-only is een taxatie niet verplicht. Voor beperkt casco of allrisk eisen de meeste verzekeraars een geldig taxatierapport van een erkend taxateur. Dat rapport is doorgaans 2 tot 3 jaar geldig. De kosten voor een taxatie liggen tussen de 75 en 150 euro en zijn de moeite waard als je auto een hogere of stijgende marktwaarde heeft.
Kan ik een BMW E46 of Audi A4 B6 al als oldtimer verzekeren?
Een BMW E46 uit 2001 is in 2026 exact 25 jaar oud. Of je hem als oldtimer kunt verzekeren hangt af van de verzekeraar en of de auto formeel als historisch voertuig is ingeschreven. Sommige verzekeraars hanteren al 25 jaar als grens, anderen 30. Zonder oldtimerstatus blijft de auto een youngtimer en gelden de bijbehorende premies en polisvoorwaarden.
Mag ik mijn youngtimer dagelijks rijden?
Dat hangt volledig af van de polis. Gespecialiseerde youngtimersverzekeringen verbieden soms woon-werkverkeer of stellen een maximaal kilometrage in (7.500 tot 15.000 km per jaar). Controleer dit altijd voor je tekent. Rij je de auto dagelijks, dan zijn reguliere autoverzekeraars of aanbieders met een all-usespolis een betere keuze.
Wat gebeurt er bij total loss van een youngtimersverzekering?
Bij WA-only krijg je niets vergoed voor schade aan je eigen auto. Bij beperkt casco of allrisk met taxatiewaarde ontvang je de getaxeerde waarde uit het taxatierapport, mits dat nog geldig is. Zonder geldig taxatierapport valt de verzekeraar terug op de dagwaarde, die vaak lager ligt dan wat jij voor de auto hebt betaald.
Tekst geoptimaliseerd in mei 2026.









